Jasa Pembuatan PPh 21 Sampang untuk Administrasi Pajak yang Tertib

Pembuatan PPh 21 Sampang Profesional untuk Membantu Kepatuhan Pajak Perusahaan
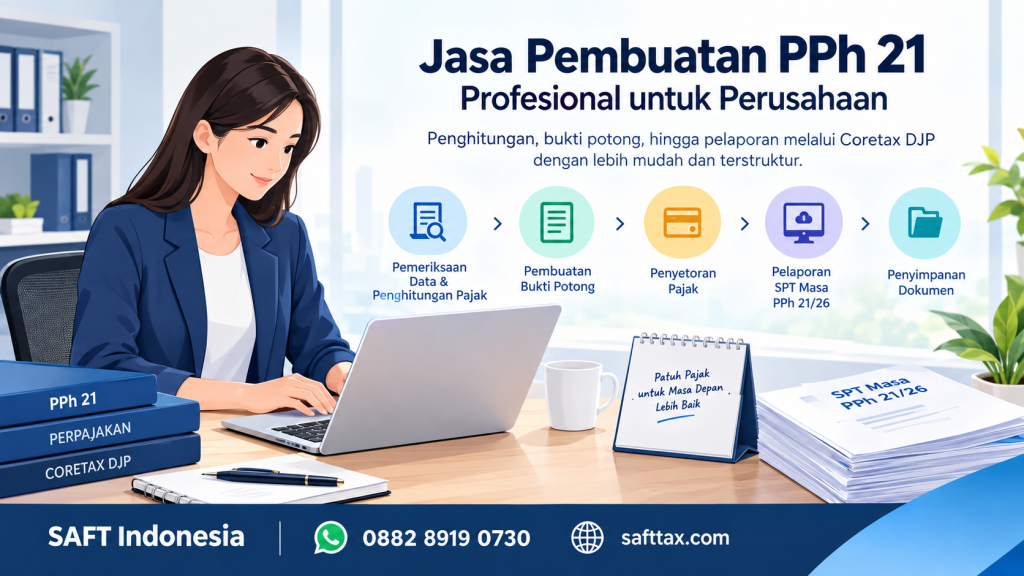
Jasa Pembuatan PPh 21 untuk Administrasi Pajak yang Tertib

Apa Itu Pembuatan PPh 21 dan Mengapa Penting bagi Perusahaan?

Pembuatan PPh 21 Sampang –merupakan bagian penting dalam administrasi perpajakan perusahaan. Proses ini mencakup penghitungan pajak penghasilan karyawan, pemotongan pajak, pembuatan bukti potong, serta pemenuhan kewajiban penyetoran dan pelaporan sesuai ketentuan yang berlaku. Perusahaan perlu mengelola proses tersebut secara cermat agar administrasi penggajian berjalan tertib.

PPh Pasal 21 berkaitan dengan pajak atas penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan tertentu. Penghasilan tersebut dapat berupa gaji, tunjangan, bonus, honorarium, dan pembayaran lain yang termasuk objek pajak. Besarnya pajak bergantung pada jenis penghasilan, status penerima penghasilan, serta ketentuan penghitungan yang berlaku.

Bagi perusahaan, pengelolaan PPh 21 bukan sekadar pekerjaan administratif. Proses ini juga mendukung transparansi penggajian, ketertiban dokumen, dan kepatuhan terhadap peraturan perpajakan. Karena itu, perusahaan perlu memastikan bahwa data karyawan dan komponen penghasilannya tercatat dengan benar.

Konsultasi Sekarang

Hub Wa 088289190730

Pengertian PPh Pasal 21 dan Penghasilan yang Menjadi Objek Pemotongan

PPh Pasal 21 adalah pajak atas penghasilan yang di terima orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan. Dalam praktik perusahaan, pajak ini paling sering berkaitan dengan pembayaran penghasilan kepada karyawan.

Komponen penghasilan yang perlu di periksa antara lain:

  • Gaji pokok yang di terima karyawan.

  • Tunjangan tetap maupun tidak tetap.

  • Bonus, insentif, dan komisi.

  • Honorarium atau pembayaran tertentu.

  • Penghasilan lain yang termasuk objek pemotongan sesuai peraturan.

Tidak semua pembayaran otomatis memperoleh perlakuan pajak yang sama. Jenis penghasilan, hubungan kerja, dan kondisi penerima dapat memengaruhi penghitungan. Oleh sebab itu, bagian keuangan perlu mengidentifikasi setiap komponen penghasilan sebelum menghitung pajak.

Perusahaan juga perlu memperhatikan status pegawai tetap, pegawai tidak tetap, dan penerima penghasilan bukan pegawai. Perbedaan kategori tersebut dapat memengaruhi mekanisme penghitungan PPh 21.

Siapa yang Berkewajiban Melakukan Pemotongan PPh 21?

Pihak yang melakukan pemotongan PPh 21 di tentukan berdasarkan ketentuan perpajakan. Dalam hubungan kerja, pemberi kerja pada umumnya memiliki kewajiban memotong pajak atas penghasilan karyawan sesuai aturan yang berlaku.

Tanggung jawab tersebut biasanya melibatkan beberapa bagian perusahaan. Tim HRD mengelola data kepegawaian, sedangkan tim payroll menyiapkan rincian penghasilan. Bagian keuangan atau pajak kemudian membantu memastikan penghitungan dan administrasi perpajakan berjalan sesuai prosedur.

Koordinasi antardepartemen sangat di perlukan. Perubahan gaji, pemberian bonus, karyawan baru, atau karyawan yang berhenti bekerja dapat memengaruhi penghitungan pajak. Jika informasi tersebut terlambat di perbarui, perusahaan berisiko menghasilkan perhitungan yang tidak sesuai.

Perusahaan dapat menggunakan jasa konsultan pajak untuk membantu mengelola administrasi tersebut. Bantuan profesional dapat berguna ketika jumlah karyawan cukup banyak atau struktur penghasilannya beragam. Meski demikian, perusahaan tetap perlu memastikan bahwa data yang di berikan lengkap dan akurat.

Perbedaan Penghitungan, Pemotongan, Penyetoran, dan Pelaporan PPh 21

Penghitungan, pemotongan, penyetoran, dan pelaporan merupakan tahapan berbeda dalam pengelolaan PPh 21. Memahami perbedaannya membantu perusahaan menghindari kesalahan administrasi.

Penghitungan PPh 21 adalah proses menentukan besarnya pajak berdasarkan penghasilan dan metode yang berlaku. Tahap ini membutuhkan data payroll yang benar serta penerapan tarif sesuai ketentuan.

Pemotongan PPh 21 merupakan tindakan memotong pajak dari penghasilan yang di bayarkan kepada penerima penghasilan. Nilai potongan perlu di catat agar sesuai dengan hasil penghitungan.

Penyetoran PPh 21 berkaitan dengan pembayaran pajak yang telah di potong apabila terdapat kewajiban setor. Perusahaan perlu memperhatikan jumlah pembayaran dan tenggat yang berlaku.

Pelaporan PPh 21 dil akukan untuk memenuhi kewajiban administrasi kepada Direktorat Jenderal Pajak melalui prosedur yang di tetapkan. Pelaporan perlu di dukung data dan bukti yang sesuai.

Keempat tahap tersebut saling berhubungan. Kesalahan penghitungan dapat memengaruhi jumlah pemotongan, sedangkan ketidaksesuaian data pembayaran dapat menimbulkan kendala saat pelaporan.

Risiko Kesalahan Administrasi dan Pentingnya Kepatuhan Pajak

Kesalahan dalam pengelolaan PPh 21 dapat menimbulkan masalah administratif bagi perusahaan. Contohnya adalah penggunaan data gaji yang tidak terbaru, kesalahan klasifikasi penghasilan, atau ketidaksesuaian antara rekap payroll dan bukti potong.

Masalah tersebut dapat menyulitkan rekonsiliasi pajak dan memperlambat penyelesaian administrasi. Perusahaan juga mungkin perlu melakukan pembetulan apabila di temukan kesalahan pada dokumen atau pelaporan yang telah di sampaikan.

Untuk mengurangi risiko, perusahaan perlu melakukan pemeriksaan data secara berkala. Rekap gaji, tunjangan, bonus, identitas karyawan, dan bukti pemotongan harus di periksa sebelum proses di selesaikan. Dokumentasi yang rapi juga memudahkan perusahaan menelusuri transaksi ketika di perlukan.

Penggunaan jasa pembuatan PPh 21 dapat menjadi pilihan bagi perusahaan yang membutuhkan bantuan dalam proses tersebut. Pendampingan profesional membantu menata administrasi, memeriksa kelengkapan data, dan mengidentifikasi potensi ketidaksesuaian sejak awal. Dengan demikian, pembuatan PPh 21 dapat di kelola secara lebih terstruktur sesuai kebutuhan perusahaan.

Bagaimana Cara Pembuatan dan Penghitungan PPh 21 Karyawan?

Penghitungan pajak karyawan membutuhkan data penghasilan yang lengkap dan metode yang sesuai dengan ketentuan perpajakan. Dalam proses pembuatan PPh 21, perusahaan perlu memeriksa komponen gaji, menentukan kategori penerima penghasilan, menghitung pajak, serta memastikan hasilnya sesuai sebelum membuat bukti potong.

Ketelitian pada setiap tahap membantu perusahaan mengurangi kesalahan administrasi. Proses ini juga memudahkan rekonsiliasi antara data payroll dan dokumen perpajakan.

Data Gaji, Tunjangan, Bonus, dan Komponen Penghasilan Lainnya

Langkah pertama adalah mengumpulkan data penghasilan karyawan untuk masa pajak yang bersangkutan. Data tersebut menjadi dasar untuk menentukan perlakuan pajak dan menghitung jumlah pemotongan.

Beberapa komponen yang perlu di periksa meliputi:

  • Gaji pokok sesuai data penggajian.

  • Tunjangan tetap dan tidak tetap.

  • Bonus, komisi, insentif, atau pembayaran tambahan.

  • Penghasilan lain yang berkaitan dengan pekerjaan.

  • Periode kerja dan perubahan status kepegawaian.

  • Informasi perpajakan yang di perlukan untuk menentukan penghitungan.

Perusahaan perlu memastikan bahwa seluruh data mencerminkan pembayaran yang sebenarnya. Jika karyawan memperoleh bonus atau mengalami perubahan gaji, informasi tersebut harus masuk dalam pemeriksaan payroll.

Data identitas dan status perpajakan juga perlu di periksa. Kesalahan informasi dapat memengaruhi administrasi bukti potong maupun proses penghitungan pajak. Karena itu, tim HRD, payroll, dan keuangan perlu berkoordinasi sebelum penghitungan dil akukan.

Cara Menentukan Metode dan Tarif Pemotongan yang Sesuai

Metode penghitungan PPh 21 tidak selalu sama untuk setiap penerima penghasilan. Perusahaan perlu mengidentifikasi kategori penerima, karakteristik penghasilan, dan masa pajak sebelum menentukan metode yang di gunakan.

Untuk pegawai tetap, penghitungan umumnya memperhatikan mekanisme Tarif Efektif Rata-Rata (TER) pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, penghitungan di lakukan menggunakan mekanisme tahunan sesuai ketentuan yang berlaku.

Sementara itu, penghitungan bagi pegawai tidak tetap atau bukan pegawai dapat mengikuti ketentuan yang berbeda. Oleh karena itu, perusahaan tidak sebaiknya menerapkan satu metode untuk seluruh penerima penghasilan tanpa pemeriksaan.

Dasar regulasi yang penting untuk di pahami adalah PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023. Kedua peraturan tersebut mengatur kerangka tarif dan tata cara penghitungan PPh 21.

Perusahaan juga perlu memperhatikan penghasilan yang di kecualikan, ketentuan khusus, serta perubahan regulasi apabila relevan. Pemeriksaan ini membantu memastikan tarif dan metode yang di gunakan memiliki dasar yang tepat.

Penggunaan Tarif Efektif Rata-Rata (TER) dan Penghitungan pada Masa Pajak Terakhir

Tarif Efektif Rata-Rata atau TER menyederhanakan penghitungan pemotongan PPh 21 untuk kategori penerima penghasilan tertentu. Tarif yang di gunakan di tentukan berdasarkan kategori dan besaran penghasilan bruto sesuai ketentuan.

Dalam mekanisme pegawai tetap, TER umumnya di gunakan untuk menghitung pemotongan pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, pajak di hitung kembali berdasarkan penghasilan yang relevan selama satu tahun atau bagian tahun pajak, kemudian di kurangi pemotongan yang telah di lakukan sesuai ketentuan.

Artinya, tarif bulanan tidak boleh langsung dianggap sebagai tarif pajak tahunan. Perusahaan perlu memperhatikan proses penghitungan pada masa pajak terakhir agar jumlah pajak yang di potong sesuai dengan kewajiban sebenarnya.

Pemeriksaan di perlukan terutama ketika karyawan menerima bonus, mengalami perubahan penghasilan, atau bekerja hanya selama sebagian tahun. Data penghasilan dan pemotongan sebelumnya harus tersedia untuk mendukung penghitungan.

Pemeriksaan Hasil Perhitungan Sebelum Di buatkan Bukti Potong

Sebelum bukti potong di buat, perusahaan perlu memeriksa hasil penghitungan dan memastikan seluruh data sudah sesuai. Pemeriksaan ini menjadi bagian penting dari pengelolaan administrasi pajak karyawan.

Beberapa hal yang perlu di periksa meliputi kesesuaian identitas, jumlah penghasilan bruto, tarif yang di gunakan, nilai pemotongan, dan periode pajak. Perusahaan juga perlu mencocokkan hasil penghitungan dengan rekap payroll.

Jika di temukan perbedaan, penyebabnya perlu di telusuri sebelum proses di lanjutkan. Periksa kemungkinan perubahan gaji, bonus yang belum tercatat, atau kesalahan memasukkan data.

Setelah data sesuai, perusahaan dapat melanjutkan pembuatan bukti potong dan tahapan administrasi berikutnya. Penggunaan jasa profesional dapat membantu perusahaan memeriksa perhitungan, menata dokumen, serta menyiapkan proses pembuatan PPh 21 secara lebih sistematis.

Apa Saja Dokumen dan Data untuk Pembuatan PPh 21 Sampang ?

Kelengkapan dokumen menjadi salah satu faktor penting dalam proses pembuatan PPh 21. Perusahaan membutuhkan informasi yang akurat untuk menghitung pajak, menyiapkan bukti potong, dan memenuhi kewajiban administrasi perpajakan.

Data yang di perlukan dapat berbeda menurut status pegawai, jenis penghasilan, dan periode pajak. Karena itu, perusahaan sebaiknya menyiapkan dokumen berdasarkan kondisi masing-masing karyawan, bukan menggunakan daftar persyaratan yang sama untuk seluruh kasus.

Data Identitas Karyawan dan Status Perpajakannya

Data identitas membantu perusahaan memastikan bahwa administrasi perpajakan di lakukan atas penerima penghasilan yang tepat. Informasi ini juga mendukung pembuatan bukti potong dan pencatatan pajak.

Data yang dapat di perlukan antara lain:

  • Nama lengkap sesuai dokumen identitas.

  • Nomor Pokok Wajib Pajak (NPWP) atau informasi NIK yang di gunakan sesuai ketentuan.

  • Status kepegawaian, seperti pegawai tetap atau pegawai tidak tetap.

  • Tanggal mulai bekerja dan tanggal berhenti bekerja jika relevan.

  • Informasi status perpajakan yang di perlukan untuk penghitungan.

  • Data pendukung lain sesuai kategori penerima penghasilan.

Perusahaan perlu memeriksa konsistensi informasi tersebut dengan data kepegawaian. Kesalahan penulisan nama atau nomor identitas dapat menimbulkan kendala ketika membuat bukti potong atau mengelola data pada sistem perpajakan.

Informasi status perpajakan juga perlu di periksa sesuai kebutuhan penghitungan. Namun, perusahaan tidak boleh menganggap bahwa semua informasi identitas memiliki fungsi yang sama pada setiap metode penghitungan.

Pengelolaan data karyawan perlu memperhatikan keamanan dan kerahasiaan informasi pribadi. Akses sebaiknya di batasi kepada pihak yang berwenang menangani administrasi kepegawaian dan perpajakan.

Rekap Gaji, Tunjangan, Bonus, dan Pembayaran Lainnya

Rekap penghasilan merupakan dokumen penting untuk menentukan dasar penghitungan pajak. Data tersebut membantu perusahaan mengetahui jumlah penghasilan yang di terima karyawan selama periode tertentu.

Dokumen yang dapat di siapkan meliputi rekap gaji bulanan, slip gaji, daftar tunjangan, catatan bonus, serta rincian insentif. Jika terdapat pembayaran tambahan, perusahaan perlu memastikan bahwa transaksi tersebut sudah tercatat.

Pemeriksaan perlu di lakukan terhadap kesesuaian angka dalam sistem payroll dan dokumen pendukung. Jika terdapat perbedaan, perusahaan perlu mengidentifikasi penyebabnya sebelum penghitungan pajak di lakukan.

Contohnya, seorang karyawan menerima gaji tetap dan bonus kinerja pada bulan yang sama. Tim payroll perlu memastikan bahwa bonus tersebut tercatat dalam periode pembayaran yang benar dan memperoleh perlakuan pajak sesuai ketentuan.

Perusahaan juga perlu memperhatikan komponen penghasilan yang memiliki perlakuan khusus. Tidak semua pembayaran dapat di perlakukan dengan cara yang sama, sehingga klasifikasi penghasilan harus di lakukan secara cermat.

Rekap penghasilan yang rapi membantu mempercepat proses pemeriksaan. Dokumen tersebut juga berguna saat perusahaan melakukan rekonsiliasi payroll dan administrasi perpajakan.

Data Periode Kerja, Status Pegawai, dan Informasi untuk Penghitungan

Selain identitas dan penghasilan, perusahaan perlu menyiapkan informasi mengenai periode kerja karyawan. Data ini membantu menentukan metode penghitungan yang sesuai dengan kondisi penerima penghasilan.

Informasi yang mungkin di perlukan mencakup tanggal mulai bekerja, tanggal berhenti bekerja, perubahan status kepegawaian, dan riwayat penghasilan selama periode yang relevan. Kebutuhan pastinya bergantung pada kondisi karyawan dan ketentuan pajak yang berlaku.

Karyawan yang mulai bekerja di tengah tahun dapat memiliki kondisi penghitungan berbeda dari karyawan yang bekerja sepanjang tahun. Hal serupa dapat terjadi ketika karyawan berhenti bekerja sebelum masa pajak terakhir.

Perusahaan perlu memeriksa apakah terdapat perubahan gaji, perpindahan status, atau pembayaran tambahan selama periode tersebut. Informasi ini membantu memastikan bahwa penghitungan tidak hanya mengandalkan data gaji pada satu bulan.

Jika karyawan memiliki riwayat pemotongan dari pemberi kerja sebelumnya dan informasi tersebut relevan, dokumen pendukung dapat di perlukan untuk penghitungan tertentu. Perusahaan sebaiknya meminta data sesuai kebutuhan dan ketentuan yang berlaku.

Rekap Payroll dan Bukti Pemotongan Sebelumnya

Rekap payroll dan bukti pemotongan sebelumnya dapat membantu perusahaan memastikan konsistensi penghitungan dari satu periode ke periode berikutnya. Dokumen tersebut penting terutama ketika perusahaan melakukan penghitungan pada masa pajak terakhir.

Beberapa data yang dapat di periksa meliputi jumlah penghasilan bruto, nilai PPh 21 yang telah di potong, periode pemotongan, serta bukti potong yang sudah diterbitkan. Informasi tersebut membantu perusahaan mencocokkan catatan internal dengan administrasi perpajakan.

Jika terjadi perubahan data, perusahaan perlu memastikan bahwa pembaruan sudah tercermin dalam catatan yang di gunakan. Ketidaksesuaian antara rekap payroll dan bukti potong perlu di telusuri sebelum proses di lanjutkan.

Perusahaan juga sebaiknya menyimpan dokumen secara teratur berdasarkan masa pajak dan identitas penerima penghasilan. Pengarsipan yang baik mempermudah pencarian dokumen ketika di butuhkan untuk rekonsiliasi atau pemeriksaan.

Dokumen Pendukung untuk Rekonsiliasi dan Pemeriksaan Data

Rekonsiliasi membantu perusahaan memastikan bahwa data penggajian, pemotongan pajak, dan dokumen administrasi saling sesuai. Proses ini dapat di lakukan sebelum pelaporan maupun ketika perusahaan menemukan perbedaan dalam catatan.

Dokumen pendukung yang mungkin di perlukan meliputi daftar pembayaran gaji, bukti pembayaran bonus, catatan perubahan penghasilan, bukti pemotongan, serta catatan penyetoran dan pelaporan yang relevan.

Tim keuangan perlu memeriksa apakah jumlah yang tercatat dalam payroll sesuai dengan dokumen pajak. Jika terdapat selisih, perusahaan harus menelusuri sumber perbedaan dan menentukan langkah koreksi berdasarkan ketentuan yang berlaku.

Penggunaan sistem di gital dapat membantu menata dokumen dan mengurangi pekerjaan manual. Namun, sistem tetap membutuhkan data yang benar serta pemeriksaan oleh pihak yang bertanggung jawab.

Bagi perusahaan yang memiliki banyak karyawan atau administrasi payroll yang kompleks, pendampingan profesional dapat membantu meninjau kelengkapan data dan mengidentifikasi dokumen yang masih perlu di perbaiki. Dengan persiapan yang tepat, proses pembuatan PPh 21 dapat berjalan lebih teratur dan mendukung kepatuhan perpajakan perusahaan.
Klik Gambar Untuk Konsultasi Gratis

Pembuatan PPh 21 Profesional agar Pelaporan Coretax DJP Lebih Tertib

Bagaimana Proses Pembuatan dan Pelaporan PPh 21 Melalui Coretax DJP?

Pemeriksaan Data dan Penghitungan Pajak

Proses pembuatan PPh 21 di mulai dengan memeriksa seluruh data penghasilan karyawan. Perusahaan perlu memastikan bahwa data payroll sesuai dengan kondisi sebenarnya. Pemeriksaan ini mencakup gaji pokok, tunjangan, bonus, insentif, serta komponen penghasilan lain yang menjadi objek pajak.

Petugas pajak atau tim administrasi juga perlu memeriksa identitas karyawan. Data seperti NIK, NPWP jika tersedia, status pegawai, dan status perpajakan harus sesuai dengan dokumen pendukung. Ketidaksesuaian data dapat menyebabkan kesalahan penghitungan atau kendala saat membuat bukti potong.

Setelah pemeriksaan selesai, penghitungan PPh Pasal 21 di lakukan sesuai ketentuan yang berlaku. Perusahaan perlu memperhatikan jenis penerima penghasilan, periode pembayaran, dan metode penghitungan yang sesuai. Ketentuan mengenai tarif efektif rata-rata atau TER juga perlu di terapkan secara tepat sesuai kategori penerima penghasilan dan masa pajak.

Untuk pegawai tetap, penghitungan pada masa pajak selain masa pajak terakhir pada umumnya menggunakan TER bulanan. Pada masa pajak terakhir, penghitungan di lakukan berdasarkan ketentuan tarif Pasal 17 dengan memperhitungkan penghasilan selama tahun pajak. Karena itu, rekonsiliasi penghasilan tahunan menjadi bagian penting dalam proses administrasi PPh 21.

Pembuatan Bukti Potong Sesuai Ketentuan yang Berlaku

Setelah nilai pajak di periksa, perusahaan menyiapkan bukti pemotongan PPh 21 melalui sistem administrasi perpajakan yang berlaku. Bukti potong berfungsi sebagai dokumen yang menunjukkan penghasilan dan pajak yang telah di potong dari penerima penghasilan.

Dalam Coretax DJP, proses pembuatan bukti potong perlu mengikuti jenis dokumen yang sesuai dengan status penerima penghasilan. Perusahaan harus memastikan identitas penerima, masa pajak, jumlah penghasilan, serta nilai pemotongan telah diisi secara benar.

Untuk kebutuhan tertentu, data dapat di masukkan satu per satu atau di proses secara massal menggunakan format yang di dukung sistem. Pilihan metode bergantung pada kebutuhan perusahaan dan fitur yang tersedia. Sebelum bukti potong di terbitkan, lakukan pemeriksaan ulang untuk mengurangi risiko kesalahan data.

Dokumen yang sudah di terbitkan juga perlu di periksa kembali. Jika di temukan perbedaan, perusahaan perlu menanganinya sesuai mekanisme perubahan atau pembetulan yang berlaku. Simpan salinan bukti potong agar mudah di temukan saat karyawan membutuhkan dokumen perpajakan.

Penyetoran Pajak Apabila Terdapat Kewajiban Pembayaran

Tahap berikutnya adalah memastikan apakah terdapat pajak yang harus di setorkan. Jika hasil penghitungan menunjukkan adanya kewajiban pembayaran, perusahaan perlu menyiapkan proses penyetoran sesuai ketentuan dan batas waktu yang berlaku.

Pastikan jumlah yang akan di bayar sesuai dengan hasil penghitungan serta data pada administrasi perpajakan. Kesalahan nominal atau masa pajak dapat menimbulkan perbedaan pencatatan. Oleh sebab itu, lakukan pencocokan sebelum menyelesaikan pembayaran.

Perusahaan juga perlu menyimpan dokumen pendukung pembayaran. Bukti tersebut berguna untuk rekonsiliasi internal dan pemeriksaan apabila terdapat perbedaan data. Perlu di ingat bahwa proses pembayaran dan pelaporan merupakan tahapan berbeda yang saling berkaitan.

Penyampaian SPT Masa PPh 21/26 Melalui Sistem yang Berlaku

Setelah data pemotongan tersedia, perusahaan menyiapkan SPT Masa PPh 21/26. SPT ini di gunakan untuk melaporkan kewajiban pemotongan PPh Pasal 21 dan/atau Pasal 26 sesuai kondisi perusahaan.

Dalam Coretax DJP, pengguna perlu mengikuti alur penyusunan dan penyampaian SPT yang tersedia pada sistem. Periksa masa pajak, data bukti potong, jumlah penghasilan, serta nilai pajak yang di laporkan. Pastikan informasi pada SPT konsisten dengan catatan payroll dan administrasi pembayaran.

Jangan hanya mengandalkan data yang muncul secara otomatis. Perusahaan tetap perlu memeriksa kesesuaian informasi sebelum mengirimkan SPT. Apabila di temukan perbedaan, telusuri sumbernya terlebih dahulu agar koreksi di lakukan secara tepat.

Antarmuka dan prosedur teknis sistem dapat mengalami pembaruan. Karena itu, gunakan panduan resmi DJP yang paling baru saat menjalankan proses. Hal ini membantu perusahaan menghindari kesalahan akibat mengikuti petunjuk lama.

Pemeriksaan Status Pelaporan dan Penyimpanan Dokumen

Setelah SPT di sampaikan, periksa status pelaporan pada sistem. Pastikan proses pengiriman telah tercatat sesuai keterangan yang di tampilkan. Simpan bukti penerimaan elektronik atau dokumen konfirmasi yang tersedia sebagai arsip perusahaan.

Buat sistem penyimpanan yang teratur untuk dokumen payroll, bukti potong, bukti pembayaran, SPT Masa, dan dokumen pendukung lainnya. Pengarsipan berdasarkan masa pajak akan memudahkan proses pencarian data ketika di butuhkan.

Perusahaan juga sebaiknya melakukan rekonsiliasi berkala antara catatan keuangan, data penggajian, dan laporan pajak. Langkah ini membantu mendeteksi selisih lebih awal serta mempermudah persiapan pelaporan periode berikutnya.

Jika tim internal mengalami kendala dalam penghitungan, pembuatan bukti potong, atau pelaporan Coretax, bantuan profesional dapat menjadi pilihan. SAFT Indonesia menyediakan layanan pendampingan perpajakan untuk membantu perusahaan mengelola administrasi PPh 21 secara lebih terstruktur.

Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk mendiskusikan kebutuhan perusahaan. Dapatkan arahan mengenai proses pembuatan PPh 21 sesuai data dan kondisi bisnis Anda.
Klik Gambar Untuk Konsultasi Gratis

Jasa Pembuatan PPh 21 Profesional Sampang dengan Biaya Sesuai Kebutuhan Perusahaan

Berapa Biaya Jasa Pembuatan PPh 21 dan Berapa Lama Prosesnya?

Faktor yang Memengaruhi Biaya Jasa PPh 21 Perusahaan

Biaya jasa pembuatan PPh 21 dapat berbeda untuk setiap perusahaan. Perbedaan tersebut bergantung pada kebutuhan administrasi, kompleksitas penghitungan, serta ruang lingkup pekerjaan yang diberikan kepada penyedia jasa. Karena itu, perusahaan sebaiknya memahami kebutuhan internal sebelum meminta penawaran.

Salah satu faktor utama adalah jenis layanan yang dibutuhkan. Perusahaan yang hanya memerlukan pemeriksaan penghitungan pajak mungkin membutuhkan layanan berbeda dari perusahaan yang memerlukan pengelolaan payroll, pembuatan bukti potong, hingga pelaporan SPT Masa PPh 21/26.

Kompleksitas penghasilan juga dapat memengaruhi pekerjaan. Penghasilan karyawan bisa mencakup gaji pokok, tunjangan, bonus, insentif, dan komponen lain yang perlu diperiksa sesuai ketentuan perpajakan. Semakin beragam komponennya, semakin banyak pemeriksaan yang mungkin diperlukan.

Selain itu, kondisi administrasi perusahaan turut menjadi pertimbangan. Data yang belum teratur, perbedaan catatan payroll, atau kebutuhan pemeriksaan masa pajak sebelumnya dapat menambah tahapan pekerjaan. Oleh sebab itu, estimasi biaya sebaiknya disusun berdasarkan kondisi nyata, bukan hanya jumlah karyawan.

Pengaruh Jumlah Karyawan dan Volume Transaksi terhadap Pekerjaan

Jumlah karyawan menjadi salah satu pertimbangan dalam menentukan ruang lingkup jasa PPh 21. Perusahaan dengan sedikit karyawan mungkin memiliki jumlah data yang lebih terbatas. Sebaliknya, perusahaan dengan banyak karyawan perlu mengelola lebih banyak informasi penghasilan dan bukti pemotongan.

Namun, jumlah karyawan bukan satu-satunya faktor penentu. Volume transaksi, frekuensi perubahan data, serta variasi status pegawai juga dapat memengaruhi tingkat pekerjaan. Perusahaan dengan jumlah karyawan yang sama belum tentu membutuhkan waktu pengolahan yang sama.

Misalnya, perusahaan dengan sistem payroll yang konsisten dapat menyediakan data secara terstruktur. Proses pemeriksaan mungkin lebih mudah karena informasi penghasilan telah direkap secara berkala. Sementara itu, perusahaan yang masih menggabungkan data dari berbagai sumber mungkin memerlukan tahap rekonsiliasi tambahan.

Kebutuhan penerbitan bukti potong juga perlu diperhitungkan. Penyedia jasa perlu mengetahui jumlah dokumen yang harus disiapkan dan metode pengolahan yang dapat digunakan. Informasi tersebut membantu penyusunan estimasi pekerjaan secara lebih realistis.

Pengaruh Kelengkapan Data Payroll terhadap Waktu Pengerjaan

Kelengkapan data payroll sangat berpengaruh terhadap kelancaran pembuatan PPh 21. Data yang lengkap dan konsisten membantu proses pemeriksaan, penghitungan, serta penyusunan dokumen pajak. Sebaliknya, data yang belum lengkap dapat menimbulkan pertanyaan dan pekerjaan tambahan.

Dokumen yang umumnya perlu disiapkan meliputi daftar karyawan, identitas perpajakan, rincian gaji dan tunjangan, bonus, status kepegawaian, serta catatan pemotongan sebelumnya jika relevan. Perusahaan juga perlu menyediakan informasi perubahan karyawan selama periode pajak.

Apabila terdapat selisih antara data payroll dan catatan keuangan, selisih tersebut perlu ditelusuri terlebih dahulu. Penyedia jasa tidak sebaiknya langsung memproses data yang belum jelas karena dapat meningkatkan risiko kesalahan penghitungan.

Lama pengerjaan tidak dapat ditentukan secara seragam untuk semua perusahaan. Waktunya bergantung pada volume data, kondisi dokumen, kompleksitas penghitungan, dan kecepatan konfirmasi dari pihak perusahaan. Karena itu, mintalah estimasi setelah penyedia jasa memahami kebutuhan dan kelengkapan dokumen.

Perbedaan Layanan Penghitungan, Bukti Potong, dan Pelaporan

Sebelum memilih jasa pembuatan PPh 21, perusahaan perlu memahami perbedaan ruang lingkup layanan. Setiap layanan memiliki tujuan dan tahapan pekerjaan yang berbeda.

Penghitungan PPh 21 berfokus pada pemeriksaan data penghasilan dan perhitungan pajak sesuai ketentuan yang berlaku. Layanan ini dapat membantu perusahaan mengevaluasi penghitungan berdasarkan gaji, tunjangan, bonus, status karyawan, serta ketentuan tarif yang relevan.

Layanan pembuatan bukti potong mencakup penyiapan dokumen yang merekam penghasilan dan pajak yang dipotong. Data penerima penghasilan dan nilai pemotongan harus diperiksa sebelum dokumen diterbitkan.

Sementara itu, layanan pelaporan mencakup penyiapan dan penyampaian SPT Masa PPh 21/26 melalui sistem perpajakan yang berlaku, termasuk Coretax DJP. Ruang lingkupnya dapat mencakup pemeriksaan konsistensi data dan pengecekan status pelaporan.

Perusahaan dapat memilih satu layanan atau menggabungkan beberapa layanan sesuai kebutuhan. Pastikan penawaran menjelaskan pekerjaan yang termasuk, dokumen yang harus disediakan, serta tanggung jawab masing-masing pihak.

Cara Meminta Estimasi Biaya Sesuai Kebutuhan Perusahaan

Untuk memperoleh estimasi yang relevan, siapkan informasi dasar sebelum menghubungi penyedia jasa. Informasi tersebut dapat mencakup jumlah karyawan, periode pajak yang akan ditangani, kondisi data payroll, serta layanan yang dibutuhkan.

Jelaskan apakah perusahaan hanya memerlukan penghitungan PPh 21 atau juga membutuhkan pembuatan bukti potong dan pelaporan SPT Masa. Sampaikan pula jika terdapat data yang belum lengkap atau periode sebelumnya yang perlu diperiksa.

Selanjutnya, mintalah rincian penawaran secara tertulis. Periksa apakah biaya mencakup pemeriksaan data, penghitungan, pembuatan bukti potong, pelaporan, dan pendampingan jika ditemukan kendala. Tanyakan juga estimasi waktu berdasarkan kelengkapan dokumen dan ruang lingkup pekerjaan.

SAFT Indonesia dapat menjadi pilihan bagi perusahaan yang membutuhkan pendampingan administrasi perpajakan. Diskusikan kondisi payroll dan kebutuhan pelaporan terlebih dahulu agar layanan yang dipilih sesuai dengan situasi perusahaan.

Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk berkonsultasi mengenai layanan pembuatan PPh 21. Sampaikan kebutuhan perusahaan untuk memperoleh informasi layanan dan estimasi yang sesuai.

Jasa Pembuatan PPh 21 Profesional Sampang untuk Membantu Administrasi Pajak Perusahaan

Mengapa Menggunakan Jasa Pembuatan PPh 21 dari SAFT Indonesia?

Membantu Penghitungan dan Administrasi PPh 21 secara Lebih Terstruktur

Mengelola pajak karyawan membutuhkan ketelitian dan administrasi yang konsisten. Perusahaan perlu memperhatikan gaji, tunjangan, bonus, insentif, status pegawai, serta ketentuan perpajakan yang berlaku. Kesibukan operasional dapat membuat proses ini menyita waktu tim keuangan dan HR.

Melalui jasa pembuatan PPh 21, perusahaan dapat memperoleh pendampingan untuk menata proses penghitungan dan administrasi pajak karyawan. SAFT Indonesia membantu perusahaan memahami kebutuhan pengelolaan PPh Pasal 21 sesuai ruang lingkup layanan yang disepakati.

Penghitungan pajak perlu mempertimbangkan jenis penerima penghasilan dan komponen penghasilan yang relevan. Perusahaan juga perlu memahami penerapan tarif efektif rata-rata atau TER pada masa pajak yang sesuai. Untuk pegawai tetap, penghitungan pada masa pajak terakhir mengikuti mekanisme tersendiri berdasarkan ketentuan yang berlaku.

Administrasi yang tertata membantu perusahaan menyiapkan bukti potong, memeriksa data payroll, dan mendukung penyusunan SPT Masa PPh 21/26. Proses tersebut tetap memerlukan data yang benar serta konfirmasi dari pihak perusahaan.

Pendampingan Sesuai Kebutuhan Perpajakan Perusahaan

Setiap perusahaan memiliki kondisi administrasi yang berbeda. Ada perusahaan yang hanya membutuhkan bantuan penghitungan pajak karyawan. Ada pula perusahaan yang memerlukan pendampingan dalam pembuatan bukti potong dan pelaporan melalui Coretax DJP.

Karena itu, kebutuhan layanan sebaiknya ditentukan berdasarkan kondisi perusahaan. SAFT Indonesia dapat diajak berdiskusi untuk mengidentifikasi pekerjaan yang dibutuhkan dan dokumen yang perlu disiapkan.

Pendampingan dapat membantu tim internal memahami tahapan administrasi yang harus dilakukan. Perusahaan juga dapat mendiskusikan kendala, seperti perubahan data karyawan, perbedaan penghasilan, atau penyesuaian pencatatan pajak.

Sebelum memulai pekerjaan, jelaskan periode pajak yang akan ditangani dan kondisi dokumen yang tersedia. Informasi tersebut membantu penyedia jasa menilai ruang lingkup pekerjaan serta menyampaikan estimasi yang sesuai.

Membantu Memeriksa Konsistensi Data Payroll dan Dokumen Pajak

Data payroll menjadi dasar penting dalam penghitungan PPh 21. Informasi yang tidak konsisten dapat memengaruhi nilai pajak dan dokumen pelaporan. Oleh sebab itu, pemeriksaan data perlu menjadi bagian dari proses administrasi.

Data yang dapat diperiksa mencakup identitas karyawan, status kepegawaian, gaji, tunjangan, bonus, serta catatan pemotongan pajak. Perusahaan juga perlu memastikan data pada dokumen pajak sesuai dengan catatan penggajian dan informasi pendukung.

SAFT Indonesia dapat membantu meninjau konsistensi data sesuai ruang lingkup layanan yang disepakati. Jika ditemukan perbedaan, perusahaan perlu memberikan klarifikasi agar penanganannya memiliki dasar yang jelas.

Pemeriksaan tidak berarti semua risiko dapat dihilangkan. Namun, proses yang terstruktur dapat membantu menemukan ketidaksesuaian lebih awal dan mendukung perbaikan administrasi.

Konsultasi Mengenai Proses dan Kebutuhan Layanan

Perusahaan tidak harus langsung menentukan seluruh layanan sebelum berkonsultasi. Diskusi awal dapat digunakan untuk menjelaskan kondisi penggajian, jumlah karyawan, periode pajak, serta kendala yang sedang dihadapi.

Beberapa hal yang dapat ditanyakan meliputi kebutuhan penghitungan PPh 21, pembuatan bukti potong, pelaporan SPT Masa, dan penggunaan Coretax DJP. Perusahaan juga dapat meminta penjelasan mengenai dokumen yang perlu disiapkan.

SAFT Indonesia melayani kebutuhan konsultasi perpajakan sesuai layanan yang tersedia. Informasi awal yang lengkap akan membantu proses identifikasi kebutuhan dan pembahasan estimasi pekerjaan.

Cara Menghubungi SAFT Indonesia melalui WhatsApp atau Website

Jika perusahaan membutuhkan bantuan penghitungan, bukti potong, atau pelaporan PPh 21, langkah pertama adalah menyampaikan kebutuhan secara jelas. Siapkan informasi mengenai jumlah karyawan, periode pajak, kondisi payroll, dan layanan yang ingin digunakan.

Hubungi SAFT Indonesia melalui WhatsApp 088289190730 atau kunjungi safttax.com. Sampaikan kendala yang sedang dihadapi agar kebutuhan layanan dapat dibahas lebih terarah.

Jangan menunggu sampai dokumen menumpuk atau tenggat pelaporan semakin dekat. Mulailah menata administrasi pajak karyawan dengan proses yang lebih terencana. Konsultasikan kebutuhan perusahaan sekarang untuk memperoleh informasi layanan dan estimasi pekerjaan yang sesuai.

Pilih jasa pembuatan PPh 21 yang sesuai dengan kebutuhan administrasi perusahaan agar proses penghitungan, dokumentasi, dan pelaporan dapat dikelola secara lebih terstruktur.

Pembuatan PPh 21: Jawaban Lengkap tentang Penghitungan, Bukti Potong, dan Coretax

FAQ Seputar Pembuatan PPh 21 Sampang

Apa yang Di maksud dengan Pembuatan PPh 21?

Pembuatan PPh 21 adalah proses administrasi untuk menghitung, memotong, mendokumentasikan, dan melaporkan Pajak Penghasilan Pasal 21 sesuai ketentuan yang berlaku. Pajak ini berkaitan dengan penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan tertentu.

Dalam perusahaan, proses tersebut biasanya melibatkan pemeriksaan data payroll, penghitungan pajak karyawan, pembuatan bukti potong, serta penyusunan SPT Masa PPh 21/26 jika di wajibkan.

Pembuatan PPh 21 bukan sekadar menghitung pajak dari gaji pokok. Perusahaan juga perlu memperhatikan tunjangan, bonus, insentif, status penerima penghasilan, dan ketentuan tarif yang relevan.

Siapa yang Perlu Membuat dan Melaporkan PPh 21?

Kewajiban pemotongan PPh 21 berlaku bagi pihak yang di tetapkan sebagai pemotong pajak menurut peraturan perpajakan. Pihak tersebut dapat mencakup pemberi kerja, instansi pemerintah, penyelenggara kegiatan, dana pensiun, atau pihak lain sesuai ketentuan.

Perusahaan yang membayar penghasilan kepada karyawan perlu memeriksa kewajiban pemotongan dan pelaporannya. Kewajiban setiap pihak dapat berbeda berdasarkan jenis penghasilan dan status penerima.

Karena itu, perusahaan sebaiknya memeriksa ketentuan yang sesuai dengan kegiatan usahanya. Jika belum memahami kewajiban tersebut, konsultasi dengan tenaga profesional dapat membantu memperjelas kebutuhan administrasi.

Bagaimana Cara Menghitung PPh 21 Karyawan?

Penghitungan PPh 21 dimulai dengan mengumpulkan data penghasilan dan status penerima penghasilan. Data tersebut dapat meliputi gaji, tunjangan, bonus, insentif, periode kerja, dan informasi perpajakan yang relevan.

Metode penghitungan mengikuti ketentuan untuk kategori penerima penghasilan. Untuk pegawai tetap, tarif efektif rata-rata atau TER di gunakan pada masa pajak selain masa pajak terakhir sesuai ketentuan. Pada masa pajak terakhir, penghitungan di lakukan berdasarkan mekanisme tahunan yang berlaku.

Perusahaan perlu memeriksa hasil penghitungan sebelum menerbitkan bukti potong. Penghitungan tidak sebaiknya hanya didasarkan pada persentase perkiraan tanpa memeriksa kategori dan ketentuan yang sesuai.

Apakah PPh 21 Tetap Perlu Di buat Jika Hasil Pemotongan Nihil?

Hasil penghitungan PPh 21 dapat nihil dalam kondisi tertentu. Namun, hasil nihil tidak otomatis berarti seluruh kewajiban administrasi dan pelaporan dapat di abaikan.

Perusahaan perlu menilai jenis penghasilan, status penerima, serta ketentuan pemotongan dan pelaporan yang berlaku. Periksa pula apakah terdapat kewajiban menyampaikan SPT Masa untuk periode tersebut.

Jika perusahaan menghadapi kondisi khusus, sebaiknya lakukan pemeriksaan berdasarkan panduan resmi DJP. Langkah ini membantu menghindari keputusan yang hanya didasarkan pada nilai pajak terutang.

Apakah Pembuatan PPh 21 Dapat Di bantu Konsultan Pajak?

Ya, perusahaan dapat menggunakan jasa profesional untuk membantu proses administrasi PPh 21. Ruang lingkup bantuan dapat mencakup pemeriksaan data payroll, penghitungan pajak, pembuatan bukti potong, hingga pendampingan pelaporan sesuai kesepakatan layanan.

Penggunaan jasa profesional dapat membantu tim internal memahami tahapan pekerjaan dan mengelola dokumen secara lebih terstruktur. Namun, perusahaan tetap perlu menyediakan data yang benar serta memberikan konfirmasi jika di perlukan.

Sebelum memilih penyedia jasa, tanyakan layanan yang tersedia, dokumen yang di butuhkan, estimasi biaya, dan batas pekerjaan yang di tangani. Pastikan juga pembagian tanggung jawab antara perusahaan dan penyedia jasa di jelaskan sejak awal.

Bagaimana Proses Pembuatan Bukti Potong PPh 21 di Coretax?

Proses pembuatan bukti potong dimulai dengan memeriksa identitas penerima penghasilan, masa pajak, rincian penghasilan, dan nilai pajak yang di potong. Setelah data siap, pengguna mengikuti alur pembuatan dokumen pada Coretax DJP sesuai jenis bukti potong yang di perlukan.

Sebelum dokumen di terbitkan, periksa kembali seluruh informasi yang di masukkan. Kesalahan identitas atau nominal dapat memerlukan tindak lanjut sesuai mekanisme pembetulan yang berlaku.

Setelah selesai, simpan bukti potong dan dokumen pendukung secara teratur. Fitur serta langkah teknis pada Coretax dapat berubah, sehingga pengguna perlu mengikuti panduan resmi DJP terbaru.

Apa Perbedaan PPh 21 Bulanan dan Penghitungan pada Masa Pajak Terakhir?

Penghitungan PPh 21 bulanan untuk pegawai tetap umumnya menggunakan TER pada masa pajak selain masa pajak terakhir. Mekanisme ini membantu menentukan pemotongan berdasarkan kategori penghasilan dan tarif yang berlaku.

Pada masa pajak terakhir, penghitungan di lakukan dengan memperhitungkan penghasilan selama tahun pajak dan menerapkan tarif sesuai ketentuan. Pajak yang telah di potong sebelumnya di perhitungkan untuk menentukan jumlah akhir yang harus di potong atau di sesuaikan.

Oleh karena itu, nilai pemotongan pada satu bulan belum tentu sama dengan hasil penghitungan pada masa pajak terakhir. Perusahaan perlu melakukan rekonsiliasi agar total penghasilan, pemotongan sebelumnya, dan perhitungan akhir tercatat dengan benar.

Butuh Bantuan Pembuatan PPh 21 untuk Perusahaan?

Mengelola PPh 21 membutuhkan data yang akurat, pemahaman ketentuan pajak, dan administrasi yang tertib. Jika tim Anda menghadapi kendala dalam penghitungan, pembuatan bukti potong, atau pelaporan melalui Coretax DJP, pertimbangkan pendampingan yang sesuai dengan kebutuhan perusahaan.

SAFT Indonesia siap membantu Anda mendiskusikan kebutuhan administrasi perpajakan perusahaan. Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk mendapatkan informasi layanan dan estimasi pekerjaan.

Jangan biarkan administrasi pajak karyawan menumpuk tanpa perencanaan. Konsultasikan kebutuhan Anda sekarang dan siapkan proses pembuatan PPh 21 secara lebih terstruktur.

Jasa Pembuatan PPh 21 Bangkalan untuk Administrasi Pajak yang Tertib

Pembuatan PPh 21 Bangkalan Profesional untuk Membantu Kepatuhan Pajak Perusahaan

Jasa Pembuatan PPh 21 untuk Administrasi Pajak yang Tertib

Apa Itu Pembuatan PPh 21 dan Mengapa Penting bagi Perusahaan?

Pembuatan PPh 21 Bangkalan –merupakan bagian penting dalam administrasi perpajakan perusahaan. Proses ini mencakup penghitungan pajak penghasilan karyawan, pemotongan pajak, pembuatan bukti potong, serta pemenuhan kewajiban penyetoran dan pelaporan sesuai ketentuan yang berlaku. Perusahaan perlu mengelola proses tersebut secara cermat agar administrasi penggajian berjalan tertib.

PPh Pasal 21 berkaitan dengan pajak atas penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan tertentu. Penghasilan tersebut dapat berupa gaji, tunjangan, bonus, honorarium, dan pembayaran lain yang termasuk objek pajak. Besarnya pajak bergantung pada jenis penghasilan, status penerima penghasilan, serta ketentuan penghitungan yang berlaku.

Bagi perusahaan, pengelolaan PPh 21 bukan sekadar pekerjaan administratif. Proses ini juga mendukung transparansi penggajian, ketertiban dokumen, dan kepatuhan terhadap peraturan perpajakan. Karena itu, perusahaan perlu memastikan bahwa data karyawan dan komponen penghasilannya tercatat dengan benar.

Konsultasi Sekarang

Hub Wa 088289190730

Pengertian PPh Pasal 21 dan Penghasilan yang Menjadi Objek Pemotongan

PPh Pasal 21 adalah pajak atas penghasilan yang di terima orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan. Dalam praktik perusahaan, pajak ini paling sering berkaitan dengan pembayaran penghasilan kepada karyawan.

Komponen penghasilan yang perlu di periksa antara lain:

  • Gaji pokok yang di terima karyawan.

  • Tunjangan tetap maupun tidak tetap.

  • Bonus, insentif, dan komisi.

  • Honorarium atau pembayaran tertentu.

  • Penghasilan lain yang termasuk objek pemotongan sesuai peraturan.

Tidak semua pembayaran otomatis memperoleh perlakuan pajak yang sama. Jenis penghasilan, hubungan kerja, dan kondisi penerima dapat memengaruhi penghitungan. Oleh sebab itu, bagian keuangan perlu mengidentifikasi setiap komponen penghasilan sebelum menghitung pajak.

Perusahaan juga perlu memperhatikan status pegawai tetap, pegawai tidak tetap, dan penerima penghasilan bukan pegawai. Perbedaan kategori tersebut dapat memengaruhi mekanisme penghitungan PPh 21.

Siapa yang Berkewajiban Melakukan Pemotongan PPh 21?

Pihak yang melakukan pemotongan PPh 21 di tentukan berdasarkan ketentuan perpajakan. Dalam hubungan kerja, pemberi kerja pada umumnya memiliki kewajiban memotong pajak atas penghasilan karyawan sesuai aturan yang berlaku.

Tanggung jawab tersebut biasanya melibatkan beberapa bagian perusahaan. Tim HRD mengelola data kepegawaian, sedangkan tim payroll menyiapkan rincian penghasilan. Bagian keuangan atau pajak kemudian membantu memastikan penghitungan dan administrasi perpajakan berjalan sesuai prosedur.

Koordinasi antardepartemen sangat di perlukan. Perubahan gaji, pemberian bonus, karyawan baru, atau karyawan yang berhenti bekerja dapat memengaruhi penghitungan pajak. Jika informasi tersebut terlambat di perbarui, perusahaan berisiko menghasilkan perhitungan yang tidak sesuai.

Perusahaan dapat menggunakan jasa konsultan pajak untuk membantu mengelola administrasi tersebut. Bantuan profesional dapat berguna ketika jumlah karyawan cukup banyak atau struktur penghasilannya beragam. Meski demikian, perusahaan tetap perlu memastikan bahwa data yang di berikan lengkap dan akurat.

Perbedaan Penghitungan, Pemotongan, Penyetoran, dan Pelaporan PPh 21

Penghitungan, pemotongan, penyetoran, dan pelaporan merupakan tahapan berbeda dalam pengelolaan PPh 21. Memahami perbedaannya membantu perusahaan menghindari kesalahan administrasi.

Penghitungan PPh 21 adalah proses menentukan besarnya pajak berdasarkan penghasilan dan metode yang berlaku. Tahap ini membutuhkan data payroll yang benar serta penerapan tarif sesuai ketentuan.

Pemotongan PPh 21 merupakan tindakan memotong pajak dari penghasilan yang di bayarkan kepada penerima penghasilan. Nilai potongan perlu di catat agar sesuai dengan hasil penghitungan.

Penyetoran PPh 21 berkaitan dengan pembayaran pajak yang telah di potong apabila terdapat kewajiban setor. Perusahaan perlu memperhatikan jumlah pembayaran dan tenggat yang berlaku.

Pelaporan PPh 21 dil akukan untuk memenuhi kewajiban administrasi kepada Direktorat Jenderal Pajak melalui prosedur yang di tetapkan. Pelaporan perlu di dukung data dan bukti yang sesuai.

Keempat tahap tersebut saling berhubungan. Kesalahan penghitungan dapat memengaruhi jumlah pemotongan, sedangkan ketidaksesuaian data pembayaran dapat menimbulkan kendala saat pelaporan.

Risiko Kesalahan Administrasi dan Pentingnya Kepatuhan Pajak

Kesalahan dalam pengelolaan PPh 21 dapat menimbulkan masalah administratif bagi perusahaan. Contohnya adalah penggunaan data gaji yang tidak terbaru, kesalahan klasifikasi penghasilan, atau ketidaksesuaian antara rekap payroll dan bukti potong.

Masalah tersebut dapat menyulitkan rekonsiliasi pajak dan memperlambat penyelesaian administrasi. Perusahaan juga mungkin perlu melakukan pembetulan apabila di temukan kesalahan pada dokumen atau pelaporan yang telah di sampaikan.

Untuk mengurangi risiko, perusahaan perlu melakukan pemeriksaan data secara berkala. Rekap gaji, tunjangan, bonus, identitas karyawan, dan bukti pemotongan harus di periksa sebelum proses di selesaikan. Dokumentasi yang rapi juga memudahkan perusahaan menelusuri transaksi ketika di perlukan.

Penggunaan jasa pembuatan PPh 21 dapat menjadi pilihan bagi perusahaan yang membutuhkan bantuan dalam proses tersebut. Pendampingan profesional membantu menata administrasi, memeriksa kelengkapan data, dan mengidentifikasi potensi ketidaksesuaian sejak awal. Dengan demikian, pembuatan PPh 21 dapat di kelola secara lebih terstruktur sesuai kebutuhan perusahaan.

Bagaimana Cara Pembuatan dan Penghitungan PPh 21 Karyawan?

Penghitungan pajak karyawan membutuhkan data penghasilan yang lengkap dan metode yang sesuai dengan ketentuan perpajakan. Dalam proses pembuatan PPh 21, perusahaan perlu memeriksa komponen gaji, menentukan kategori penerima penghasilan, menghitung pajak, serta memastikan hasilnya sesuai sebelum membuat bukti potong.

Ketelitian pada setiap tahap membantu perusahaan mengurangi kesalahan administrasi. Proses ini juga memudahkan rekonsiliasi antara data payroll dan dokumen perpajakan.

Data Gaji, Tunjangan, Bonus, dan Komponen Penghasilan Lainnya

Langkah pertama adalah mengumpulkan data penghasilan karyawan untuk masa pajak yang bersangkutan. Data tersebut menjadi dasar untuk menentukan perlakuan pajak dan menghitung jumlah pemotongan.

Beberapa komponen yang perlu di periksa meliputi:

  • Gaji pokok sesuai data penggajian.

  • Tunjangan tetap dan tidak tetap.

  • Bonus, komisi, insentif, atau pembayaran tambahan.

  • Penghasilan lain yang berkaitan dengan pekerjaan.

  • Periode kerja dan perubahan status kepegawaian.

  • Informasi perpajakan yang di perlukan untuk menentukan penghitungan.

Perusahaan perlu memastikan bahwa seluruh data mencerminkan pembayaran yang sebenarnya. Jika karyawan memperoleh bonus atau mengalami perubahan gaji, informasi tersebut harus masuk dalam pemeriksaan payroll.

Data identitas dan status perpajakan juga perlu di periksa. Kesalahan informasi dapat memengaruhi administrasi bukti potong maupun proses penghitungan pajak. Karena itu, tim HRD, payroll, dan keuangan perlu berkoordinasi sebelum penghitungan dil akukan.

Cara Menentukan Metode dan Tarif Pemotongan yang Sesuai

Metode penghitungan PPh 21 tidak selalu sama untuk setiap penerima penghasilan. Perusahaan perlu mengidentifikasi kategori penerima, karakteristik penghasilan, dan masa pajak sebelum menentukan metode yang di gunakan.

Untuk pegawai tetap, penghitungan umumnya memperhatikan mekanisme Tarif Efektif Rata-Rata (TER) pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, penghitungan di lakukan menggunakan mekanisme tahunan sesuai ketentuan yang berlaku.

Sementara itu, penghitungan bagi pegawai tidak tetap atau bukan pegawai dapat mengikuti ketentuan yang berbeda. Oleh karena itu, perusahaan tidak sebaiknya menerapkan satu metode untuk seluruh penerima penghasilan tanpa pemeriksaan.

Dasar regulasi yang penting untuk di pahami adalah PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023. Kedua peraturan tersebut mengatur kerangka tarif dan tata cara penghitungan PPh 21.

Perusahaan juga perlu memperhatikan penghasilan yang di kecualikan, ketentuan khusus, serta perubahan regulasi apabila relevan. Pemeriksaan ini membantu memastikan tarif dan metode yang di gunakan memiliki dasar yang tepat.

Penggunaan Tarif Efektif Rata-Rata (TER) dan Penghitungan pada Masa Pajak Terakhir

Tarif Efektif Rata-Rata atau TER menyederhanakan penghitungan pemotongan PPh 21 untuk kategori penerima penghasilan tertentu. Tarif yang di gunakan di tentukan berdasarkan kategori dan besaran penghasilan bruto sesuai ketentuan.

Dalam mekanisme pegawai tetap, TER umumnya di gunakan untuk menghitung pemotongan pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, pajak di hitung kembali berdasarkan penghasilan yang relevan selama satu tahun atau bagian tahun pajak, kemudian di kurangi pemotongan yang telah di lakukan sesuai ketentuan.

Artinya, tarif bulanan tidak boleh langsung dianggap sebagai tarif pajak tahunan. Perusahaan perlu memperhatikan proses penghitungan pada masa pajak terakhir agar jumlah pajak yang di potong sesuai dengan kewajiban sebenarnya.

Pemeriksaan di perlukan terutama ketika karyawan menerima bonus, mengalami perubahan penghasilan, atau bekerja hanya selama sebagian tahun. Data penghasilan dan pemotongan sebelumnya harus tersedia untuk mendukung penghitungan.

Pemeriksaan Hasil Perhitungan Sebelum Di buatkan Bukti Potong

Sebelum bukti potong di buat, perusahaan perlu memeriksa hasil penghitungan dan memastikan seluruh data sudah sesuai. Pemeriksaan ini menjadi bagian penting dari pengelolaan administrasi pajak karyawan.

Beberapa hal yang perlu di periksa meliputi kesesuaian identitas, jumlah penghasilan bruto, tarif yang di gunakan, nilai pemotongan, dan periode pajak. Perusahaan juga perlu mencocokkan hasil penghitungan dengan rekap payroll.

Jika di temukan perbedaan, penyebabnya perlu di telusuri sebelum proses di lanjutkan. Periksa kemungkinan perubahan gaji, bonus yang belum tercatat, atau kesalahan memasukkan data.

Setelah data sesuai, perusahaan dapat melanjutkan pembuatan bukti potong dan tahapan administrasi berikutnya. Penggunaan jasa profesional dapat membantu perusahaan memeriksa perhitungan, menata dokumen, serta menyiapkan proses pembuatan PPh 21 secara lebih sistematis.

Apa Saja Dokumen dan Data untuk Pembuatan PPh 21 Bangkalan ?

Kelengkapan dokumen menjadi salah satu faktor penting dalam proses pembuatan PPh 21. Perusahaan membutuhkan informasi yang akurat untuk menghitung pajak, menyiapkan bukti potong, dan memenuhi kewajiban administrasi perpajakan.

Data yang di perlukan dapat berbeda menurut status pegawai, jenis penghasilan, dan periode pajak. Karena itu, perusahaan sebaiknya menyiapkan dokumen berdasarkan kondisi masing-masing karyawan, bukan menggunakan daftar persyaratan yang sama untuk seluruh kasus.

Data Identitas Karyawan dan Status Perpajakannya

Data identitas membantu perusahaan memastikan bahwa administrasi perpajakan di lakukan atas penerima penghasilan yang tepat. Informasi ini juga mendukung pembuatan bukti potong dan pencatatan pajak.

Data yang dapat di perlukan antara lain:

  • Nama lengkap sesuai dokumen identitas.

  • Nomor Pokok Wajib Pajak (NPWP) atau informasi NIK yang di gunakan sesuai ketentuan.

  • Status kepegawaian, seperti pegawai tetap atau pegawai tidak tetap.

  • Tanggal mulai bekerja dan tanggal berhenti bekerja jika relevan.

  • Informasi status perpajakan yang di perlukan untuk penghitungan.

  • Data pendukung lain sesuai kategori penerima penghasilan.

Perusahaan perlu memeriksa konsistensi informasi tersebut dengan data kepegawaian. Kesalahan penulisan nama atau nomor identitas dapat menimbulkan kendala ketika membuat bukti potong atau mengelola data pada sistem perpajakan.

Informasi status perpajakan juga perlu di periksa sesuai kebutuhan penghitungan. Namun, perusahaan tidak boleh menganggap bahwa semua informasi identitas memiliki fungsi yang sama pada setiap metode penghitungan.

Pengelolaan data karyawan perlu memperhatikan keamanan dan kerahasiaan informasi pribadi. Akses sebaiknya di batasi kepada pihak yang berwenang menangani administrasi kepegawaian dan perpajakan.

Rekap Gaji, Tunjangan, Bonus, dan Pembayaran Lainnya

Rekap penghasilan merupakan dokumen penting untuk menentukan dasar penghitungan pajak. Data tersebut membantu perusahaan mengetahui jumlah penghasilan yang di terima karyawan selama periode tertentu.

Dokumen yang dapat di siapkan meliputi rekap gaji bulanan, slip gaji, daftar tunjangan, catatan bonus, serta rincian insentif. Jika terdapat pembayaran tambahan, perusahaan perlu memastikan bahwa transaksi tersebut sudah tercatat.

Pemeriksaan perlu di lakukan terhadap kesesuaian angka dalam sistem payroll dan dokumen pendukung. Jika terdapat perbedaan, perusahaan perlu mengidentifikasi penyebabnya sebelum penghitungan pajak di lakukan.

Contohnya, seorang karyawan menerima gaji tetap dan bonus kinerja pada bulan yang sama. Tim payroll perlu memastikan bahwa bonus tersebut tercatat dalam periode pembayaran yang benar dan memperoleh perlakuan pajak sesuai ketentuan.

Perusahaan juga perlu memperhatikan komponen penghasilan yang memiliki perlakuan khusus. Tidak semua pembayaran dapat di perlakukan dengan cara yang sama, sehingga klasifikasi penghasilan harus di lakukan secara cermat.

Rekap penghasilan yang rapi membantu mempercepat proses pemeriksaan. Dokumen tersebut juga berguna saat perusahaan melakukan rekonsiliasi payroll dan administrasi perpajakan.

Data Periode Kerja, Status Pegawai, dan Informasi untuk Penghitungan

Selain identitas dan penghasilan, perusahaan perlu menyiapkan informasi mengenai periode kerja karyawan. Data ini membantu menentukan metode penghitungan yang sesuai dengan kondisi penerima penghasilan.

Informasi yang mungkin di perlukan mencakup tanggal mulai bekerja, tanggal berhenti bekerja, perubahan status kepegawaian, dan riwayat penghasilan selama periode yang relevan. Kebutuhan pastinya bergantung pada kondisi karyawan dan ketentuan pajak yang berlaku.

Karyawan yang mulai bekerja di tengah tahun dapat memiliki kondisi penghitungan berbeda dari karyawan yang bekerja sepanjang tahun. Hal serupa dapat terjadi ketika karyawan berhenti bekerja sebelum masa pajak terakhir.

Perusahaan perlu memeriksa apakah terdapat perubahan gaji, perpindahan status, atau pembayaran tambahan selama periode tersebut. Informasi ini membantu memastikan bahwa penghitungan tidak hanya mengandalkan data gaji pada satu bulan.

Jika karyawan memiliki riwayat pemotongan dari pemberi kerja sebelumnya dan informasi tersebut relevan, dokumen pendukung dapat di perlukan untuk penghitungan tertentu. Perusahaan sebaiknya meminta data sesuai kebutuhan dan ketentuan yang berlaku.

Rekap Payroll dan Bukti Pemotongan Sebelumnya

Rekap payroll dan bukti pemotongan sebelumnya dapat membantu perusahaan memastikan konsistensi penghitungan dari satu periode ke periode berikutnya. Dokumen tersebut penting terutama ketika perusahaan melakukan penghitungan pada masa pajak terakhir.

Beberapa data yang dapat di periksa meliputi jumlah penghasilan bruto, nilai PPh 21 yang telah di potong, periode pemotongan, serta bukti potong yang sudah diterbitkan. Informasi tersebut membantu perusahaan mencocokkan catatan internal dengan administrasi perpajakan.

Jika terjadi perubahan data, perusahaan perlu memastikan bahwa pembaruan sudah tercermin dalam catatan yang di gunakan. Ketidaksesuaian antara rekap payroll dan bukti potong perlu di telusuri sebelum proses di lanjutkan.

Perusahaan juga sebaiknya menyimpan dokumen secara teratur berdasarkan masa pajak dan identitas penerima penghasilan. Pengarsipan yang baik mempermudah pencarian dokumen ketika di butuhkan untuk rekonsiliasi atau pemeriksaan.

Dokumen Pendukung untuk Rekonsiliasi dan Pemeriksaan Data

Rekonsiliasi membantu perusahaan memastikan bahwa data penggajian, pemotongan pajak, dan dokumen administrasi saling sesuai. Proses ini dapat di lakukan sebelum pelaporan maupun ketika perusahaan menemukan perbedaan dalam catatan.

Dokumen pendukung yang mungkin di perlukan meliputi daftar pembayaran gaji, bukti pembayaran bonus, catatan perubahan penghasilan, bukti pemotongan, serta catatan penyetoran dan pelaporan yang relevan.

Tim keuangan perlu memeriksa apakah jumlah yang tercatat dalam payroll sesuai dengan dokumen pajak. Jika terdapat selisih, perusahaan harus menelusuri sumber perbedaan dan menentukan langkah koreksi berdasarkan ketentuan yang berlaku.

Penggunaan sistem di gital dapat membantu menata dokumen dan mengurangi pekerjaan manual. Namun, sistem tetap membutuhkan data yang benar serta pemeriksaan oleh pihak yang bertanggung jawab.

Bagi perusahaan yang memiliki banyak karyawan atau administrasi payroll yang kompleks, pendampingan profesional dapat membantu meninjau kelengkapan data dan mengidentifikasi dokumen yang masih perlu di perbaiki. Dengan persiapan yang tepat, proses pembuatan PPh 21 dapat berjalan lebih teratur dan mendukung kepatuhan perpajakan perusahaan.

Klik Gambar Untuk Konsultasi Gratis

Pembuatan PPh 21 Profesional agar Pelaporan Coretax DJP Lebih Tertib

Bagaimana Proses Pembuatan dan Pelaporan PPh 21 Melalui Coretax DJP?

Pemeriksaan Data dan Penghitungan Pajak

Proses pembuatan PPh 21 di mulai dengan memeriksa seluruh data penghasilan karyawan. Perusahaan perlu memastikan bahwa data payroll sesuai dengan kondisi sebenarnya. Pemeriksaan ini mencakup gaji pokok, tunjangan, bonus, insentif, serta komponen penghasilan lain yang menjadi objek pajak.

Petugas pajak atau tim administrasi juga perlu memeriksa identitas karyawan. Data seperti NIK, NPWP jika tersedia, status pegawai, dan status perpajakan harus sesuai dengan dokumen pendukung. Ketidaksesuaian data dapat menyebabkan kesalahan penghitungan atau kendala saat membuat bukti potong.

Setelah pemeriksaan selesai, penghitungan PPh Pasal 21 di lakukan sesuai ketentuan yang berlaku. Perusahaan perlu memperhatikan jenis penerima penghasilan, periode pembayaran, dan metode penghitungan yang sesuai. Ketentuan mengenai tarif efektif rata-rata atau TER juga perlu di terapkan secara tepat sesuai kategori penerima penghasilan dan masa pajak.

Untuk pegawai tetap, penghitungan pada masa pajak selain masa pajak terakhir pada umumnya menggunakan TER bulanan. Pada masa pajak terakhir, penghitungan di lakukan berdasarkan ketentuan tarif Pasal 17 dengan memperhitungkan penghasilan selama tahun pajak. Karena itu, rekonsiliasi penghasilan tahunan menjadi bagian penting dalam proses administrasi PPh 21.

Pembuatan Bukti Potong Sesuai Ketentuan yang Berlaku

Setelah nilai pajak di periksa, perusahaan menyiapkan bukti pemotongan PPh 21 melalui sistem administrasi perpajakan yang berlaku. Bukti potong berfungsi sebagai dokumen yang menunjukkan penghasilan dan pajak yang telah di potong dari penerima penghasilan.

Dalam Coretax DJP, proses pembuatan bukti potong perlu mengikuti jenis dokumen yang sesuai dengan status penerima penghasilan. Perusahaan harus memastikan identitas penerima, masa pajak, jumlah penghasilan, serta nilai pemotongan telah diisi secara benar.

Untuk kebutuhan tertentu, data dapat di masukkan satu per satu atau di proses secara massal menggunakan format yang di dukung sistem. Pilihan metode bergantung pada kebutuhan perusahaan dan fitur yang tersedia. Sebelum bukti potong di terbitkan, lakukan pemeriksaan ulang untuk mengurangi risiko kesalahan data.

Dokumen yang sudah di terbitkan juga perlu di periksa kembali. Jika di temukan perbedaan, perusahaan perlu menanganinya sesuai mekanisme perubahan atau pembetulan yang berlaku. Simpan salinan bukti potong agar mudah di temukan saat karyawan membutuhkan dokumen perpajakan.

Penyetoran Pajak Apabila Terdapat Kewajiban Pembayaran

Tahap berikutnya adalah memastikan apakah terdapat pajak yang harus di setorkan. Jika hasil penghitungan menunjukkan adanya kewajiban pembayaran, perusahaan perlu menyiapkan proses penyetoran sesuai ketentuan dan batas waktu yang berlaku.

Pastikan jumlah yang akan di bayar sesuai dengan hasil penghitungan serta data pada administrasi perpajakan. Kesalahan nominal atau masa pajak dapat menimbulkan perbedaan pencatatan. Oleh sebab itu, lakukan pencocokan sebelum menyelesaikan pembayaran.

Perusahaan juga perlu menyimpan dokumen pendukung pembayaran. Bukti tersebut berguna untuk rekonsiliasi internal dan pemeriksaan apabila terdapat perbedaan data. Perlu di ingat bahwa proses pembayaran dan pelaporan merupakan tahapan berbeda yang saling berkaitan.

Penyampaian SPT Masa PPh 21/26 Melalui Sistem yang Berlaku

Setelah data pemotongan tersedia, perusahaan menyiapkan SPT Masa PPh 21/26. SPT ini di gunakan untuk melaporkan kewajiban pemotongan PPh Pasal 21 dan/atau Pasal 26 sesuai kondisi perusahaan.

Dalam Coretax DJP, pengguna perlu mengikuti alur penyusunan dan penyampaian SPT yang tersedia pada sistem. Periksa masa pajak, data bukti potong, jumlah penghasilan, serta nilai pajak yang di laporkan. Pastikan informasi pada SPT konsisten dengan catatan payroll dan administrasi pembayaran.

Jangan hanya mengandalkan data yang muncul secara otomatis. Perusahaan tetap perlu memeriksa kesesuaian informasi sebelum mengirimkan SPT. Apabila di temukan perbedaan, telusuri sumbernya terlebih dahulu agar koreksi di lakukan secara tepat.

Antarmuka dan prosedur teknis sistem dapat mengalami pembaruan. Karena itu, gunakan panduan resmi DJP yang paling baru saat menjalankan proses. Hal ini membantu perusahaan menghindari kesalahan akibat mengikuti petunjuk lama.

Pemeriksaan Status Pelaporan dan Penyimpanan Dokumen

Setelah SPT di sampaikan, periksa status pelaporan pada sistem. Pastikan proses pengiriman telah tercatat sesuai keterangan yang di tampilkan. Simpan bukti penerimaan elektronik atau dokumen konfirmasi yang tersedia sebagai arsip perusahaan.

Buat sistem penyimpanan yang teratur untuk dokumen payroll, bukti potong, bukti pembayaran, SPT Masa, dan dokumen pendukung lainnya. Pengarsipan berdasarkan masa pajak akan memudahkan proses pencarian data ketika di butuhkan.

Perusahaan juga sebaiknya melakukan rekonsiliasi berkala antara catatan keuangan, data penggajian, dan laporan pajak. Langkah ini membantu mendeteksi selisih lebih awal serta mempermudah persiapan pelaporan periode berikutnya.

Jika tim internal mengalami kendala dalam penghitungan, pembuatan bukti potong, atau pelaporan Coretax, bantuan profesional dapat menjadi pilihan. SAFT Indonesia menyediakan layanan pendampingan perpajakan untuk membantu perusahaan mengelola administrasi PPh 21 secara lebih terstruktur.

Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk mendiskusikan kebutuhan perusahaan. Dapatkan arahan mengenai proses pembuatan PPh 21 sesuai data dan kondisi bisnis Anda.

Klik Gambar Untuk Konsultasi Gratis

Jasa Pembuatan PPh 21 Profesional Bangkalan dengan Biaya Sesuai Kebutuhan Perusahaan

Berapa Biaya Jasa Pembuatan PPh 21 dan Berapa Lama Prosesnya?

Faktor yang Memengaruhi Biaya Jasa PPh 21 Perusahaan

Biaya jasa pembuatan PPh 21 dapat berbeda untuk setiap perusahaan. Perbedaan tersebut bergantung pada kebutuhan administrasi, kompleksitas penghitungan, serta ruang lingkup pekerjaan yang diberikan kepada penyedia jasa. Karena itu, perusahaan sebaiknya memahami kebutuhan internal sebelum meminta penawaran.

Salah satu faktor utama adalah jenis layanan yang dibutuhkan. Perusahaan yang hanya memerlukan pemeriksaan penghitungan pajak mungkin membutuhkan layanan berbeda dari perusahaan yang memerlukan pengelolaan payroll, pembuatan bukti potong, hingga pelaporan SPT Masa PPh 21/26.

Kompleksitas penghasilan juga dapat memengaruhi pekerjaan. Penghasilan karyawan bisa mencakup gaji pokok, tunjangan, bonus, insentif, dan komponen lain yang perlu diperiksa sesuai ketentuan perpajakan. Semakin beragam komponennya, semakin banyak pemeriksaan yang mungkin diperlukan.

Selain itu, kondisi administrasi perusahaan turut menjadi pertimbangan. Data yang belum teratur, perbedaan catatan payroll, atau kebutuhan pemeriksaan masa pajak sebelumnya dapat menambah tahapan pekerjaan. Oleh sebab itu, estimasi biaya sebaiknya disusun berdasarkan kondisi nyata, bukan hanya jumlah karyawan.

Pengaruh Jumlah Karyawan dan Volume Transaksi terhadap Pekerjaan

Jumlah karyawan menjadi salah satu pertimbangan dalam menentukan ruang lingkup jasa PPh 21. Perusahaan dengan sedikit karyawan mungkin memiliki jumlah data yang lebih terbatas. Sebaliknya, perusahaan dengan banyak karyawan perlu mengelola lebih banyak informasi penghasilan dan bukti pemotongan.

Namun, jumlah karyawan bukan satu-satunya faktor penentu. Volume transaksi, frekuensi perubahan data, serta variasi status pegawai juga dapat memengaruhi tingkat pekerjaan. Perusahaan dengan jumlah karyawan yang sama belum tentu membutuhkan waktu pengolahan yang sama.

Misalnya, perusahaan dengan sistem payroll yang konsisten dapat menyediakan data secara terstruktur. Proses pemeriksaan mungkin lebih mudah karena informasi penghasilan telah direkap secara berkala. Sementara itu, perusahaan yang masih menggabungkan data dari berbagai sumber mungkin memerlukan tahap rekonsiliasi tambahan.

Kebutuhan penerbitan bukti potong juga perlu diperhitungkan. Penyedia jasa perlu mengetahui jumlah dokumen yang harus disiapkan dan metode pengolahan yang dapat digunakan. Informasi tersebut membantu penyusunan estimasi pekerjaan secara lebih realistis.

Pengaruh Kelengkapan Data Payroll terhadap Waktu Pengerjaan

Kelengkapan data payroll sangat berpengaruh terhadap kelancaran pembuatan PPh 21. Data yang lengkap dan konsisten membantu proses pemeriksaan, penghitungan, serta penyusunan dokumen pajak. Sebaliknya, data yang belum lengkap dapat menimbulkan pertanyaan dan pekerjaan tambahan.

Dokumen yang umumnya perlu disiapkan meliputi daftar karyawan, identitas perpajakan, rincian gaji dan tunjangan, bonus, status kepegawaian, serta catatan pemotongan sebelumnya jika relevan. Perusahaan juga perlu menyediakan informasi perubahan karyawan selama periode pajak.

Apabila terdapat selisih antara data payroll dan catatan keuangan, selisih tersebut perlu ditelusuri terlebih dahulu. Penyedia jasa tidak sebaiknya langsung memproses data yang belum jelas karena dapat meningkatkan risiko kesalahan penghitungan.

Lama pengerjaan tidak dapat ditentukan secara seragam untuk semua perusahaan. Waktunya bergantung pada volume data, kondisi dokumen, kompleksitas penghitungan, dan kecepatan konfirmasi dari pihak perusahaan. Karena itu, mintalah estimasi setelah penyedia jasa memahami kebutuhan dan kelengkapan dokumen.

Perbedaan Layanan Penghitungan, Bukti Potong, dan Pelaporan

Sebelum memilih jasa pembuatan PPh 21, perusahaan perlu memahami perbedaan ruang lingkup layanan. Setiap layanan memiliki tujuan dan tahapan pekerjaan yang berbeda.

Penghitungan PPh 21 berfokus pada pemeriksaan data penghasilan dan perhitungan pajak sesuai ketentuan yang berlaku. Layanan ini dapat membantu perusahaan mengevaluasi penghitungan berdasarkan gaji, tunjangan, bonus, status karyawan, serta ketentuan tarif yang relevan.

Layanan pembuatan bukti potong mencakup penyiapan dokumen yang merekam penghasilan dan pajak yang dipotong. Data penerima penghasilan dan nilai pemotongan harus diperiksa sebelum dokumen diterbitkan.

Sementara itu, layanan pelaporan mencakup penyiapan dan penyampaian SPT Masa PPh 21/26 melalui sistem perpajakan yang berlaku, termasuk Coretax DJP. Ruang lingkupnya dapat mencakup pemeriksaan konsistensi data dan pengecekan status pelaporan.

Perusahaan dapat memilih satu layanan atau menggabungkan beberapa layanan sesuai kebutuhan. Pastikan penawaran menjelaskan pekerjaan yang termasuk, dokumen yang harus disediakan, serta tanggung jawab masing-masing pihak.

Cara Meminta Estimasi Biaya Sesuai Kebutuhan Perusahaan

Untuk memperoleh estimasi yang relevan, siapkan informasi dasar sebelum menghubungi penyedia jasa. Informasi tersebut dapat mencakup jumlah karyawan, periode pajak yang akan ditangani, kondisi data payroll, serta layanan yang dibutuhkan.

Jelaskan apakah perusahaan hanya memerlukan penghitungan PPh 21 atau juga membutuhkan pembuatan bukti potong dan pelaporan SPT Masa. Sampaikan pula jika terdapat data yang belum lengkap atau periode sebelumnya yang perlu diperiksa.

Selanjutnya, mintalah rincian penawaran secara tertulis. Periksa apakah biaya mencakup pemeriksaan data, penghitungan, pembuatan bukti potong, pelaporan, dan pendampingan jika ditemukan kendala. Tanyakan juga estimasi waktu berdasarkan kelengkapan dokumen dan ruang lingkup pekerjaan.

SAFT Indonesia dapat menjadi pilihan bagi perusahaan yang membutuhkan pendampingan administrasi perpajakan. Diskusikan kondisi payroll dan kebutuhan pelaporan terlebih dahulu agar layanan yang dipilih sesuai dengan situasi perusahaan.

Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk berkonsultasi mengenai layanan pembuatan PPh 21. Sampaikan kebutuhan perusahaan untuk memperoleh informasi layanan dan estimasi yang sesuai.

Jasa Pembuatan PPh 21 Profesional Bangkalan untuk Membantu Administrasi Pajak Perusahaan

Mengapa Menggunakan Jasa Pembuatan PPh 21 dari SAFT Indonesia?

Membantu Penghitungan dan Administrasi PPh 21 secara Lebih Terstruktur

Mengelola pajak karyawan membutuhkan ketelitian dan administrasi yang konsisten. Perusahaan perlu memperhatikan gaji, tunjangan, bonus, insentif, status pegawai, serta ketentuan perpajakan yang berlaku. Kesibukan operasional dapat membuat proses ini menyita waktu tim keuangan dan HR.

Melalui jasa pembuatan PPh 21, perusahaan dapat memperoleh pendampingan untuk menata proses penghitungan dan administrasi pajak karyawan. SAFT Indonesia membantu perusahaan memahami kebutuhan pengelolaan PPh Pasal 21 sesuai ruang lingkup layanan yang disepakati.

Penghitungan pajak perlu mempertimbangkan jenis penerima penghasilan dan komponen penghasilan yang relevan. Perusahaan juga perlu memahami penerapan tarif efektif rata-rata atau TER pada masa pajak yang sesuai. Untuk pegawai tetap, penghitungan pada masa pajak terakhir mengikuti mekanisme tersendiri berdasarkan ketentuan yang berlaku.

Administrasi yang tertata membantu perusahaan menyiapkan bukti potong, memeriksa data payroll, dan mendukung penyusunan SPT Masa PPh 21/26. Proses tersebut tetap memerlukan data yang benar serta konfirmasi dari pihak perusahaan.

Pendampingan Sesuai Kebutuhan Perpajakan Perusahaan

Setiap perusahaan memiliki kondisi administrasi yang berbeda. Ada perusahaan yang hanya membutuhkan bantuan penghitungan pajak karyawan. Ada pula perusahaan yang memerlukan pendampingan dalam pembuatan bukti potong dan pelaporan melalui Coretax DJP.

Karena itu, kebutuhan layanan sebaiknya ditentukan berdasarkan kondisi perusahaan. SAFT Indonesia dapat diajak berdiskusi untuk mengidentifikasi pekerjaan yang dibutuhkan dan dokumen yang perlu disiapkan.

Pendampingan dapat membantu tim internal memahami tahapan administrasi yang harus dilakukan. Perusahaan juga dapat mendiskusikan kendala, seperti perubahan data karyawan, perbedaan penghasilan, atau penyesuaian pencatatan pajak.

Sebelum memulai pekerjaan, jelaskan periode pajak yang akan ditangani dan kondisi dokumen yang tersedia. Informasi tersebut membantu penyedia jasa menilai ruang lingkup pekerjaan serta menyampaikan estimasi yang sesuai.

Membantu Memeriksa Konsistensi Data Payroll dan Dokumen Pajak

Data payroll menjadi dasar penting dalam penghitungan PPh 21. Informasi yang tidak konsisten dapat memengaruhi nilai pajak dan dokumen pelaporan. Oleh sebab itu, pemeriksaan data perlu menjadi bagian dari proses administrasi.

Data yang dapat diperiksa mencakup identitas karyawan, status kepegawaian, gaji, tunjangan, bonus, serta catatan pemotongan pajak. Perusahaan juga perlu memastikan data pada dokumen pajak sesuai dengan catatan penggajian dan informasi pendukung.

SAFT Indonesia dapat membantu meninjau konsistensi data sesuai ruang lingkup layanan yang disepakati. Jika ditemukan perbedaan, perusahaan perlu memberikan klarifikasi agar penanganannya memiliki dasar yang jelas.

Pemeriksaan tidak berarti semua risiko dapat dihilangkan. Namun, proses yang terstruktur dapat membantu menemukan ketidaksesuaian lebih awal dan mendukung perbaikan administrasi.

Konsultasi Mengenai Proses dan Kebutuhan Layanan

Perusahaan tidak harus langsung menentukan seluruh layanan sebelum berkonsultasi. Diskusi awal dapat digunakan untuk menjelaskan kondisi penggajian, jumlah karyawan, periode pajak, serta kendala yang sedang dihadapi.

Beberapa hal yang dapat ditanyakan meliputi kebutuhan penghitungan PPh 21, pembuatan bukti potong, pelaporan SPT Masa, dan penggunaan Coretax DJP. Perusahaan juga dapat meminta penjelasan mengenai dokumen yang perlu disiapkan.

SAFT Indonesia melayani kebutuhan konsultasi perpajakan sesuai layanan yang tersedia. Informasi awal yang lengkap akan membantu proses identifikasi kebutuhan dan pembahasan estimasi pekerjaan.

Cara Menghubungi SAFT Indonesia melalui WhatsApp atau Website

Jika perusahaan membutuhkan bantuan penghitungan, bukti potong, atau pelaporan PPh 21, langkah pertama adalah menyampaikan kebutuhan secara jelas. Siapkan informasi mengenai jumlah karyawan, periode pajak, kondisi payroll, dan layanan yang ingin digunakan.

Hubungi SAFT Indonesia melalui WhatsApp 088289190730 atau kunjungi safttax.com. Sampaikan kendala yang sedang dihadapi agar kebutuhan layanan dapat dibahas lebih terarah.

Jangan menunggu sampai dokumen menumpuk atau tenggat pelaporan semakin dekat. Mulailah menata administrasi pajak karyawan dengan proses yang lebih terencana. Konsultasikan kebutuhan perusahaan sekarang untuk memperoleh informasi layanan dan estimasi pekerjaan yang sesuai.

Pilih jasa pembuatan PPh 21 yang sesuai dengan kebutuhan administrasi perusahaan agar proses penghitungan, dokumentasi, dan pelaporan dapat dikelola secara lebih terstruktur.

Pembuatan PPh 21: Jawaban Lengkap tentang Penghitungan, Bukti Potong, dan Coretax

FAQ Seputar Pembuatan PPh 21 Bangkalan

Apa yang Di maksud dengan Pembuatan PPh 21?

Pembuatan PPh 21 adalah proses administrasi untuk menghitung, memotong, mendokumentasikan, dan melaporkan Pajak Penghasilan Pasal 21 sesuai ketentuan yang berlaku. Pajak ini berkaitan dengan penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan tertentu.

Dalam perusahaan, proses tersebut biasanya melibatkan pemeriksaan data payroll, penghitungan pajak karyawan, pembuatan bukti potong, serta penyusunan SPT Masa PPh 21/26 jika di wajibkan.

Pembuatan PPh 21 bukan sekadar menghitung pajak dari gaji pokok. Perusahaan juga perlu memperhatikan tunjangan, bonus, insentif, status penerima penghasilan, dan ketentuan tarif yang relevan.

Siapa yang Perlu Membuat dan Melaporkan PPh 21?

Kewajiban pemotongan PPh 21 berlaku bagi pihak yang di tetapkan sebagai pemotong pajak menurut peraturan perpajakan. Pihak tersebut dapat mencakup pemberi kerja, instansi pemerintah, penyelenggara kegiatan, dana pensiun, atau pihak lain sesuai ketentuan.

Perusahaan yang membayar penghasilan kepada karyawan perlu memeriksa kewajiban pemotongan dan pelaporannya. Kewajiban setiap pihak dapat berbeda berdasarkan jenis penghasilan dan status penerima.

Karena itu, perusahaan sebaiknya memeriksa ketentuan yang sesuai dengan kegiatan usahanya. Jika belum memahami kewajiban tersebut, konsultasi dengan tenaga profesional dapat membantu memperjelas kebutuhan administrasi.

Bagaimana Cara Menghitung PPh 21 Karyawan?

Penghitungan PPh 21 dimulai dengan mengumpulkan data penghasilan dan status penerima penghasilan. Data tersebut dapat meliputi gaji, tunjangan, bonus, insentif, periode kerja, dan informasi perpajakan yang relevan.

Metode penghitungan mengikuti ketentuan untuk kategori penerima penghasilan. Untuk pegawai tetap, tarif efektif rata-rata atau TER di gunakan pada masa pajak selain masa pajak terakhir sesuai ketentuan. Pada masa pajak terakhir, penghitungan di lakukan berdasarkan mekanisme tahunan yang berlaku.

Perusahaan perlu memeriksa hasil penghitungan sebelum menerbitkan bukti potong. Penghitungan tidak sebaiknya hanya didasarkan pada persentase perkiraan tanpa memeriksa kategori dan ketentuan yang sesuai.

Apakah PPh 21 Tetap Perlu Di buat Jika Hasil Pemotongan Nihil?

Hasil penghitungan PPh 21 dapat nihil dalam kondisi tertentu. Namun, hasil nihil tidak otomatis berarti seluruh kewajiban administrasi dan pelaporan dapat di abaikan.

Perusahaan perlu menilai jenis penghasilan, status penerima, serta ketentuan pemotongan dan pelaporan yang berlaku. Periksa pula apakah terdapat kewajiban menyampaikan SPT Masa untuk periode tersebut.

Jika perusahaan menghadapi kondisi khusus, sebaiknya lakukan pemeriksaan berdasarkan panduan resmi DJP. Langkah ini membantu menghindari keputusan yang hanya didasarkan pada nilai pajak terutang.

Apakah Pembuatan PPh 21 Dapat Di bantu Konsultan Pajak?

Ya, perusahaan dapat menggunakan jasa profesional untuk membantu proses administrasi PPh 21. Ruang lingkup bantuan dapat mencakup pemeriksaan data payroll, penghitungan pajak, pembuatan bukti potong, hingga pendampingan pelaporan sesuai kesepakatan layanan.

Penggunaan jasa profesional dapat membantu tim internal memahami tahapan pekerjaan dan mengelola dokumen secara lebih terstruktur. Namun, perusahaan tetap perlu menyediakan data yang benar serta memberikan konfirmasi jika di perlukan.

Sebelum memilih penyedia jasa, tanyakan layanan yang tersedia, dokumen yang di butuhkan, estimasi biaya, dan batas pekerjaan yang di tangani. Pastikan juga pembagian tanggung jawab antara perusahaan dan penyedia jasa di jelaskan sejak awal.

Bagaimana Proses Pembuatan Bukti Potong PPh 21 di Coretax?

Proses pembuatan bukti potong dimulai dengan memeriksa identitas penerima penghasilan, masa pajak, rincian penghasilan, dan nilai pajak yang di potong. Setelah data siap, pengguna mengikuti alur pembuatan dokumen pada Coretax DJP sesuai jenis bukti potong yang di perlukan.

Sebelum dokumen di terbitkan, periksa kembali seluruh informasi yang di masukkan. Kesalahan identitas atau nominal dapat memerlukan tindak lanjut sesuai mekanisme pembetulan yang berlaku.

Setelah selesai, simpan bukti potong dan dokumen pendukung secara teratur. Fitur serta langkah teknis pada Coretax dapat berubah, sehingga pengguna perlu mengikuti panduan resmi DJP terbaru.

Apa Perbedaan PPh 21 Bulanan dan Penghitungan pada Masa Pajak Terakhir?

Penghitungan PPh 21 bulanan untuk pegawai tetap umumnya menggunakan TER pada masa pajak selain masa pajak terakhir. Mekanisme ini membantu menentukan pemotongan berdasarkan kategori penghasilan dan tarif yang berlaku.

Pada masa pajak terakhir, penghitungan di lakukan dengan memperhitungkan penghasilan selama tahun pajak dan menerapkan tarif sesuai ketentuan. Pajak yang telah di potong sebelumnya di perhitungkan untuk menentukan jumlah akhir yang harus di potong atau di sesuaikan.

Oleh karena itu, nilai pemotongan pada satu bulan belum tentu sama dengan hasil penghitungan pada masa pajak terakhir. Perusahaan perlu melakukan rekonsiliasi agar total penghasilan, pemotongan sebelumnya, dan perhitungan akhir tercatat dengan benar.

Butuh Bantuan Pembuatan PPh 21 untuk Perusahaan?

Mengelola PPh 21 membutuhkan data yang akurat, pemahaman ketentuan pajak, dan administrasi yang tertib. Jika tim Anda menghadapi kendala dalam penghitungan, pembuatan bukti potong, atau pelaporan melalui Coretax DJP, pertimbangkan pendampingan yang sesuai dengan kebutuhan perusahaan.

SAFT Indonesia siap membantu Anda mendiskusikan kebutuhan administrasi perpajakan perusahaan. Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk mendapatkan informasi layanan dan estimasi pekerjaan.

Jangan biarkan administrasi pajak karyawan menumpuk tanpa perencanaan. Konsultasikan kebutuhan Anda sekarang dan siapkan proses pembuatan PPh 21 secara lebih terstruktur.

Jasa Pembuatan PPh 21 Gresik untuk Administrasi Pajak yang Tertib

Pembuatan PPh 21 Gresik Profesional untuk Membantu Kepatuhan Pajak Perusahaan

Jasa Pembuatan PPh 21 untuk Administrasi Pajak yang Tertib

Apa Itu Pembuatan PPh 21 dan Mengapa Penting bagi Perusahaan?

Pembuatan PPh 21 Gresik –merupakan bagian penting dalam administrasi perpajakan perusahaan. Proses ini mencakup penghitungan pajak penghasilan karyawan, pemotongan pajak, pembuatan bukti potong, serta pemenuhan kewajiban penyetoran dan pelaporan sesuai ketentuan yang berlaku. Perusahaan perlu mengelola proses tersebut secara cermat agar administrasi penggajian berjalan tertib.

PPh Pasal 21 berkaitan dengan pajak atas penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan tertentu. Penghasilan tersebut dapat berupa gaji, tunjangan, bonus, honorarium, dan pembayaran lain yang termasuk objek pajak. Besarnya pajak bergantung pada jenis penghasilan, status penerima penghasilan, serta ketentuan penghitungan yang berlaku.

Bagi perusahaan, pengelolaan PPh 21 bukan sekadar pekerjaan administratif. Proses ini juga mendukung transparansi penggajian, ketertiban dokumen, dan kepatuhan terhadap peraturan perpajakan. Karena itu, perusahaan perlu memastikan bahwa data karyawan dan komponen penghasilannya tercatat dengan benar.

Konsultasi Sekarang

Hub Wa 088289190730

Pengertian PPh Pasal 21 dan Penghasilan yang Menjadi Objek Pemotongan

PPh Pasal 21 adalah pajak atas penghasilan yang di terima orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan. Dalam praktik perusahaan, pajak ini paling sering berkaitan dengan pembayaran penghasilan kepada karyawan.

Komponen penghasilan yang perlu di periksa antara lain:

  • Gaji pokok yang di terima karyawan.

  • Tunjangan tetap maupun tidak tetap.

  • Bonus, insentif, dan komisi.

  • Honorarium atau pembayaran tertentu.

  • Penghasilan lain yang termasuk objek pemotongan sesuai peraturan.

Tidak semua pembayaran otomatis memperoleh perlakuan pajak yang sama. Jenis penghasilan, hubungan kerja, dan kondisi penerima dapat memengaruhi penghitungan. Oleh sebab itu, bagian keuangan perlu mengidentifikasi setiap komponen penghasilan sebelum menghitung pajak.

Perusahaan juga perlu memperhatikan status pegawai tetap, pegawai tidak tetap, dan penerima penghasilan bukan pegawai. Perbedaan kategori tersebut dapat memengaruhi mekanisme penghitungan PPh 21.

Siapa yang Berkewajiban Melakukan Pemotongan PPh 21?

Pihak yang melakukan pemotongan PPh 21 di tentukan berdasarkan ketentuan perpajakan. Dalam hubungan kerja, pemberi kerja pada umumnya memiliki kewajiban memotong pajak atas penghasilan karyawan sesuai aturan yang berlaku.

Tanggung jawab tersebut biasanya melibatkan beberapa bagian perusahaan. Tim HRD mengelola data kepegawaian, sedangkan tim payroll menyiapkan rincian penghasilan. Bagian keuangan atau pajak kemudian membantu memastikan penghitungan dan administrasi perpajakan berjalan sesuai prosedur.

Koordinasi antardepartemen sangat di perlukan. Perubahan gaji, pemberian bonus, karyawan baru, atau karyawan yang berhenti bekerja dapat memengaruhi penghitungan pajak. Jika informasi tersebut terlambat di perbarui, perusahaan berisiko menghasilkan perhitungan yang tidak sesuai.

Perusahaan dapat menggunakan jasa konsultan pajak untuk membantu mengelola administrasi tersebut. Bantuan profesional dapat berguna ketika jumlah karyawan cukup banyak atau struktur penghasilannya beragam. Meski demikian, perusahaan tetap perlu memastikan bahwa data yang di berikan lengkap dan akurat.

Perbedaan Penghitungan, Pemotongan, Penyetoran, dan Pelaporan PPh 21

Penghitungan, pemotongan, penyetoran, dan pelaporan merupakan tahapan berbeda dalam pengelolaan PPh 21. Memahami perbedaannya membantu perusahaan menghindari kesalahan administrasi.

Penghitungan PPh 21 adalah proses menentukan besarnya pajak berdasarkan penghasilan dan metode yang berlaku. Tahap ini membutuhkan data payroll yang benar serta penerapan tarif sesuai ketentuan.

Pemotongan PPh 21 merupakan tindakan memotong pajak dari penghasilan yang di bayarkan kepada penerima penghasilan. Nilai potongan perlu di catat agar sesuai dengan hasil penghitungan.

Penyetoran PPh 21 berkaitan dengan pembayaran pajak yang telah di potong apabila terdapat kewajiban setor. Perusahaan perlu memperhatikan jumlah pembayaran dan tenggat yang berlaku.

Pelaporan PPh 21 dil akukan untuk memenuhi kewajiban administrasi kepada Direktorat Jenderal Pajak melalui prosedur yang di tetapkan. Pelaporan perlu di dukung data dan bukti yang sesuai.

Keempat tahap tersebut saling berhubungan. Kesalahan penghitungan dapat memengaruhi jumlah pemotongan, sedangkan ketidaksesuaian data pembayaran dapat menimbulkan kendala saat pelaporan.

Risiko Kesalahan Administrasi dan Pentingnya Kepatuhan Pajak

Kesalahan dalam pengelolaan PPh 21 dapat menimbulkan masalah administratif bagi perusahaan. Contohnya adalah penggunaan data gaji yang tidak terbaru, kesalahan klasifikasi penghasilan, atau ketidaksesuaian antara rekap payroll dan bukti potong.

Masalah tersebut dapat menyulitkan rekonsiliasi pajak dan memperlambat penyelesaian administrasi. Perusahaan juga mungkin perlu melakukan pembetulan apabila di temukan kesalahan pada dokumen atau pelaporan yang telah di sampaikan.

Untuk mengurangi risiko, perusahaan perlu melakukan pemeriksaan data secara berkala. Rekap gaji, tunjangan, bonus, identitas karyawan, dan bukti pemotongan harus di periksa sebelum proses di selesaikan. Dokumentasi yang rapi juga memudahkan perusahaan menelusuri transaksi ketika di perlukan.

Penggunaan jasa pembuatan PPh 21 dapat menjadi pilihan bagi perusahaan yang membutuhkan bantuan dalam proses tersebut. Pendampingan profesional membantu menata administrasi, memeriksa kelengkapan data, dan mengidentifikasi potensi ketidaksesuaian sejak awal. Dengan demikian, pembuatan PPh 21 dapat di kelola secara lebih terstruktur sesuai kebutuhan perusahaan.

Bagaimana Cara Pembuatan dan Penghitungan PPh 21 Karyawan?

Penghitungan pajak karyawan membutuhkan data penghasilan yang lengkap dan metode yang sesuai dengan ketentuan perpajakan. Dalam proses pembuatan PPh 21, perusahaan perlu memeriksa komponen gaji, menentukan kategori penerima penghasilan, menghitung pajak, serta memastikan hasilnya sesuai sebelum membuat bukti potong.

Ketelitian pada setiap tahap membantu perusahaan mengurangi kesalahan administrasi. Proses ini juga memudahkan rekonsiliasi antara data payroll dan dokumen perpajakan.

Data Gaji, Tunjangan, Bonus, dan Komponen Penghasilan Lainnya

Langkah pertama adalah mengumpulkan data penghasilan karyawan untuk masa pajak yang bersangkutan. Data tersebut menjadi dasar untuk menentukan perlakuan pajak dan menghitung jumlah pemotongan.

Beberapa komponen yang perlu di periksa meliputi:

  • Gaji pokok sesuai data penggajian.

  • Tunjangan tetap dan tidak tetap.

  • Bonus, komisi, insentif, atau pembayaran tambahan.

  • Penghasilan lain yang berkaitan dengan pekerjaan.

  • Periode kerja dan perubahan status kepegawaian.

  • Informasi perpajakan yang di perlukan untuk menentukan penghitungan.

Perusahaan perlu memastikan bahwa seluruh data mencerminkan pembayaran yang sebenarnya. Jika karyawan memperoleh bonus atau mengalami perubahan gaji, informasi tersebut harus masuk dalam pemeriksaan payroll.

Data identitas dan status perpajakan juga perlu di periksa. Kesalahan informasi dapat memengaruhi administrasi bukti potong maupun proses penghitungan pajak. Karena itu, tim HRD, payroll, dan keuangan perlu berkoordinasi sebelum penghitungan dil akukan.

Cara Menentukan Metode dan Tarif Pemotongan yang Sesuai

Metode penghitungan PPh 21 tidak selalu sama untuk setiap penerima penghasilan. Perusahaan perlu mengidentifikasi kategori penerima, karakteristik penghasilan, dan masa pajak sebelum menentukan metode yang di gunakan.

Untuk pegawai tetap, penghitungan umumnya memperhatikan mekanisme Tarif Efektif Rata-Rata (TER) pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, penghitungan di lakukan menggunakan mekanisme tahunan sesuai ketentuan yang berlaku.

Sementara itu, penghitungan bagi pegawai tidak tetap atau bukan pegawai dapat mengikuti ketentuan yang berbeda. Oleh karena itu, perusahaan tidak sebaiknya menerapkan satu metode untuk seluruh penerima penghasilan tanpa pemeriksaan.

Dasar regulasi yang penting untuk di pahami adalah PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023. Kedua peraturan tersebut mengatur kerangka tarif dan tata cara penghitungan PPh 21.

Perusahaan juga perlu memperhatikan penghasilan yang di kecualikan, ketentuan khusus, serta perubahan regulasi apabila relevan. Pemeriksaan ini membantu memastikan tarif dan metode yang di gunakan memiliki dasar yang tepat.

Penggunaan Tarif Efektif Rata-Rata (TER) dan Penghitungan pada Masa Pajak Terakhir

Tarif Efektif Rata-Rata atau TER menyederhanakan penghitungan pemotongan PPh 21 untuk kategori penerima penghasilan tertentu. Tarif yang di gunakan di tentukan berdasarkan kategori dan besaran penghasilan bruto sesuai ketentuan.

Dalam mekanisme pegawai tetap, TER umumnya di gunakan untuk menghitung pemotongan pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, pajak di hitung kembali berdasarkan penghasilan yang relevan selama satu tahun atau bagian tahun pajak, kemudian di kurangi pemotongan yang telah di lakukan sesuai ketentuan.

Artinya, tarif bulanan tidak boleh langsung dianggap sebagai tarif pajak tahunan. Perusahaan perlu memperhatikan proses penghitungan pada masa pajak terakhir agar jumlah pajak yang di potong sesuai dengan kewajiban sebenarnya.

Pemeriksaan di perlukan terutama ketika karyawan menerima bonus, mengalami perubahan penghasilan, atau bekerja hanya selama sebagian tahun. Data penghasilan dan pemotongan sebelumnya harus tersedia untuk mendukung penghitungan.

Pemeriksaan Hasil Perhitungan Sebelum Di buatkan Bukti Potong

Sebelum bukti potong di buat, perusahaan perlu memeriksa hasil penghitungan dan memastikan seluruh data sudah sesuai. Pemeriksaan ini menjadi bagian penting dari pengelolaan administrasi pajak karyawan.

Beberapa hal yang perlu di periksa meliputi kesesuaian identitas, jumlah penghasilan bruto, tarif yang di gunakan, nilai pemotongan, dan periode pajak. Perusahaan juga perlu mencocokkan hasil penghitungan dengan rekap payroll.

Jika di temukan perbedaan, penyebabnya perlu di telusuri sebelum proses di lanjutkan. Periksa kemungkinan perubahan gaji, bonus yang belum tercatat, atau kesalahan memasukkan data.

Setelah data sesuai, perusahaan dapat melanjutkan pembuatan bukti potong dan tahapan administrasi berikutnya. Penggunaan jasa profesional dapat membantu perusahaan memeriksa perhitungan, menata dokumen, serta menyiapkan proses pembuatan PPh 21 secara lebih sistematis.

Apa Saja Dokumen dan Data untuk Pembuatan PPh 21 Gresik ?

Kelengkapan dokumen menjadi salah satu faktor penting dalam proses pembuatan PPh 21. Perusahaan membutuhkan informasi yang akurat untuk menghitung pajak, menyiapkan bukti potong, dan memenuhi kewajiban administrasi perpajakan.

Data yang di perlukan dapat berbeda menurut status pegawai, jenis penghasilan, dan periode pajak. Karena itu, perusahaan sebaiknya menyiapkan dokumen berdasarkan kondisi masing-masing karyawan, bukan menggunakan daftar persyaratan yang sama untuk seluruh kasus.

Data Identitas Karyawan dan Status Perpajakannya

Data identitas membantu perusahaan memastikan bahwa administrasi perpajakan di lakukan atas penerima penghasilan yang tepat. Informasi ini juga mendukung pembuatan bukti potong dan pencatatan pajak.

Data yang dapat di perlukan antara lain:

  • Nama lengkap sesuai dokumen identitas.

  • Nomor Pokok Wajib Pajak (NPWP) atau informasi NIK yang di gunakan sesuai ketentuan.

  • Status kepegawaian, seperti pegawai tetap atau pegawai tidak tetap.

  • Tanggal mulai bekerja dan tanggal berhenti bekerja jika relevan.

  • Informasi status perpajakan yang di perlukan untuk penghitungan.

  • Data pendukung lain sesuai kategori penerima penghasilan.

Perusahaan perlu memeriksa konsistensi informasi tersebut dengan data kepegawaian. Kesalahan penulisan nama atau nomor identitas dapat menimbulkan kendala ketika membuat bukti potong atau mengelola data pada sistem perpajakan.

Informasi status perpajakan juga perlu di periksa sesuai kebutuhan penghitungan. Namun, perusahaan tidak boleh menganggap bahwa semua informasi identitas memiliki fungsi yang sama pada setiap metode penghitungan.

Pengelolaan data karyawan perlu memperhatikan keamanan dan kerahasiaan informasi pribadi. Akses sebaiknya di batasi kepada pihak yang berwenang menangani administrasi kepegawaian dan perpajakan.

Rekap Gaji, Tunjangan, Bonus, dan Pembayaran Lainnya

Rekap penghasilan merupakan dokumen penting untuk menentukan dasar penghitungan pajak. Data tersebut membantu perusahaan mengetahui jumlah penghasilan yang di terima karyawan selama periode tertentu.

Dokumen yang dapat di siapkan meliputi rekap gaji bulanan, slip gaji, daftar tunjangan, catatan bonus, serta rincian insentif. Jika terdapat pembayaran tambahan, perusahaan perlu memastikan bahwa transaksi tersebut sudah tercatat.

Pemeriksaan perlu di lakukan terhadap kesesuaian angka dalam sistem payroll dan dokumen pendukung. Jika terdapat perbedaan, perusahaan perlu mengidentifikasi penyebabnya sebelum penghitungan pajak di lakukan.

Contohnya, seorang karyawan menerima gaji tetap dan bonus kinerja pada bulan yang sama. Tim payroll perlu memastikan bahwa bonus tersebut tercatat dalam periode pembayaran yang benar dan memperoleh perlakuan pajak sesuai ketentuan.

Perusahaan juga perlu memperhatikan komponen penghasilan yang memiliki perlakuan khusus. Tidak semua pembayaran dapat di perlakukan dengan cara yang sama, sehingga klasifikasi penghasilan harus di lakukan secara cermat.

Rekap penghasilan yang rapi membantu mempercepat proses pemeriksaan. Dokumen tersebut juga berguna saat perusahaan melakukan rekonsiliasi payroll dan administrasi perpajakan.

Data Periode Kerja, Status Pegawai, dan Informasi untuk Penghitungan

Selain identitas dan penghasilan, perusahaan perlu menyiapkan informasi mengenai periode kerja karyawan. Data ini membantu menentukan metode penghitungan yang sesuai dengan kondisi penerima penghasilan.

Informasi yang mungkin di perlukan mencakup tanggal mulai bekerja, tanggal berhenti bekerja, perubahan status kepegawaian, dan riwayat penghasilan selama periode yang relevan. Kebutuhan pastinya bergantung pada kondisi karyawan dan ketentuan pajak yang berlaku.

Karyawan yang mulai bekerja di tengah tahun dapat memiliki kondisi penghitungan berbeda dari karyawan yang bekerja sepanjang tahun. Hal serupa dapat terjadi ketika karyawan berhenti bekerja sebelum masa pajak terakhir.

Perusahaan perlu memeriksa apakah terdapat perubahan gaji, perpindahan status, atau pembayaran tambahan selama periode tersebut. Informasi ini membantu memastikan bahwa penghitungan tidak hanya mengandalkan data gaji pada satu bulan.

Jika karyawan memiliki riwayat pemotongan dari pemberi kerja sebelumnya dan informasi tersebut relevan, dokumen pendukung dapat di perlukan untuk penghitungan tertentu. Perusahaan sebaiknya meminta data sesuai kebutuhan dan ketentuan yang berlaku.

Rekap Payroll dan Bukti Pemotongan Sebelumnya

Rekap payroll dan bukti pemotongan sebelumnya dapat membantu perusahaan memastikan konsistensi penghitungan dari satu periode ke periode berikutnya. Dokumen tersebut penting terutama ketika perusahaan melakukan penghitungan pada masa pajak terakhir.

Beberapa data yang dapat di periksa meliputi jumlah penghasilan bruto, nilai PPh 21 yang telah di potong, periode pemotongan, serta bukti potong yang sudah diterbitkan. Informasi tersebut membantu perusahaan mencocokkan catatan internal dengan administrasi perpajakan.

Jika terjadi perubahan data, perusahaan perlu memastikan bahwa pembaruan sudah tercermin dalam catatan yang di gunakan. Ketidaksesuaian antara rekap payroll dan bukti potong perlu di telusuri sebelum proses di lanjutkan.

Perusahaan juga sebaiknya menyimpan dokumen secara teratur berdasarkan masa pajak dan identitas penerima penghasilan. Pengarsipan yang baik mempermudah pencarian dokumen ketika di butuhkan untuk rekonsiliasi atau pemeriksaan.

Dokumen Pendukung untuk Rekonsiliasi dan Pemeriksaan Data

Rekonsiliasi membantu perusahaan memastikan bahwa data penggajian, pemotongan pajak, dan dokumen administrasi saling sesuai. Proses ini dapat di lakukan sebelum pelaporan maupun ketika perusahaan menemukan perbedaan dalam catatan.

Dokumen pendukung yang mungkin di perlukan meliputi daftar pembayaran gaji, bukti pembayaran bonus, catatan perubahan penghasilan, bukti pemotongan, serta catatan penyetoran dan pelaporan yang relevan.

Tim keuangan perlu memeriksa apakah jumlah yang tercatat dalam payroll sesuai dengan dokumen pajak. Jika terdapat selisih, perusahaan harus menelusuri sumber perbedaan dan menentukan langkah koreksi berdasarkan ketentuan yang berlaku.

Penggunaan sistem di gital dapat membantu menata dokumen dan mengurangi pekerjaan manual. Namun, sistem tetap membutuhkan data yang benar serta pemeriksaan oleh pihak yang bertanggung jawab.

Bagi perusahaan yang memiliki banyak karyawan atau administrasi payroll yang kompleks, pendampingan profesional dapat membantu meninjau kelengkapan data dan mengidentifikasi dokumen yang masih perlu di perbaiki. Dengan persiapan yang tepat, proses pembuatan PPh 21 dapat berjalan lebih teratur dan mendukung kepatuhan perpajakan perusahaan.

Klik Gambar Untuk Konsultasi Gratis

Pembuatan PPh 21 Profesional agar Pelaporan Coretax DJP Lebih Tertib

Bagaimana Proses Pembuatan dan Pelaporan PPh 21 Melalui Coretax DJP?

Pemeriksaan Data dan Penghitungan Pajak

Proses pembuatan PPh 21 di mulai dengan memeriksa seluruh data penghasilan karyawan. Perusahaan perlu memastikan bahwa data payroll sesuai dengan kondisi sebenarnya. Pemeriksaan ini mencakup gaji pokok, tunjangan, bonus, insentif, serta komponen penghasilan lain yang menjadi objek pajak.

Petugas pajak atau tim administrasi juga perlu memeriksa identitas karyawan. Data seperti NIK, NPWP jika tersedia, status pegawai, dan status perpajakan harus sesuai dengan dokumen pendukung. Ketidaksesuaian data dapat menyebabkan kesalahan penghitungan atau kendala saat membuat bukti potong.

Setelah pemeriksaan selesai, penghitungan PPh Pasal 21 di lakukan sesuai ketentuan yang berlaku. Perusahaan perlu memperhatikan jenis penerima penghasilan, periode pembayaran, dan metode penghitungan yang sesuai. Ketentuan mengenai tarif efektif rata-rata atau TER juga perlu di terapkan secara tepat sesuai kategori penerima penghasilan dan masa pajak.

Untuk pegawai tetap, penghitungan pada masa pajak selain masa pajak terakhir pada umumnya menggunakan TER bulanan. Pada masa pajak terakhir, penghitungan di lakukan berdasarkan ketentuan tarif Pasal 17 dengan memperhitungkan penghasilan selama tahun pajak. Karena itu, rekonsiliasi penghasilan tahunan menjadi bagian penting dalam proses administrasi PPh 21.

Pembuatan Bukti Potong Sesuai Ketentuan yang Berlaku

Setelah nilai pajak di periksa, perusahaan menyiapkan bukti pemotongan PPh 21 melalui sistem administrasi perpajakan yang berlaku. Bukti potong berfungsi sebagai dokumen yang menunjukkan penghasilan dan pajak yang telah di potong dari penerima penghasilan.

Dalam Coretax DJP, proses pembuatan bukti potong perlu mengikuti jenis dokumen yang sesuai dengan status penerima penghasilan. Perusahaan harus memastikan identitas penerima, masa pajak, jumlah penghasilan, serta nilai pemotongan telah diisi secara benar.

Untuk kebutuhan tertentu, data dapat di masukkan satu per satu atau di proses secara massal menggunakan format yang di dukung sistem. Pilihan metode bergantung pada kebutuhan perusahaan dan fitur yang tersedia. Sebelum bukti potong di terbitkan, lakukan pemeriksaan ulang untuk mengurangi risiko kesalahan data.

Dokumen yang sudah di terbitkan juga perlu di periksa kembali. Jika di temukan perbedaan, perusahaan perlu menanganinya sesuai mekanisme perubahan atau pembetulan yang berlaku. Simpan salinan bukti potong agar mudah di temukan saat karyawan membutuhkan dokumen perpajakan.

Penyetoran Pajak Apabila Terdapat Kewajiban Pembayaran

Tahap berikutnya adalah memastikan apakah terdapat pajak yang harus di setorkan. Jika hasil penghitungan menunjukkan adanya kewajiban pembayaran, perusahaan perlu menyiapkan proses penyetoran sesuai ketentuan dan batas waktu yang berlaku.

Pastikan jumlah yang akan di bayar sesuai dengan hasil penghitungan serta data pada administrasi perpajakan. Kesalahan nominal atau masa pajak dapat menimbulkan perbedaan pencatatan. Oleh sebab itu, lakukan pencocokan sebelum menyelesaikan pembayaran.

Perusahaan juga perlu menyimpan dokumen pendukung pembayaran. Bukti tersebut berguna untuk rekonsiliasi internal dan pemeriksaan apabila terdapat perbedaan data. Perlu di ingat bahwa proses pembayaran dan pelaporan merupakan tahapan berbeda yang saling berkaitan.

Penyampaian SPT Masa PPh 21/26 Melalui Sistem yang Berlaku

Setelah data pemotongan tersedia, perusahaan menyiapkan SPT Masa PPh 21/26. SPT ini di gunakan untuk melaporkan kewajiban pemotongan PPh Pasal 21 dan/atau Pasal 26 sesuai kondisi perusahaan.

Dalam Coretax DJP, pengguna perlu mengikuti alur penyusunan dan penyampaian SPT yang tersedia pada sistem. Periksa masa pajak, data bukti potong, jumlah penghasilan, serta nilai pajak yang di laporkan. Pastikan informasi pada SPT konsisten dengan catatan payroll dan administrasi pembayaran.

Jangan hanya mengandalkan data yang muncul secara otomatis. Perusahaan tetap perlu memeriksa kesesuaian informasi sebelum mengirimkan SPT. Apabila di temukan perbedaan, telusuri sumbernya terlebih dahulu agar koreksi di lakukan secara tepat.

Antarmuka dan prosedur teknis sistem dapat mengalami pembaruan. Karena itu, gunakan panduan resmi DJP yang paling baru saat menjalankan proses. Hal ini membantu perusahaan menghindari kesalahan akibat mengikuti petunjuk lama.

Pemeriksaan Status Pelaporan dan Penyimpanan Dokumen

Setelah SPT di sampaikan, periksa status pelaporan pada sistem. Pastikan proses pengiriman telah tercatat sesuai keterangan yang di tampilkan. Simpan bukti penerimaan elektronik atau dokumen konfirmasi yang tersedia sebagai arsip perusahaan.

Buat sistem penyimpanan yang teratur untuk dokumen payroll, bukti potong, bukti pembayaran, SPT Masa, dan dokumen pendukung lainnya. Pengarsipan berdasarkan masa pajak akan memudahkan proses pencarian data ketika di butuhkan.

Perusahaan juga sebaiknya melakukan rekonsiliasi berkala antara catatan keuangan, data penggajian, dan laporan pajak. Langkah ini membantu mendeteksi selisih lebih awal serta mempermudah persiapan pelaporan periode berikutnya.

Jika tim internal mengalami kendala dalam penghitungan, pembuatan bukti potong, atau pelaporan Coretax, bantuan profesional dapat menjadi pilihan. SAFT Indonesia menyediakan layanan pendampingan perpajakan untuk membantu perusahaan mengelola administrasi PPh 21 secara lebih terstruktur.

Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk mendiskusikan kebutuhan perusahaan. Dapatkan arahan mengenai proses pembuatan PPh 21 sesuai data dan kondisi bisnis Anda.

Klik Gambar Untuk Konsultasi Gratis

Jasa Pembuatan PPh 21 Profesional Gresik dengan Biaya Sesuai Kebutuhan Perusahaan

Berapa Biaya Jasa Pembuatan PPh 21 dan Berapa Lama Prosesnya?

Faktor yang Memengaruhi Biaya Jasa PPh 21 Perusahaan

Biaya jasa pembuatan PPh 21 dapat berbeda untuk setiap perusahaan. Perbedaan tersebut bergantung pada kebutuhan administrasi, kompleksitas penghitungan, serta ruang lingkup pekerjaan yang diberikan kepada penyedia jasa. Karena itu, perusahaan sebaiknya memahami kebutuhan internal sebelum meminta penawaran.

Salah satu faktor utama adalah jenis layanan yang dibutuhkan. Perusahaan yang hanya memerlukan pemeriksaan penghitungan pajak mungkin membutuhkan layanan berbeda dari perusahaan yang memerlukan pengelolaan payroll, pembuatan bukti potong, hingga pelaporan SPT Masa PPh 21/26.

Kompleksitas penghasilan juga dapat memengaruhi pekerjaan. Penghasilan karyawan bisa mencakup gaji pokok, tunjangan, bonus, insentif, dan komponen lain yang perlu diperiksa sesuai ketentuan perpajakan. Semakin beragam komponennya, semakin banyak pemeriksaan yang mungkin diperlukan.

Selain itu, kondisi administrasi perusahaan turut menjadi pertimbangan. Data yang belum teratur, perbedaan catatan payroll, atau kebutuhan pemeriksaan masa pajak sebelumnya dapat menambah tahapan pekerjaan. Oleh sebab itu, estimasi biaya sebaiknya disusun berdasarkan kondisi nyata, bukan hanya jumlah karyawan.

Pengaruh Jumlah Karyawan dan Volume Transaksi terhadap Pekerjaan

Jumlah karyawan menjadi salah satu pertimbangan dalam menentukan ruang lingkup jasa PPh 21. Perusahaan dengan sedikit karyawan mungkin memiliki jumlah data yang lebih terbatas. Sebaliknya, perusahaan dengan banyak karyawan perlu mengelola lebih banyak informasi penghasilan dan bukti pemotongan.

Namun, jumlah karyawan bukan satu-satunya faktor penentu. Volume transaksi, frekuensi perubahan data, serta variasi status pegawai juga dapat memengaruhi tingkat pekerjaan. Perusahaan dengan jumlah karyawan yang sama belum tentu membutuhkan waktu pengolahan yang sama.

Misalnya, perusahaan dengan sistem payroll yang konsisten dapat menyediakan data secara terstruktur. Proses pemeriksaan mungkin lebih mudah karena informasi penghasilan telah direkap secara berkala. Sementara itu, perusahaan yang masih menggabungkan data dari berbagai sumber mungkin memerlukan tahap rekonsiliasi tambahan.

Kebutuhan penerbitan bukti potong juga perlu diperhitungkan. Penyedia jasa perlu mengetahui jumlah dokumen yang harus disiapkan dan metode pengolahan yang dapat digunakan. Informasi tersebut membantu penyusunan estimasi pekerjaan secara lebih realistis.

Pengaruh Kelengkapan Data Payroll terhadap Waktu Pengerjaan

Kelengkapan data payroll sangat berpengaruh terhadap kelancaran pembuatan PPh 21. Data yang lengkap dan konsisten membantu proses pemeriksaan, penghitungan, serta penyusunan dokumen pajak. Sebaliknya, data yang belum lengkap dapat menimbulkan pertanyaan dan pekerjaan tambahan.

Dokumen yang umumnya perlu disiapkan meliputi daftar karyawan, identitas perpajakan, rincian gaji dan tunjangan, bonus, status kepegawaian, serta catatan pemotongan sebelumnya jika relevan. Perusahaan juga perlu menyediakan informasi perubahan karyawan selama periode pajak.

Apabila terdapat selisih antara data payroll dan catatan keuangan, selisih tersebut perlu ditelusuri terlebih dahulu. Penyedia jasa tidak sebaiknya langsung memproses data yang belum jelas karena dapat meningkatkan risiko kesalahan penghitungan.

Lama pengerjaan tidak dapat ditentukan secara seragam untuk semua perusahaan. Waktunya bergantung pada volume data, kondisi dokumen, kompleksitas penghitungan, dan kecepatan konfirmasi dari pihak perusahaan. Karena itu, mintalah estimasi setelah penyedia jasa memahami kebutuhan dan kelengkapan dokumen.

Perbedaan Layanan Penghitungan, Bukti Potong, dan Pelaporan

Sebelum memilih jasa pembuatan PPh 21, perusahaan perlu memahami perbedaan ruang lingkup layanan. Setiap layanan memiliki tujuan dan tahapan pekerjaan yang berbeda.

Penghitungan PPh 21 berfokus pada pemeriksaan data penghasilan dan perhitungan pajak sesuai ketentuan yang berlaku. Layanan ini dapat membantu perusahaan mengevaluasi penghitungan berdasarkan gaji, tunjangan, bonus, status karyawan, serta ketentuan tarif yang relevan.

Layanan pembuatan bukti potong mencakup penyiapan dokumen yang merekam penghasilan dan pajak yang dipotong. Data penerima penghasilan dan nilai pemotongan harus diperiksa sebelum dokumen diterbitkan.

Sementara itu, layanan pelaporan mencakup penyiapan dan penyampaian SPT Masa PPh 21/26 melalui sistem perpajakan yang berlaku, termasuk Coretax DJP. Ruang lingkupnya dapat mencakup pemeriksaan konsistensi data dan pengecekan status pelaporan.

Perusahaan dapat memilih satu layanan atau menggabungkan beberapa layanan sesuai kebutuhan. Pastikan penawaran menjelaskan pekerjaan yang termasuk, dokumen yang harus disediakan, serta tanggung jawab masing-masing pihak.

Cara Meminta Estimasi Biaya Sesuai Kebutuhan Perusahaan

Untuk memperoleh estimasi yang relevan, siapkan informasi dasar sebelum menghubungi penyedia jasa. Informasi tersebut dapat mencakup jumlah karyawan, periode pajak yang akan ditangani, kondisi data payroll, serta layanan yang dibutuhkan.

Jelaskan apakah perusahaan hanya memerlukan penghitungan PPh 21 atau juga membutuhkan pembuatan bukti potong dan pelaporan SPT Masa. Sampaikan pula jika terdapat data yang belum lengkap atau periode sebelumnya yang perlu diperiksa.

Selanjutnya, mintalah rincian penawaran secara tertulis. Periksa apakah biaya mencakup pemeriksaan data, penghitungan, pembuatan bukti potong, pelaporan, dan pendampingan jika ditemukan kendala. Tanyakan juga estimasi waktu berdasarkan kelengkapan dokumen dan ruang lingkup pekerjaan.

SAFT Indonesia dapat menjadi pilihan bagi perusahaan yang membutuhkan pendampingan administrasi perpajakan. Diskusikan kondisi payroll dan kebutuhan pelaporan terlebih dahulu agar layanan yang dipilih sesuai dengan situasi perusahaan.

Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk berkonsultasi mengenai layanan pembuatan PPh 21. Sampaikan kebutuhan perusahaan untuk memperoleh informasi layanan dan estimasi yang sesuai.

Jasa Pembuatan PPh 21 Profesional

Gresik

untuk Membantu Administrasi Pajak Perusahaan

Mengapa Menggunakan Jasa Pembuatan PPh 21 dari SAFT Indonesia?

Membantu Penghitungan dan Administrasi PPh 21 secara Lebih Terstruktur

Mengelola pajak karyawan membutuhkan ketelitian dan administrasi yang konsisten. Perusahaan perlu memperhatikan gaji, tunjangan, bonus, insentif, status pegawai, serta ketentuan perpajakan yang berlaku. Kesibukan operasional dapat membuat proses ini menyita waktu tim keuangan dan HR.

Melalui jasa pembuatan PPh 21, perusahaan dapat memperoleh pendampingan untuk menata proses penghitungan dan administrasi pajak karyawan. SAFT Indonesia membantu perusahaan memahami kebutuhan pengelolaan PPh Pasal 21 sesuai ruang lingkup layanan yang disepakati.

Penghitungan pajak perlu mempertimbangkan jenis penerima penghasilan dan komponen penghasilan yang relevan. Perusahaan juga perlu memahami penerapan tarif efektif rata-rata atau TER pada masa pajak yang sesuai. Untuk pegawai tetap, penghitungan pada masa pajak terakhir mengikuti mekanisme tersendiri berdasarkan ketentuan yang berlaku.

Administrasi yang tertata membantu perusahaan menyiapkan bukti potong, memeriksa data payroll, dan mendukung penyusunan SPT Masa PPh 21/26. Proses tersebut tetap memerlukan data yang benar serta konfirmasi dari pihak perusahaan.

Pendampingan Sesuai Kebutuhan Perpajakan Perusahaan

Setiap perusahaan memiliki kondisi administrasi yang berbeda. Ada perusahaan yang hanya membutuhkan bantuan penghitungan pajak karyawan. Ada pula perusahaan yang memerlukan pendampingan dalam pembuatan bukti potong dan pelaporan melalui Coretax DJP.

Karena itu, kebutuhan layanan sebaiknya ditentukan berdasarkan kondisi perusahaan. SAFT Indonesia dapat diajak berdiskusi untuk mengidentifikasi pekerjaan yang dibutuhkan dan dokumen yang perlu disiapkan.

Pendampingan dapat membantu tim internal memahami tahapan administrasi yang harus dilakukan. Perusahaan juga dapat mendiskusikan kendala, seperti perubahan data karyawan, perbedaan penghasilan, atau penyesuaian pencatatan pajak.

Sebelum memulai pekerjaan, jelaskan periode pajak yang akan ditangani dan kondisi dokumen yang tersedia. Informasi tersebut membantu penyedia jasa menilai ruang lingkup pekerjaan serta menyampaikan estimasi yang sesuai.

Membantu Memeriksa Konsistensi Data Payroll dan Dokumen Pajak

Data payroll menjadi dasar penting dalam penghitungan PPh 21. Informasi yang tidak konsisten dapat memengaruhi nilai pajak dan dokumen pelaporan. Oleh sebab itu, pemeriksaan data perlu menjadi bagian dari proses administrasi.

Data yang dapat diperiksa mencakup identitas karyawan, status kepegawaian, gaji, tunjangan, bonus, serta catatan pemotongan pajak. Perusahaan juga perlu memastikan data pada dokumen pajak sesuai dengan catatan penggajian dan informasi pendukung.

SAFT Indonesia dapat membantu meninjau konsistensi data sesuai ruang lingkup layanan yang disepakati. Jika ditemukan perbedaan, perusahaan perlu memberikan klarifikasi agar penanganannya memiliki dasar yang jelas.

Pemeriksaan tidak berarti semua risiko dapat dihilangkan. Namun, proses yang terstruktur dapat membantu menemukan ketidaksesuaian lebih awal dan mendukung perbaikan administrasi.

Konsultasi Mengenai Proses dan Kebutuhan Layanan

Perusahaan tidak harus langsung menentukan seluruh layanan sebelum berkonsultasi. Diskusi awal dapat digunakan untuk menjelaskan kondisi penggajian, jumlah karyawan, periode pajak, serta kendala yang sedang dihadapi.

Beberapa hal yang dapat ditanyakan meliputi kebutuhan penghitungan PPh 21, pembuatan bukti potong, pelaporan SPT Masa, dan penggunaan Coretax DJP. Perusahaan juga dapat meminta penjelasan mengenai dokumen yang perlu disiapkan.

SAFT Indonesia melayani kebutuhan konsultasi perpajakan sesuai layanan yang tersedia. Informasi awal yang lengkap akan membantu proses identifikasi kebutuhan dan pembahasan estimasi pekerjaan.

Cara Menghubungi SAFT Indonesia melalui WhatsApp atau Website

Jika perusahaan membutuhkan bantuan penghitungan, bukti potong, atau pelaporan PPh 21, langkah pertama adalah menyampaikan kebutuhan secara jelas. Siapkan informasi mengenai jumlah karyawan, periode pajak, kondisi payroll, dan layanan yang ingin digunakan.

Hubungi SAFT Indonesia melalui WhatsApp 088289190730 atau kunjungi safttax.com. Sampaikan kendala yang sedang dihadapi agar kebutuhan layanan dapat dibahas lebih terarah.

Jangan menunggu sampai dokumen menumpuk atau tenggat pelaporan semakin dekat. Mulailah menata administrasi pajak karyawan dengan proses yang lebih terencana. Konsultasikan kebutuhan perusahaan sekarang untuk memperoleh informasi layanan dan estimasi pekerjaan yang sesuai.

Pilih jasa pembuatan PPh 21 yang sesuai dengan kebutuhan administrasi perusahaan agar proses penghitungan, dokumentasi, dan pelaporan dapat dikelola secara lebih terstruktur.

Pembuatan PPh 21: Jawaban Lengkap tentang Penghitungan, Bukti Potong, dan Coretax

FAQ Seputar Pembuatan PPh 21 Gresik

Apa yang Di maksud dengan Pembuatan PPh 21?

Pembuatan PPh 21 adalah proses administrasi untuk menghitung, memotong, mendokumentasikan, dan melaporkan Pajak Penghasilan Pasal 21 sesuai ketentuan yang berlaku. Pajak ini berkaitan dengan penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan tertentu.

Dalam perusahaan, proses tersebut biasanya melibatkan pemeriksaan data payroll, penghitungan pajak karyawan, pembuatan bukti potong, serta penyusunan SPT Masa PPh 21/26 jika di wajibkan.

Pembuatan PPh 21 bukan sekadar menghitung pajak dari gaji pokok. Perusahaan juga perlu memperhatikan tunjangan, bonus, insentif, status penerima penghasilan, dan ketentuan tarif yang relevan.

Siapa yang Perlu Membuat dan Melaporkan PPh 21?

Kewajiban pemotongan PPh 21 berlaku bagi pihak yang di tetapkan sebagai pemotong pajak menurut peraturan perpajakan. Pihak tersebut dapat mencakup pemberi kerja, instansi pemerintah, penyelenggara kegiatan, dana pensiun, atau pihak lain sesuai ketentuan.

Perusahaan yang membayar penghasilan kepada karyawan perlu memeriksa kewajiban pemotongan dan pelaporannya. Kewajiban setiap pihak dapat berbeda berdasarkan jenis penghasilan dan status penerima.

Karena itu, perusahaan sebaiknya memeriksa ketentuan yang sesuai dengan kegiatan usahanya. Jika belum memahami kewajiban tersebut, konsultasi dengan tenaga profesional dapat membantu memperjelas kebutuhan administrasi.

Bagaimana Cara Menghitung PPh 21 Karyawan?

Penghitungan PPh 21 dimulai dengan mengumpulkan data penghasilan dan status penerima penghasilan. Data tersebut dapat meliputi gaji, tunjangan, bonus, insentif, periode kerja, dan informasi perpajakan yang relevan.

Metode penghitungan mengikuti ketentuan untuk kategori penerima penghasilan. Untuk pegawai tetap, tarif efektif rata-rata atau TER di gunakan pada masa pajak selain masa pajak terakhir sesuai ketentuan. Pada masa pajak terakhir, penghitungan di lakukan berdasarkan mekanisme tahunan yang berlaku.

Perusahaan perlu memeriksa hasil penghitungan sebelum menerbitkan bukti potong. Penghitungan tidak sebaiknya hanya didasarkan pada persentase perkiraan tanpa memeriksa kategori dan ketentuan yang sesuai.

Apakah PPh 21 Tetap Perlu Di buat Jika Hasil Pemotongan Nihil?

Hasil penghitungan PPh 21 dapat nihil dalam kondisi tertentu. Namun, hasil nihil tidak otomatis berarti seluruh kewajiban administrasi dan pelaporan dapat di abaikan.

Perusahaan perlu menilai jenis penghasilan, status penerima, serta ketentuan pemotongan dan pelaporan yang berlaku. Periksa pula apakah terdapat kewajiban menyampaikan SPT Masa untuk periode tersebut.

Jika perusahaan menghadapi kondisi khusus, sebaiknya lakukan pemeriksaan berdasarkan panduan resmi DJP. Langkah ini membantu menghindari keputusan yang hanya didasarkan pada nilai pajak terutang.

Apakah Pembuatan PPh 21 Dapat Di bantu Konsultan Pajak?

Ya, perusahaan dapat menggunakan jasa profesional untuk membantu proses administrasi PPh 21. Ruang lingkup bantuan dapat mencakup pemeriksaan data payroll, penghitungan pajak, pembuatan bukti potong, hingga pendampingan pelaporan sesuai kesepakatan layanan.

Penggunaan jasa profesional dapat membantu tim internal memahami tahapan pekerjaan dan mengelola dokumen secara lebih terstruktur. Namun, perusahaan tetap perlu menyediakan data yang benar serta memberikan konfirmasi jika di perlukan.

Sebelum memilih penyedia jasa, tanyakan layanan yang tersedia, dokumen yang di butuhkan, estimasi biaya, dan batas pekerjaan yang di tangani. Pastikan juga pembagian tanggung jawab antara perusahaan dan penyedia jasa di jelaskan sejak awal.

Bagaimana Proses Pembuatan Bukti Potong PPh 21 di Coretax?

Proses pembuatan bukti potong dimulai dengan memeriksa identitas penerima penghasilan, masa pajak, rincian penghasilan, dan nilai pajak yang di potong. Setelah data siap, pengguna mengikuti alur pembuatan dokumen pada Coretax DJP sesuai jenis bukti potong yang di perlukan.

Sebelum dokumen di terbitkan, periksa kembali seluruh informasi yang di masukkan. Kesalahan identitas atau nominal dapat memerlukan tindak lanjut sesuai mekanisme pembetulan yang berlaku.

Setelah selesai, simpan bukti potong dan dokumen pendukung secara teratur. Fitur serta langkah teknis pada Coretax dapat berubah, sehingga pengguna perlu mengikuti panduan resmi DJP terbaru.

Apa Perbedaan PPh 21 Bulanan dan Penghitungan pada Masa Pajak Terakhir?

Penghitungan PPh 21 bulanan untuk pegawai tetap umumnya menggunakan TER pada masa pajak selain masa pajak terakhir. Mekanisme ini membantu menentukan pemotongan berdasarkan kategori penghasilan dan tarif yang berlaku.

Pada masa pajak terakhir, penghitungan di lakukan dengan memperhitungkan penghasilan selama tahun pajak dan menerapkan tarif sesuai ketentuan. Pajak yang telah di potong sebelumnya di perhitungkan untuk menentukan jumlah akhir yang harus di potong atau di sesuaikan.

Oleh karena itu, nilai pemotongan pada satu bulan belum tentu sama dengan hasil penghitungan pada masa pajak terakhir. Perusahaan perlu melakukan rekonsiliasi agar total penghasilan, pemotongan sebelumnya, dan perhitungan akhir tercatat dengan benar.

Butuh Bantuan Pembuatan PPh 21 untuk Perusahaan?

Mengelola PPh 21 membutuhkan data yang akurat, pemahaman ketentuan pajak, dan administrasi yang tertib. Jika tim Anda menghadapi kendala dalam penghitungan, pembuatan bukti potong, atau pelaporan melalui Coretax DJP, pertimbangkan pendampingan yang sesuai dengan kebutuhan perusahaan.

SAFT Indonesia siap membantu Anda mendiskusikan kebutuhan administrasi perpajakan perusahaan. Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk mendapatkan informasi layanan dan estimasi pekerjaan.

Jangan biarkan administrasi pajak karyawan menumpuk tanpa perencanaan. Konsultasikan kebutuhan Anda sekarang dan siapkan proses pembuatan PPh 21 secara lebih terstruktur.

Jasa Pembuatan PPh 21 Sidoarjo untuk Administrasi Pajak yang Tertib

Pembuatan PPh 21 Sidoarjo Profesional untuk Membantu Kepatuhan Pajak Perusahaan

Jasa Pembuatan PPh 21 untuk Administrasi Pajak yang Tertib

Apa Itu Pembuatan PPh 21 dan Mengapa Penting bagi Perusahaan?

Pembuatan PPh 21 Sidoarjo –merupakan bagian penting dalam administrasi perpajakan perusahaan. Proses ini mencakup penghitungan pajak penghasilan karyawan, pemotongan pajak, pembuatan bukti potong, serta pemenuhan kewajiban penyetoran dan pelaporan sesuai ketentuan yang berlaku. Perusahaan perlu mengelola proses tersebut secara cermat agar administrasi penggajian berjalan tertib.

PPh Pasal 21 berkaitan dengan pajak atas penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan tertentu. Penghasilan tersebut dapat berupa gaji, tunjangan, bonus, honorarium, dan pembayaran lain yang termasuk objek pajak. Besarnya pajak bergantung pada jenis penghasilan, status penerima penghasilan, serta ketentuan penghitungan yang berlaku.

Bagi perusahaan, pengelolaan PPh 21 bukan sekadar pekerjaan administratif. Proses ini juga mendukung transparansi penggajian, ketertiban dokumen, dan kepatuhan terhadap peraturan perpajakan. Karena itu, perusahaan perlu memastikan bahwa data karyawan dan komponen penghasilannya tercatat dengan benar.

Konsultasi Sekarang

Hub Wa 088289190730

Pengertian PPh Pasal 21 dan Penghasilan yang Menjadi Objek Pemotongan

PPh Pasal 21 adalah pajak atas penghasilan yang di terima orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan. Dalam praktik perusahaan, pajak ini paling sering berkaitan dengan pembayaran penghasilan kepada karyawan.

Komponen penghasilan yang perlu di periksa antara lain:

  • Gaji pokok yang di terima karyawan.

  • Tunjangan tetap maupun tidak tetap.

  • Bonus, insentif, dan komisi.

  • Honorarium atau pembayaran tertentu.

  • Penghasilan lain yang termasuk objek pemotongan sesuai peraturan.

Tidak semua pembayaran otomatis memperoleh perlakuan pajak yang sama. Jenis penghasilan, hubungan kerja, dan kondisi penerima dapat memengaruhi penghitungan. Oleh sebab itu, bagian keuangan perlu mengidentifikasi setiap komponen penghasilan sebelum menghitung pajak.

Perusahaan juga perlu memperhatikan status pegawai tetap, pegawai tidak tetap, dan penerima penghasilan bukan pegawai. Perbedaan kategori tersebut dapat memengaruhi mekanisme penghitungan PPh 21.

Siapa yang Berkewajiban Melakukan Pemotongan PPh 21?

Pihak yang melakukan pemotongan PPh 21 di tentukan berdasarkan ketentuan perpajakan. Dalam hubungan kerja, pemberi kerja pada umumnya memiliki kewajiban memotong pajak atas penghasilan karyawan sesuai aturan yang berlaku.

Tanggung jawab tersebut biasanya melibatkan beberapa bagian perusahaan. Tim HRD mengelola data kepegawaian, sedangkan tim payroll menyiapkan rincian penghasilan. Bagian keuangan atau pajak kemudian membantu memastikan penghitungan dan administrasi perpajakan berjalan sesuai prosedur.

Koordinasi antardepartemen sangat di perlukan. Perubahan gaji, pemberian bonus, karyawan baru, atau karyawan yang berhenti bekerja dapat memengaruhi penghitungan pajak. Jika informasi tersebut terlambat di perbarui, perusahaan berisiko menghasilkan perhitungan yang tidak sesuai.

Perusahaan dapat menggunakan jasa konsultan pajak untuk membantu mengelola administrasi tersebut. Bantuan profesional dapat berguna ketika jumlah karyawan cukup banyak atau struktur penghasilannya beragam. Meski demikian, perusahaan tetap perlu memastikan bahwa data yang di berikan lengkap dan akurat.

Perbedaan Penghitungan, Pemotongan, Penyetoran, dan Pelaporan PPh 21

Penghitungan, pemotongan, penyetoran, dan pelaporan merupakan tahapan berbeda dalam pengelolaan PPh 21. Memahami perbedaannya membantu perusahaan menghindari kesalahan administrasi.

Penghitungan PPh 21 adalah proses menentukan besarnya pajak berdasarkan penghasilan dan metode yang berlaku. Tahap ini membutuhkan data payroll yang benar serta penerapan tarif sesuai ketentuan.

Pemotongan PPh 21 merupakan tindakan memotong pajak dari penghasilan yang di bayarkan kepada penerima penghasilan. Nilai potongan perlu di catat agar sesuai dengan hasil penghitungan.

Penyetoran PPh 21 berkaitan dengan pembayaran pajak yang telah di potong apabila terdapat kewajiban setor. Perusahaan perlu memperhatikan jumlah pembayaran dan tenggat yang berlaku.

Pelaporan PPh 21 dil akukan untuk memenuhi kewajiban administrasi kepada Direktorat Jenderal Pajak melalui prosedur yang di tetapkan. Pelaporan perlu di dukung data dan bukti yang sesuai.

Keempat tahap tersebut saling berhubungan. Kesalahan penghitungan dapat memengaruhi jumlah pemotongan, sedangkan ketidaksesuaian data pembayaran dapat menimbulkan kendala saat pelaporan.

Risiko Kesalahan Administrasi dan Pentingnya Kepatuhan Pajak

Kesalahan dalam pengelolaan PPh 21 dapat menimbulkan masalah administratif bagi perusahaan. Contohnya adalah penggunaan data gaji yang tidak terbaru, kesalahan klasifikasi penghasilan, atau ketidaksesuaian antara rekap payroll dan bukti potong.

Masalah tersebut dapat menyulitkan rekonsiliasi pajak dan memperlambat penyelesaian administrasi. Perusahaan juga mungkin perlu melakukan pembetulan apabila di temukan kesalahan pada dokumen atau pelaporan yang telah di sampaikan.

Untuk mengurangi risiko, perusahaan perlu melakukan pemeriksaan data secara berkala. Rekap gaji, tunjangan, bonus, identitas karyawan, dan bukti pemotongan harus di periksa sebelum proses di selesaikan. Dokumentasi yang rapi juga memudahkan perusahaan menelusuri transaksi ketika di perlukan.

Penggunaan jasa pembuatan PPh 21 dapat menjadi pilihan bagi perusahaan yang membutuhkan bantuan dalam proses tersebut. Pendampingan profesional membantu menata administrasi, memeriksa kelengkapan data, dan mengidentifikasi potensi ketidaksesuaian sejak awal. Dengan demikian, pembuatan PPh 21 dapat di kelola secara lebih terstruktur sesuai kebutuhan perusahaan.

Bagaimana Cara Pembuatan dan Penghitungan PPh 21 Karyawan?

Penghitungan pajak karyawan membutuhkan data penghasilan yang lengkap dan metode yang sesuai dengan ketentuan perpajakan. Dalam proses pembuatan PPh 21, perusahaan perlu memeriksa komponen gaji, menentukan kategori penerima penghasilan, menghitung pajak, serta memastikan hasilnya sesuai sebelum membuat bukti potong.

Ketelitian pada setiap tahap membantu perusahaan mengurangi kesalahan administrasi. Proses ini juga memudahkan rekonsiliasi antara data payroll dan dokumen perpajakan.

Data Gaji, Tunjangan, Bonus, dan Komponen Penghasilan Lainnya

Langkah pertama adalah mengumpulkan data penghasilan karyawan untuk masa pajak yang bersangkutan. Data tersebut menjadi dasar untuk menentukan perlakuan pajak dan menghitung jumlah pemotongan.

Beberapa komponen yang perlu di periksa meliputi:

  • Gaji pokok sesuai data penggajian.

  • Tunjangan tetap dan tidak tetap.

  • Bonus, komisi, insentif, atau pembayaran tambahan.

  • Penghasilan lain yang berkaitan dengan pekerjaan.

  • Periode kerja dan perubahan status kepegawaian.

  • Informasi perpajakan yang di perlukan untuk menentukan penghitungan.

Perusahaan perlu memastikan bahwa seluruh data mencerminkan pembayaran yang sebenarnya. Jika karyawan memperoleh bonus atau mengalami perubahan gaji, informasi tersebut harus masuk dalam pemeriksaan payroll.

Data identitas dan status perpajakan juga perlu di periksa. Kesalahan informasi dapat memengaruhi administrasi bukti potong maupun proses penghitungan pajak. Karena itu, tim HRD, payroll, dan keuangan perlu berkoordinasi sebelum penghitungan dil akukan.

Cara Menentukan Metode dan Tarif Pemotongan yang Sesuai

Metode penghitungan PPh 21 tidak selalu sama untuk setiap penerima penghasilan. Perusahaan perlu mengidentifikasi kategori penerima, karakteristik penghasilan, dan masa pajak sebelum menentukan metode yang di gunakan.

Untuk pegawai tetap, penghitungan umumnya memperhatikan mekanisme Tarif Efektif Rata-Rata (TER) pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, penghitungan di lakukan menggunakan mekanisme tahunan sesuai ketentuan yang berlaku.

Sementara itu, penghitungan bagi pegawai tidak tetap atau bukan pegawai dapat mengikuti ketentuan yang berbeda. Oleh karena itu, perusahaan tidak sebaiknya menerapkan satu metode untuk seluruh penerima penghasilan tanpa pemeriksaan.

Dasar regulasi yang penting untuk di pahami adalah PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023. Kedua peraturan tersebut mengatur kerangka tarif dan tata cara penghitungan PPh 21.

Perusahaan juga perlu memperhatikan penghasilan yang di kecualikan, ketentuan khusus, serta perubahan regulasi apabila relevan. Pemeriksaan ini membantu memastikan tarif dan metode yang di gunakan memiliki dasar yang tepat.

Penggunaan Tarif Efektif Rata-Rata (TER) dan Penghitungan pada Masa Pajak Terakhir

Tarif Efektif Rata-Rata atau TER menyederhanakan penghitungan pemotongan PPh 21 untuk kategori penerima penghasilan tertentu. Tarif yang di gunakan di tentukan berdasarkan kategori dan besaran penghasilan bruto sesuai ketentuan.

Dalam mekanisme pegawai tetap, TER umumnya di gunakan untuk menghitung pemotongan pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, pajak di hitung kembali berdasarkan penghasilan yang relevan selama satu tahun atau bagian tahun pajak, kemudian di kurangi pemotongan yang telah di lakukan sesuai ketentuan.

Artinya, tarif bulanan tidak boleh langsung dianggap sebagai tarif pajak tahunan. Perusahaan perlu memperhatikan proses penghitungan pada masa pajak terakhir agar jumlah pajak yang di potong sesuai dengan kewajiban sebenarnya.

Pemeriksaan di perlukan terutama ketika karyawan menerima bonus, mengalami perubahan penghasilan, atau bekerja hanya selama sebagian tahun. Data penghasilan dan pemotongan sebelumnya harus tersedia untuk mendukung penghitungan.

Pemeriksaan Hasil Perhitungan Sebelum Di buatkan Bukti Potong

Sebelum bukti potong di buat, perusahaan perlu memeriksa hasil penghitungan dan memastikan seluruh data sudah sesuai. Pemeriksaan ini menjadi bagian penting dari pengelolaan administrasi pajak karyawan.

Beberapa hal yang perlu di periksa meliputi kesesuaian identitas, jumlah penghasilan bruto, tarif yang di gunakan, nilai pemotongan, dan periode pajak. Perusahaan juga perlu mencocokkan hasil penghitungan dengan rekap payroll.

Jika di temukan perbedaan, penyebabnya perlu di telusuri sebelum proses di lanjutkan. Periksa kemungkinan perubahan gaji, bonus yang belum tercatat, atau kesalahan memasukkan data.

Setelah data sesuai, perusahaan dapat melanjutkan pembuatan bukti potong dan tahapan administrasi berikutnya. Penggunaan jasa profesional dapat membantu perusahaan memeriksa perhitungan, menata dokumen, serta menyiapkan proses pembuatan PPh 21 secara lebih sistematis.

Apa Saja Dokumen dan Data untuk Pembuatan PPh 21 Sidoarjo ?

Kelengkapan dokumen menjadi salah satu faktor penting dalam proses pembuatan PPh 21. Perusahaan membutuhkan informasi yang akurat untuk menghitung pajak, menyiapkan bukti potong, dan memenuhi kewajiban administrasi perpajakan.

Data yang di perlukan dapat berbeda menurut status pegawai, jenis penghasilan, dan periode pajak. Karena itu, perusahaan sebaiknya menyiapkan dokumen berdasarkan kondisi masing-masing karyawan, bukan menggunakan daftar persyaratan yang sama untuk seluruh kasus.

Data Identitas Karyawan dan Status Perpajakannya

Data identitas membantu perusahaan memastikan bahwa administrasi perpajakan di lakukan atas penerima penghasilan yang tepat. Informasi ini juga mendukung pembuatan bukti potong dan pencatatan pajak.

Data yang dapat di perlukan antara lain:

  • Nama lengkap sesuai dokumen identitas.

  • Nomor Pokok Wajib Pajak (NPWP) atau informasi NIK yang di gunakan sesuai ketentuan.

  • Status kepegawaian, seperti pegawai tetap atau pegawai tidak tetap.

  • Tanggal mulai bekerja dan tanggal berhenti bekerja jika relevan.

  • Informasi status perpajakan yang di perlukan untuk penghitungan.

  • Data pendukung lain sesuai kategori penerima penghasilan.

Perusahaan perlu memeriksa konsistensi informasi tersebut dengan data kepegawaian. Kesalahan penulisan nama atau nomor identitas dapat menimbulkan kendala ketika membuat bukti potong atau mengelola data pada sistem perpajakan.

Informasi status perpajakan juga perlu di periksa sesuai kebutuhan penghitungan. Namun, perusahaan tidak boleh menganggap bahwa semua informasi identitas memiliki fungsi yang sama pada setiap metode penghitungan.

Pengelolaan data karyawan perlu memperhatikan keamanan dan kerahasiaan informasi pribadi. Akses sebaiknya di batasi kepada pihak yang berwenang menangani administrasi kepegawaian dan perpajakan.

Rekap Gaji, Tunjangan, Bonus, dan Pembayaran Lainnya

Rekap penghasilan merupakan dokumen penting untuk menentukan dasar penghitungan pajak. Data tersebut membantu perusahaan mengetahui jumlah penghasilan yang di terima karyawan selama periode tertentu.

Dokumen yang dapat di siapkan meliputi rekap gaji bulanan, slip gaji, daftar tunjangan, catatan bonus, serta rincian insentif. Jika terdapat pembayaran tambahan, perusahaan perlu memastikan bahwa transaksi tersebut sudah tercatat.

Pemeriksaan perlu di lakukan terhadap kesesuaian angka dalam sistem payroll dan dokumen pendukung. Jika terdapat perbedaan, perusahaan perlu mengidentifikasi penyebabnya sebelum penghitungan pajak di lakukan.

Contohnya, seorang karyawan menerima gaji tetap dan bonus kinerja pada bulan yang sama. Tim payroll perlu memastikan bahwa bonus tersebut tercatat dalam periode pembayaran yang benar dan memperoleh perlakuan pajak sesuai ketentuan.

Perusahaan juga perlu memperhatikan komponen penghasilan yang memiliki perlakuan khusus. Tidak semua pembayaran dapat di perlakukan dengan cara yang sama, sehingga klasifikasi penghasilan harus di lakukan secara cermat.

Rekap penghasilan yang rapi membantu mempercepat proses pemeriksaan. Dokumen tersebut juga berguna saat perusahaan melakukan rekonsiliasi payroll dan administrasi perpajakan.

Data Periode Kerja, Status Pegawai, dan Informasi untuk Penghitungan

Selain identitas dan penghasilan, perusahaan perlu menyiapkan informasi mengenai periode kerja karyawan. Data ini membantu menentukan metode penghitungan yang sesuai dengan kondisi penerima penghasilan.

Informasi yang mungkin di perlukan mencakup tanggal mulai bekerja, tanggal berhenti bekerja, perubahan status kepegawaian, dan riwayat penghasilan selama periode yang relevan. Kebutuhan pastinya bergantung pada kondisi karyawan dan ketentuan pajak yang berlaku.

Karyawan yang mulai bekerja di tengah tahun dapat memiliki kondisi penghitungan berbeda dari karyawan yang bekerja sepanjang tahun. Hal serupa dapat terjadi ketika karyawan berhenti bekerja sebelum masa pajak terakhir.

Perusahaan perlu memeriksa apakah terdapat perubahan gaji, perpindahan status, atau pembayaran tambahan selama periode tersebut. Informasi ini membantu memastikan bahwa penghitungan tidak hanya mengandalkan data gaji pada satu bulan.

Jika karyawan memiliki riwayat pemotongan dari pemberi kerja sebelumnya dan informasi tersebut relevan, dokumen pendukung dapat di perlukan untuk penghitungan tertentu. Perusahaan sebaiknya meminta data sesuai kebutuhan dan ketentuan yang berlaku.

Rekap Payroll dan Bukti Pemotongan Sebelumnya

Rekap payroll dan bukti pemotongan sebelumnya dapat membantu perusahaan memastikan konsistensi penghitungan dari satu periode ke periode berikutnya. Dokumen tersebut penting terutama ketika perusahaan melakukan penghitungan pada masa pajak terakhir.

Beberapa data yang dapat di periksa meliputi jumlah penghasilan bruto, nilai PPh 21 yang telah di potong, periode pemotongan, serta bukti potong yang sudah diterbitkan. Informasi tersebut membantu perusahaan mencocokkan catatan internal dengan administrasi perpajakan.

Jika terjadi perubahan data, perusahaan perlu memastikan bahwa pembaruan sudah tercermin dalam catatan yang di gunakan. Ketidaksesuaian antara rekap payroll dan bukti potong perlu di telusuri sebelum proses di lanjutkan.

Perusahaan juga sebaiknya menyimpan dokumen secara teratur berdasarkan masa pajak dan identitas penerima penghasilan. Pengarsipan yang baik mempermudah pencarian dokumen ketika di butuhkan untuk rekonsiliasi atau pemeriksaan.

Dokumen Pendukung untuk Rekonsiliasi dan Pemeriksaan Data

Rekonsiliasi membantu perusahaan memastikan bahwa data penggajian, pemotongan pajak, dan dokumen administrasi saling sesuai. Proses ini dapat di lakukan sebelum pelaporan maupun ketika perusahaan menemukan perbedaan dalam catatan.

Dokumen pendukung yang mungkin di perlukan meliputi daftar pembayaran gaji, bukti pembayaran bonus, catatan perubahan penghasilan, bukti pemotongan, serta catatan penyetoran dan pelaporan yang relevan.

Tim keuangan perlu memeriksa apakah jumlah yang tercatat dalam payroll sesuai dengan dokumen pajak. Jika terdapat selisih, perusahaan harus menelusuri sumber perbedaan dan menentukan langkah koreksi berdasarkan ketentuan yang berlaku.

Penggunaan sistem di gital dapat membantu menata dokumen dan mengurangi pekerjaan manual. Namun, sistem tetap membutuhkan data yang benar serta pemeriksaan oleh pihak yang bertanggung jawab.

Bagi perusahaan yang memiliki banyak karyawan atau administrasi payroll yang kompleks, pendampingan profesional dapat membantu meninjau kelengkapan data dan mengidentifikasi dokumen yang masih perlu di perbaiki. Dengan persiapan yang tepat, proses pembuatan PPh 21 dapat berjalan lebih teratur dan mendukung kepatuhan perpajakan perusahaan.

Klik Gambar Untuk Konsultasi Gratis

Pembuatan PPh 21 Profesional agar Pelaporan Coretax DJP Lebih Tertib

Bagaimana Proses Pembuatan dan Pelaporan PPh 21 Melalui Coretax DJP?

Pemeriksaan Data dan Penghitungan Pajak

Proses pembuatan PPh 21 di mulai dengan memeriksa seluruh data penghasilan karyawan. Perusahaan perlu memastikan bahwa data payroll sesuai dengan kondisi sebenarnya. Pemeriksaan ini mencakup gaji pokok, tunjangan, bonus, insentif, serta komponen penghasilan lain yang menjadi objek pajak.

Petugas pajak atau tim administrasi juga perlu memeriksa identitas karyawan. Data seperti NIK, NPWP jika tersedia, status pegawai, dan status perpajakan harus sesuai dengan dokumen pendukung. Ketidaksesuaian data dapat menyebabkan kesalahan penghitungan atau kendala saat membuat bukti potong.

Setelah pemeriksaan selesai, penghitungan PPh Pasal 21 di lakukan sesuai ketentuan yang berlaku. Perusahaan perlu memperhatikan jenis penerima penghasilan, periode pembayaran, dan metode penghitungan yang sesuai. Ketentuan mengenai tarif efektif rata-rata atau TER juga perlu di terapkan secara tepat sesuai kategori penerima penghasilan dan masa pajak.

Untuk pegawai tetap, penghitungan pada masa pajak selain masa pajak terakhir pada umumnya menggunakan TER bulanan. Pada masa pajak terakhir, penghitungan di lakukan berdasarkan ketentuan tarif Pasal 17 dengan memperhitungkan penghasilan selama tahun pajak. Karena itu, rekonsiliasi penghasilan tahunan menjadi bagian penting dalam proses administrasi PPh 21.

Pembuatan Bukti Potong Sesuai Ketentuan yang Berlaku

Setelah nilai pajak di periksa, perusahaan menyiapkan bukti pemotongan PPh 21 melalui sistem administrasi perpajakan yang berlaku. Bukti potong berfungsi sebagai dokumen yang menunjukkan penghasilan dan pajak yang telah di potong dari penerima penghasilan.

Dalam Coretax DJP, proses pembuatan bukti potong perlu mengikuti jenis dokumen yang sesuai dengan status penerima penghasilan. Perusahaan harus memastikan identitas penerima, masa pajak, jumlah penghasilan, serta nilai pemotongan telah diisi secara benar.

Untuk kebutuhan tertentu, data dapat di masukkan satu per satu atau di proses secara massal menggunakan format yang di dukung sistem. Pilihan metode bergantung pada kebutuhan perusahaan dan fitur yang tersedia. Sebelum bukti potong di terbitkan, lakukan pemeriksaan ulang untuk mengurangi risiko kesalahan data.

Dokumen yang sudah di terbitkan juga perlu di periksa kembali. Jika di temukan perbedaan, perusahaan perlu menanganinya sesuai mekanisme perubahan atau pembetulan yang berlaku. Simpan salinan bukti potong agar mudah di temukan saat karyawan membutuhkan dokumen perpajakan.

Penyetoran Pajak Apabila Terdapat Kewajiban Pembayaran

Tahap berikutnya adalah memastikan apakah terdapat pajak yang harus di setorkan. Jika hasil penghitungan menunjukkan adanya kewajiban pembayaran, perusahaan perlu menyiapkan proses penyetoran sesuai ketentuan dan batas waktu yang berlaku.

Pastikan jumlah yang akan di bayar sesuai dengan hasil penghitungan serta data pada administrasi perpajakan. Kesalahan nominal atau masa pajak dapat menimbulkan perbedaan pencatatan. Oleh sebab itu, lakukan pencocokan sebelum menyelesaikan pembayaran.

Perusahaan juga perlu menyimpan dokumen pendukung pembayaran. Bukti tersebut berguna untuk rekonsiliasi internal dan pemeriksaan apabila terdapat perbedaan data. Perlu di ingat bahwa proses pembayaran dan pelaporan merupakan tahapan berbeda yang saling berkaitan.

Penyampaian SPT Masa PPh 21/26 Melalui Sistem yang Berlaku

Setelah data pemotongan tersedia, perusahaan menyiapkan SPT Masa PPh 21/26. SPT ini di gunakan untuk melaporkan kewajiban pemotongan PPh Pasal 21 dan/atau Pasal 26 sesuai kondisi perusahaan.

Dalam Coretax DJP, pengguna perlu mengikuti alur penyusunan dan penyampaian SPT yang tersedia pada sistem. Periksa masa pajak, data bukti potong, jumlah penghasilan, serta nilai pajak yang di laporkan. Pastikan informasi pada SPT konsisten dengan catatan payroll dan administrasi pembayaran.

Jangan hanya mengandalkan data yang muncul secara otomatis. Perusahaan tetap perlu memeriksa kesesuaian informasi sebelum mengirimkan SPT. Apabila di temukan perbedaan, telusuri sumbernya terlebih dahulu agar koreksi di lakukan secara tepat.

Antarmuka dan prosedur teknis sistem dapat mengalami pembaruan. Karena itu, gunakan panduan resmi DJP yang paling baru saat menjalankan proses. Hal ini membantu perusahaan menghindari kesalahan akibat mengikuti petunjuk lama.

Pemeriksaan Status Pelaporan dan Penyimpanan Dokumen

Setelah SPT di sampaikan, periksa status pelaporan pada sistem. Pastikan proses pengiriman telah tercatat sesuai keterangan yang di tampilkan. Simpan bukti penerimaan elektronik atau dokumen konfirmasi yang tersedia sebagai arsip perusahaan.

Buat sistem penyimpanan yang teratur untuk dokumen payroll, bukti potong, bukti pembayaran, SPT Masa, dan dokumen pendukung lainnya. Pengarsipan berdasarkan masa pajak akan memudahkan proses pencarian data ketika di butuhkan.

Perusahaan juga sebaiknya melakukan rekonsiliasi berkala antara catatan keuangan, data penggajian, dan laporan pajak. Langkah ini membantu mendeteksi selisih lebih awal serta mempermudah persiapan pelaporan periode berikutnya.

Jika tim internal mengalami kendala dalam penghitungan, pembuatan bukti potong, atau pelaporan Coretax, bantuan profesional dapat menjadi pilihan. SAFT Indonesia menyediakan layanan pendampingan perpajakan untuk membantu perusahaan mengelola administrasi PPh 21 secara lebih terstruktur.

Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk mendiskusikan kebutuhan perusahaan. Dapatkan arahan mengenai proses pembuatan PPh 21 sesuai data dan kondisi bisnis Anda.

Klik Gambar Untuk Konsultasi Gratis

Jasa Pembuatan PPh 21 Profesional Sidoarjo dengan Biaya Sesuai Kebutuhan Perusahaan

Berapa Biaya Jasa Pembuatan PPh 21 dan Berapa Lama Prosesnya?

Faktor yang Memengaruhi Biaya Jasa PPh 21 Perusahaan

Biaya jasa pembuatan PPh 21 dapat berbeda untuk setiap perusahaan. Perbedaan tersebut bergantung pada kebutuhan administrasi, kompleksitas penghitungan, serta ruang lingkup pekerjaan yang diberikan kepada penyedia jasa. Karena itu, perusahaan sebaiknya memahami kebutuhan internal sebelum meminta penawaran.

Salah satu faktor utama adalah jenis layanan yang dibutuhkan. Perusahaan yang hanya memerlukan pemeriksaan penghitungan pajak mungkin membutuhkan layanan berbeda dari perusahaan yang memerlukan pengelolaan payroll, pembuatan bukti potong, hingga pelaporan SPT Masa PPh 21/26.

Kompleksitas penghasilan juga dapat memengaruhi pekerjaan. Penghasilan karyawan bisa mencakup gaji pokok, tunjangan, bonus, insentif, dan komponen lain yang perlu diperiksa sesuai ketentuan perpajakan. Semakin beragam komponennya, semakin banyak pemeriksaan yang mungkin diperlukan.

Selain itu, kondisi administrasi perusahaan turut menjadi pertimbangan. Data yang belum teratur, perbedaan catatan payroll, atau kebutuhan pemeriksaan masa pajak sebelumnya dapat menambah tahapan pekerjaan. Oleh sebab itu, estimasi biaya sebaiknya disusun berdasarkan kondisi nyata, bukan hanya jumlah karyawan.

Pengaruh Jumlah Karyawan dan Volume Transaksi terhadap Pekerjaan

Jumlah karyawan menjadi salah satu pertimbangan dalam menentukan ruang lingkup jasa PPh 21. Perusahaan dengan sedikit karyawan mungkin memiliki jumlah data yang lebih terbatas. Sebaliknya, perusahaan dengan banyak karyawan perlu mengelola lebih banyak informasi penghasilan dan bukti pemotongan.

Namun, jumlah karyawan bukan satu-satunya faktor penentu. Volume transaksi, frekuensi perubahan data, serta variasi status pegawai juga dapat memengaruhi tingkat pekerjaan. Perusahaan dengan jumlah karyawan yang sama belum tentu membutuhkan waktu pengolahan yang sama.

Misalnya, perusahaan dengan sistem payroll yang konsisten dapat menyediakan data secara terstruktur. Proses pemeriksaan mungkin lebih mudah karena informasi penghasilan telah direkap secara berkala. Sementara itu, perusahaan yang masih menggabungkan data dari berbagai sumber mungkin memerlukan tahap rekonsiliasi tambahan.

Kebutuhan penerbitan bukti potong juga perlu diperhitungkan. Penyedia jasa perlu mengetahui jumlah dokumen yang harus disiapkan dan metode pengolahan yang dapat digunakan. Informasi tersebut membantu penyusunan estimasi pekerjaan secara lebih realistis.

Pengaruh Kelengkapan Data Payroll terhadap Waktu Pengerjaan

Kelengkapan data payroll sangat berpengaruh terhadap kelancaran pembuatan PPh 21. Data yang lengkap dan konsisten membantu proses pemeriksaan, penghitungan, serta penyusunan dokumen pajak. Sebaliknya, data yang belum lengkap dapat menimbulkan pertanyaan dan pekerjaan tambahan.

Dokumen yang umumnya perlu disiapkan meliputi daftar karyawan, identitas perpajakan, rincian gaji dan tunjangan, bonus, status kepegawaian, serta catatan pemotongan sebelumnya jika relevan. Perusahaan juga perlu menyediakan informasi perubahan karyawan selama periode pajak.

Apabila terdapat selisih antara data payroll dan catatan keuangan, selisih tersebut perlu ditelusuri terlebih dahulu. Penyedia jasa tidak sebaiknya langsung memproses data yang belum jelas karena dapat meningkatkan risiko kesalahan penghitungan.

Lama pengerjaan tidak dapat ditentukan secara seragam untuk semua perusahaan. Waktunya bergantung pada volume data, kondisi dokumen, kompleksitas penghitungan, dan kecepatan konfirmasi dari pihak perusahaan. Karena itu, mintalah estimasi setelah penyedia jasa memahami kebutuhan dan kelengkapan dokumen.

Perbedaan Layanan Penghitungan, Bukti Potong, dan Pelaporan

Sebelum memilih jasa pembuatan PPh 21, perusahaan perlu memahami perbedaan ruang lingkup layanan. Setiap layanan memiliki tujuan dan tahapan pekerjaan yang berbeda.

Penghitungan PPh 21 berfokus pada pemeriksaan data penghasilan dan perhitungan pajak sesuai ketentuan yang berlaku. Layanan ini dapat membantu perusahaan mengevaluasi penghitungan berdasarkan gaji, tunjangan, bonus, status karyawan, serta ketentuan tarif yang relevan.

Layanan pembuatan bukti potong mencakup penyiapan dokumen yang merekam penghasilan dan pajak yang dipotong. Data penerima penghasilan dan nilai pemotongan harus diperiksa sebelum dokumen diterbitkan.

Sementara itu, layanan pelaporan mencakup penyiapan dan penyampaian SPT Masa PPh 21/26 melalui sistem perpajakan yang berlaku, termasuk Coretax DJP. Ruang lingkupnya dapat mencakup pemeriksaan konsistensi data dan pengecekan status pelaporan.

Perusahaan dapat memilih satu layanan atau menggabungkan beberapa layanan sesuai kebutuhan. Pastikan penawaran menjelaskan pekerjaan yang termasuk, dokumen yang harus disediakan, serta tanggung jawab masing-masing pihak.

Cara Meminta Estimasi Biaya Sesuai Kebutuhan Perusahaan

Untuk memperoleh estimasi yang relevan, siapkan informasi dasar sebelum menghubungi penyedia jasa. Informasi tersebut dapat mencakup jumlah karyawan, periode pajak yang akan ditangani, kondisi data payroll, serta layanan yang dibutuhkan.

Jelaskan apakah perusahaan hanya memerlukan penghitungan PPh 21 atau juga membutuhkan pembuatan bukti potong dan pelaporan SPT Masa. Sampaikan pula jika terdapat data yang belum lengkap atau periode sebelumnya yang perlu diperiksa.

Selanjutnya, mintalah rincian penawaran secara tertulis. Periksa apakah biaya mencakup pemeriksaan data, penghitungan, pembuatan bukti potong, pelaporan, dan pendampingan jika ditemukan kendala. Tanyakan juga estimasi waktu berdasarkan kelengkapan dokumen dan ruang lingkup pekerjaan.

SAFT Indonesia dapat menjadi pilihan bagi perusahaan yang membutuhkan pendampingan administrasi perpajakan. Diskusikan kondisi payroll dan kebutuhan pelaporan terlebih dahulu agar layanan yang dipilih sesuai dengan situasi perusahaan.

Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk berkonsultasi mengenai layanan pembuatan PPh 21. Sampaikan kebutuhan perusahaan untuk memperoleh informasi layanan dan estimasi yang sesuai.

Jasa Pembuatan PPh 21 Profesional Sidoarjo untuk Membantu Administrasi Pajak Perusahaan

Mengapa Menggunakan Jasa Pembuatan PPh 21 dari SAFT Indonesia?

Membantu Penghitungan dan Administrasi PPh 21 secara Lebih Terstruktur

Mengelola pajak karyawan membutuhkan ketelitian dan administrasi yang konsisten. Perusahaan perlu memperhatikan gaji, tunjangan, bonus, insentif, status pegawai, serta ketentuan perpajakan yang berlaku. Kesibukan operasional dapat membuat proses ini menyita waktu tim keuangan dan HR.

Melalui jasa pembuatan PPh 21, perusahaan dapat memperoleh pendampingan untuk menata proses penghitungan dan administrasi pajak karyawan. SAFT Indonesia membantu perusahaan memahami kebutuhan pengelolaan PPh Pasal 21 sesuai ruang lingkup layanan yang disepakati.

Penghitungan pajak perlu mempertimbangkan jenis penerima penghasilan dan komponen penghasilan yang relevan. Perusahaan juga perlu memahami penerapan tarif efektif rata-rata atau TER pada masa pajak yang sesuai. Untuk pegawai tetap, penghitungan pada masa pajak terakhir mengikuti mekanisme tersendiri berdasarkan ketentuan yang berlaku.

Administrasi yang tertata membantu perusahaan menyiapkan bukti potong, memeriksa data payroll, dan mendukung penyusunan SPT Masa PPh 21/26. Proses tersebut tetap memerlukan data yang benar serta konfirmasi dari pihak perusahaan.

Pendampingan Sesuai Kebutuhan Perpajakan Perusahaan

Setiap perusahaan memiliki kondisi administrasi yang berbeda. Ada perusahaan yang hanya membutuhkan bantuan penghitungan pajak karyawan. Ada pula perusahaan yang memerlukan pendampingan dalam pembuatan bukti potong dan pelaporan melalui Coretax DJP.

Karena itu, kebutuhan layanan sebaiknya ditentukan berdasarkan kondisi perusahaan. SAFT Indonesia dapat diajak berdiskusi untuk mengidentifikasi pekerjaan yang dibutuhkan dan dokumen yang perlu disiapkan.

Pendampingan dapat membantu tim internal memahami tahapan administrasi yang harus dilakukan. Perusahaan juga dapat mendiskusikan kendala, seperti perubahan data karyawan, perbedaan penghasilan, atau penyesuaian pencatatan pajak.

Sebelum memulai pekerjaan, jelaskan periode pajak yang akan ditangani dan kondisi dokumen yang tersedia. Informasi tersebut membantu penyedia jasa menilai ruang lingkup pekerjaan serta menyampaikan estimasi yang sesuai.

Membantu Memeriksa Konsistensi Data Payroll dan Dokumen Pajak

Data payroll menjadi dasar penting dalam penghitungan PPh 21. Informasi yang tidak konsisten dapat memengaruhi nilai pajak dan dokumen pelaporan. Oleh sebab itu, pemeriksaan data perlu menjadi bagian dari proses administrasi.

Data yang dapat diperiksa mencakup identitas karyawan, status kepegawaian, gaji, tunjangan, bonus, serta catatan pemotongan pajak. Perusahaan juga perlu memastikan data pada dokumen pajak sesuai dengan catatan penggajian dan informasi pendukung.

SAFT Indonesia dapat membantu meninjau konsistensi data sesuai ruang lingkup layanan yang disepakati. Jika ditemukan perbedaan, perusahaan perlu memberikan klarifikasi agar penanganannya memiliki dasar yang jelas.

Pemeriksaan tidak berarti semua risiko dapat dihilangkan. Namun, proses yang terstruktur dapat membantu menemukan ketidaksesuaian lebih awal dan mendukung perbaikan administrasi.

Konsultasi Mengenai Proses dan Kebutuhan Layanan

Perusahaan tidak harus langsung menentukan seluruh layanan sebelum berkonsultasi. Diskusi awal dapat digunakan untuk menjelaskan kondisi penggajian, jumlah karyawan, periode pajak, serta kendala yang sedang dihadapi.

Beberapa hal yang dapat ditanyakan meliputi kebutuhan penghitungan PPh 21, pembuatan bukti potong, pelaporan SPT Masa, dan penggunaan Coretax DJP. Perusahaan juga dapat meminta penjelasan mengenai dokumen yang perlu disiapkan.

SAFT Indonesia melayani kebutuhan konsultasi perpajakan sesuai layanan yang tersedia. Informasi awal yang lengkap akan membantu proses identifikasi kebutuhan dan pembahasan estimasi pekerjaan.

Cara Menghubungi SAFT Indonesia melalui WhatsApp atau Website

Jika perusahaan membutuhkan bantuan penghitungan, bukti potong, atau pelaporan PPh 21, langkah pertama adalah menyampaikan kebutuhan secara jelas. Siapkan informasi mengenai jumlah karyawan, periode pajak, kondisi payroll, dan layanan yang ingin digunakan.

Hubungi SAFT Indonesia melalui WhatsApp 088289190730 atau kunjungi safttax.com. Sampaikan kendala yang sedang dihadapi agar kebutuhan layanan dapat dibahas lebih terarah.

Jangan menunggu sampai dokumen menumpuk atau tenggat pelaporan semakin dekat. Mulailah menata administrasi pajak karyawan dengan proses yang lebih terencana. Konsultasikan kebutuhan perusahaan sekarang untuk memperoleh informasi layanan dan estimasi pekerjaan yang sesuai.

Pilih jasa pembuatan PPh 21 yang sesuai dengan kebutuhan administrasi perusahaan agar proses penghitungan, dokumentasi, dan pelaporan dapat dikelola secara lebih terstruktur.

Pembuatan PPh 21: Jawaban Lengkap tentang Penghitungan, Bukti Potong, dan Coretax

FAQ Seputar Pembuatan PPh 21 Sidoarjo

Apa yang Di maksud dengan Pembuatan PPh 21?

Pembuatan PPh 21 adalah proses administrasi untuk menghitung, memotong, mendokumentasikan, dan melaporkan Pajak Penghasilan Pasal 21 sesuai ketentuan yang berlaku. Pajak ini berkaitan dengan penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan tertentu.

Dalam perusahaan, proses tersebut biasanya melibatkan pemeriksaan data payroll, penghitungan pajak karyawan, pembuatan bukti potong, serta penyusunan SPT Masa PPh 21/26 jika di wajibkan.

Pembuatan PPh 21 bukan sekadar menghitung pajak dari gaji pokok. Perusahaan juga perlu memperhatikan tunjangan, bonus, insentif, status penerima penghasilan, dan ketentuan tarif yang relevan.

Siapa yang Perlu Membuat dan Melaporkan PPh 21?

Kewajiban pemotongan PPh 21 berlaku bagi pihak yang di tetapkan sebagai pemotong pajak menurut peraturan perpajakan. Pihak tersebut dapat mencakup pemberi kerja, instansi pemerintah, penyelenggara kegiatan, dana pensiun, atau pihak lain sesuai ketentuan.

Perusahaan yang membayar penghasilan kepada karyawan perlu memeriksa kewajiban pemotongan dan pelaporannya. Kewajiban setiap pihak dapat berbeda berdasarkan jenis penghasilan dan status penerima.

Karena itu, perusahaan sebaiknya memeriksa ketentuan yang sesuai dengan kegiatan usahanya. Jika belum memahami kewajiban tersebut, konsultasi dengan tenaga profesional dapat membantu memperjelas kebutuhan administrasi.

Bagaimana Cara Menghitung PPh 21 Karyawan?

Penghitungan PPh 21 dimulai dengan mengumpulkan data penghasilan dan status penerima penghasilan. Data tersebut dapat meliputi gaji, tunjangan, bonus, insentif, periode kerja, dan informasi perpajakan yang relevan.

Metode penghitungan mengikuti ketentuan untuk kategori penerima penghasilan. Untuk pegawai tetap, tarif efektif rata-rata atau TER di gunakan pada masa pajak selain masa pajak terakhir sesuai ketentuan. Pada masa pajak terakhir, penghitungan di lakukan berdasarkan mekanisme tahunan yang berlaku.

Perusahaan perlu memeriksa hasil penghitungan sebelum menerbitkan bukti potong. Penghitungan tidak sebaiknya hanya didasarkan pada persentase perkiraan tanpa memeriksa kategori dan ketentuan yang sesuai.

Apakah PPh 21 Tetap Perlu Di buat Jika Hasil Pemotongan Nihil?

Hasil penghitungan PPh 21 dapat nihil dalam kondisi tertentu. Namun, hasil nihil tidak otomatis berarti seluruh kewajiban administrasi dan pelaporan dapat di abaikan.

Perusahaan perlu menilai jenis penghasilan, status penerima, serta ketentuan pemotongan dan pelaporan yang berlaku. Periksa pula apakah terdapat kewajiban menyampaikan SPT Masa untuk periode tersebut.

Jika perusahaan menghadapi kondisi khusus, sebaiknya lakukan pemeriksaan berdasarkan panduan resmi DJP. Langkah ini membantu menghindari keputusan yang hanya didasarkan pada nilai pajak terutang.

Apakah Pembuatan PPh 21 Dapat Di bantu Konsultan Pajak?

Ya, perusahaan dapat menggunakan jasa profesional untuk membantu proses administrasi PPh 21. Ruang lingkup bantuan dapat mencakup pemeriksaan data payroll, penghitungan pajak, pembuatan bukti potong, hingga pendampingan pelaporan sesuai kesepakatan layanan.

Penggunaan jasa profesional dapat membantu tim internal memahami tahapan pekerjaan dan mengelola dokumen secara lebih terstruktur. Namun, perusahaan tetap perlu menyediakan data yang benar serta memberikan konfirmasi jika di perlukan.

Sebelum memilih penyedia jasa, tanyakan layanan yang tersedia, dokumen yang di butuhkan, estimasi biaya, dan batas pekerjaan yang di tangani. Pastikan juga pembagian tanggung jawab antara perusahaan dan penyedia jasa di jelaskan sejak awal.

Bagaimana Proses Pembuatan Bukti Potong PPh 21 di Coretax?

Proses pembuatan bukti potong dimulai dengan memeriksa identitas penerima penghasilan, masa pajak, rincian penghasilan, dan nilai pajak yang di potong. Setelah data siap, pengguna mengikuti alur pembuatan dokumen pada Coretax DJP sesuai jenis bukti potong yang di perlukan.

Sebelum dokumen di terbitkan, periksa kembali seluruh informasi yang di masukkan. Kesalahan identitas atau nominal dapat memerlukan tindak lanjut sesuai mekanisme pembetulan yang berlaku.

Setelah selesai, simpan bukti potong dan dokumen pendukung secara teratur. Fitur serta langkah teknis pada Coretax dapat berubah, sehingga pengguna perlu mengikuti panduan resmi DJP terbaru.

Apa Perbedaan PPh 21 Bulanan dan Penghitungan pada Masa Pajak Terakhir?

Penghitungan PPh 21 bulanan untuk pegawai tetap umumnya menggunakan TER pada masa pajak selain masa pajak terakhir. Mekanisme ini membantu menentukan pemotongan berdasarkan kategori penghasilan dan tarif yang berlaku.

Pada masa pajak terakhir, penghitungan di lakukan dengan memperhitungkan penghasilan selama tahun pajak dan menerapkan tarif sesuai ketentuan. Pajak yang telah di potong sebelumnya di perhitungkan untuk menentukan jumlah akhir yang harus di potong atau di sesuaikan.

Oleh karena itu, nilai pemotongan pada satu bulan belum tentu sama dengan hasil penghitungan pada masa pajak terakhir. Perusahaan perlu melakukan rekonsiliasi agar total penghasilan, pemotongan sebelumnya, dan perhitungan akhir tercatat dengan benar.

Butuh Bantuan Pembuatan PPh 21 untuk Perusahaan?

Mengelola PPh 21 membutuhkan data yang akurat, pemahaman ketentuan pajak, dan administrasi yang tertib. Jika tim Anda menghadapi kendala dalam penghitungan, pembuatan bukti potong, atau pelaporan melalui Coretax DJP, pertimbangkan pendampingan yang sesuai dengan kebutuhan perusahaan.

SAFT Indonesia siap membantu Anda mendiskusikan kebutuhan administrasi perpajakan perusahaan. Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk mendapatkan informasi layanan dan estimasi pekerjaan.

Jangan biarkan administrasi pajak karyawan menumpuk tanpa perencanaan. Konsultasikan kebutuhan Anda sekarang dan siapkan proses pembuatan PPh 21 secara lebih terstruktur.

Jasa Pembuatan PPh 21 Surabaya untuk Administrasi Pajak yang Tertib

Pembuatan PPh 21 Surabaya Profesional untuk Membantu Kepatuhan Pajak Perusahaan

Jasa Pembuatan PPh 21 untuk Administrasi Pajak yang Tertib

Apa Itu Pembuatan PPh 21 dan Mengapa Penting bagi Perusahaan?

Pembuatan PPh 21 Surabaya –merupakan bagian penting dalam administrasi perpajakan perusahaan. Proses ini mencakup penghitungan pajak penghasilan karyawan, pemotongan pajak, pembuatan bukti potong, serta pemenuhan kewajiban penyetoran dan pelaporan sesuai ketentuan yang berlaku. Perusahaan perlu mengelola proses tersebut secara cermat agar administrasi penggajian berjalan tertib.

PPh Pasal 21 berkaitan dengan pajak atas penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan tertentu. Penghasilan tersebut dapat berupa gaji, tunjangan, bonus, honorarium, dan pembayaran lain yang termasuk objek pajak. Besarnya pajak bergantung pada jenis penghasilan, status penerima penghasilan, serta ketentuan penghitungan yang berlaku.

Bagi perusahaan, pengelolaan PPh 21 bukan sekadar pekerjaan administratif. Proses ini juga mendukung transparansi penggajian, ketertiban dokumen, dan kepatuhan terhadap peraturan perpajakan. Karena itu, perusahaan perlu memastikan bahwa data karyawan dan komponen penghasilannya tercatat dengan benar.

Konsultasi Sekarang

Hub Wa 088289190730

Pengertian PPh Pasal 21 dan Penghasilan yang Menjadi Objek Pemotongan

PPh Pasal 21 adalah pajak atas penghasilan yang di terima orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan. Dalam praktik perusahaan, pajak ini paling sering berkaitan dengan pembayaran penghasilan kepada karyawan.

Komponen penghasilan yang perlu di periksa antara lain:

  • Gaji pokok yang di terima karyawan.

  • Tunjangan tetap maupun tidak tetap.

  • Bonus, insentif, dan komisi.

  • Honorarium atau pembayaran tertentu.

  • Penghasilan lain yang termasuk objek pemotongan sesuai peraturan.

Tidak semua pembayaran otomatis memperoleh perlakuan pajak yang sama. Jenis penghasilan, hubungan kerja, dan kondisi penerima dapat memengaruhi penghitungan. Oleh sebab itu, bagian keuangan perlu mengidentifikasi setiap komponen penghasilan sebelum menghitung pajak.

Perusahaan juga perlu memperhatikan status pegawai tetap, pegawai tidak tetap, dan penerima penghasilan bukan pegawai. Perbedaan kategori tersebut dapat memengaruhi mekanisme penghitungan PPh 21.

Siapa yang Berkewajiban Melakukan Pemotongan PPh 21?

Pihak yang melakukan pemotongan PPh 21 di tentukan berdasarkan ketentuan perpajakan. Dalam hubungan kerja, pemberi kerja pada umumnya memiliki kewajiban memotong pajak atas penghasilan karyawan sesuai aturan yang berlaku.

Tanggung jawab tersebut biasanya melibatkan beberapa bagian perusahaan. Tim HRD mengelola data kepegawaian, sedangkan tim payroll menyiapkan rincian penghasilan. Bagian keuangan atau pajak kemudian membantu memastikan penghitungan dan administrasi perpajakan berjalan sesuai prosedur.

Koordinasi antardepartemen sangat di perlukan. Perubahan gaji, pemberian bonus, karyawan baru, atau karyawan yang berhenti bekerja dapat memengaruhi penghitungan pajak. Jika informasi tersebut terlambat di perbarui, perusahaan berisiko menghasilkan perhitungan yang tidak sesuai.

Perusahaan dapat menggunakan jasa konsultan pajak untuk membantu mengelola administrasi tersebut. Bantuan profesional dapat berguna ketika jumlah karyawan cukup banyak atau struktur penghasilannya beragam. Meski demikian, perusahaan tetap perlu memastikan bahwa data yang di berikan lengkap dan akurat.

Perbedaan Penghitungan, Pemotongan, Penyetoran, dan Pelaporan PPh 21

Penghitungan, pemotongan, penyetoran, dan pelaporan merupakan tahapan berbeda dalam pengelolaan PPh 21. Memahami perbedaannya membantu perusahaan menghindari kesalahan administrasi.

Penghitungan PPh 21 adalah proses menentukan besarnya pajak berdasarkan penghasilan dan metode yang berlaku. Tahap ini membutuhkan data payroll yang benar serta penerapan tarif sesuai ketentuan.

Pemotongan PPh 21 merupakan tindakan memotong pajak dari penghasilan yang di bayarkan kepada penerima penghasilan. Nilai potongan perlu di catat agar sesuai dengan hasil penghitungan.

Penyetoran PPh 21 berkaitan dengan pembayaran pajak yang telah di potong apabila terdapat kewajiban setor. Perusahaan perlu memperhatikan jumlah pembayaran dan tenggat yang berlaku.

Pelaporan PPh 21 dil akukan untuk memenuhi kewajiban administrasi kepada Direktorat Jenderal Pajak melalui prosedur yang di tetapkan. Pelaporan perlu di dukung data dan bukti yang sesuai.

Keempat tahap tersebut saling berhubungan. Kesalahan penghitungan dapat memengaruhi jumlah pemotongan, sedangkan ketidaksesuaian data pembayaran dapat menimbulkan kendala saat pelaporan.

Risiko Kesalahan Administrasi dan Pentingnya Kepatuhan Pajak

Kesalahan dalam pengelolaan PPh 21 dapat menimbulkan masalah administratif bagi perusahaan. Contohnya adalah penggunaan data gaji yang tidak terbaru, kesalahan klasifikasi penghasilan, atau ketidaksesuaian antara rekap payroll dan bukti potong.

Masalah tersebut dapat menyulitkan rekonsiliasi pajak dan memperlambat penyelesaian administrasi. Perusahaan juga mungkin perlu melakukan pembetulan apabila di temukan kesalahan pada dokumen atau pelaporan yang telah di sampaikan.

Untuk mengurangi risiko, perusahaan perlu melakukan pemeriksaan data secara berkala. Rekap gaji, tunjangan, bonus, identitas karyawan, dan bukti pemotongan harus di periksa sebelum proses di selesaikan. Dokumentasi yang rapi juga memudahkan perusahaan menelusuri transaksi ketika di perlukan.

Penggunaan jasa pembuatan PPh 21 dapat menjadi pilihan bagi perusahaan yang membutuhkan bantuan dalam proses tersebut. Pendampingan profesional membantu menata administrasi, memeriksa kelengkapan data, dan mengidentifikasi potensi ketidaksesuaian sejak awal. Dengan demikian, pembuatan PPh 21 dapat di kelola secara lebih terstruktur sesuai kebutuhan perusahaan.

Bagaimana Cara Pembuatan dan Penghitungan PPh 21 Karyawan?

Penghitungan pajak karyawan membutuhkan data penghasilan yang lengkap dan metode yang sesuai dengan ketentuan perpajakan. Dalam proses pembuatan PPh 21, perusahaan perlu memeriksa komponen gaji, menentukan kategori penerima penghasilan, menghitung pajak, serta memastikan hasilnya sesuai sebelum membuat bukti potong.

Ketelitian pada setiap tahap membantu perusahaan mengurangi kesalahan administrasi. Proses ini juga memudahkan rekonsiliasi antara data payroll dan dokumen perpajakan.

Data Gaji, Tunjangan, Bonus, dan Komponen Penghasilan Lainnya

Langkah pertama adalah mengumpulkan data penghasilan karyawan untuk masa pajak yang bersangkutan. Data tersebut menjadi dasar untuk menentukan perlakuan pajak dan menghitung jumlah pemotongan.

Beberapa komponen yang perlu di periksa meliputi:

  • Gaji pokok sesuai data penggajian.

  • Tunjangan tetap dan tidak tetap.

  • Bonus, komisi, insentif, atau pembayaran tambahan.

  • Penghasilan lain yang berkaitan dengan pekerjaan.

  • Periode kerja dan perubahan status kepegawaian.

  • Informasi perpajakan yang di perlukan untuk menentukan penghitungan.

Perusahaan perlu memastikan bahwa seluruh data mencerminkan pembayaran yang sebenarnya. Jika karyawan memperoleh bonus atau mengalami perubahan gaji, informasi tersebut harus masuk dalam pemeriksaan payroll.

Data identitas dan status perpajakan juga perlu di periksa. Kesalahan informasi dapat memengaruhi administrasi bukti potong maupun proses penghitungan pajak. Karena itu, tim HRD, payroll, dan keuangan perlu berkoordinasi sebelum penghitungan dil akukan.

Cara Menentukan Metode dan Tarif Pemotongan yang Sesuai

Metode penghitungan PPh 21 tidak selalu sama untuk setiap penerima penghasilan. Perusahaan perlu mengidentifikasi kategori penerima, karakteristik penghasilan, dan masa pajak sebelum menentukan metode yang di gunakan.

Untuk pegawai tetap, penghitungan umumnya memperhatikan mekanisme Tarif Efektif Rata-Rata (TER) pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, penghitungan di lakukan menggunakan mekanisme tahunan sesuai ketentuan yang berlaku.

Sementara itu, penghitungan bagi pegawai tidak tetap atau bukan pegawai dapat mengikuti ketentuan yang berbeda. Oleh karena itu, perusahaan tidak sebaiknya menerapkan satu metode untuk seluruh penerima penghasilan tanpa pemeriksaan.

Dasar regulasi yang penting untuk di pahami adalah PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023. Kedua peraturan tersebut mengatur kerangka tarif dan tata cara penghitungan PPh 21.

Perusahaan juga perlu memperhatikan penghasilan yang di kecualikan, ketentuan khusus, serta perubahan regulasi apabila relevan. Pemeriksaan ini membantu memastikan tarif dan metode yang di gunakan memiliki dasar yang tepat.

Penggunaan Tarif Efektif Rata-Rata (TER) dan Penghitungan pada Masa Pajak Terakhir

Tarif Efektif Rata-Rata atau TER menyederhanakan penghitungan pemotongan PPh 21 untuk kategori penerima penghasilan tertentu. Tarif yang di gunakan di tentukan berdasarkan kategori dan besaran penghasilan bruto sesuai ketentuan.

Dalam mekanisme pegawai tetap, TER umumnya di gunakan untuk menghitung pemotongan pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, pajak di hitung kembali berdasarkan penghasilan yang relevan selama satu tahun atau bagian tahun pajak, kemudian di kurangi pemotongan yang telah di lakukan sesuai ketentuan.

Artinya, tarif bulanan tidak boleh langsung dianggap sebagai tarif pajak tahunan. Perusahaan perlu memperhatikan proses penghitungan pada masa pajak terakhir agar jumlah pajak yang di potong sesuai dengan kewajiban sebenarnya.

Pemeriksaan di perlukan terutama ketika karyawan menerima bonus, mengalami perubahan penghasilan, atau bekerja hanya selama sebagian tahun. Data penghasilan dan pemotongan sebelumnya harus tersedia untuk mendukung penghitungan.

Pemeriksaan Hasil Perhitungan Sebelum Di buatkan Bukti Potong

Sebelum bukti potong di buat, perusahaan perlu memeriksa hasil penghitungan dan memastikan seluruh data sudah sesuai. Pemeriksaan ini menjadi bagian penting dari pengelolaan administrasi pajak karyawan.

Beberapa hal yang perlu di periksa meliputi kesesuaian identitas, jumlah penghasilan bruto, tarif yang di gunakan, nilai pemotongan, dan periode pajak. Perusahaan juga perlu mencocokkan hasil penghitungan dengan rekap payroll.

Jika di temukan perbedaan, penyebabnya perlu di telusuri sebelum proses di lanjutkan. Periksa kemungkinan perubahan gaji, bonus yang belum tercatat, atau kesalahan memasukkan data.

Setelah data sesuai, perusahaan dapat melanjutkan pembuatan bukti potong dan tahapan administrasi berikutnya. Penggunaan jasa profesional dapat membantu perusahaan memeriksa perhitungan, menata dokumen, serta menyiapkan proses pembuatan PPh 21 secara lebih sistematis.

Apa Saja Dokumen dan Data untuk Pembuatan PPh 21 Surabaya ?

Kelengkapan dokumen menjadi salah satu faktor penting dalam proses pembuatan PPh 21. Perusahaan membutuhkan informasi yang akurat untuk menghitung pajak, menyiapkan bukti potong, dan memenuhi kewajiban administrasi perpajakan.

Data yang di perlukan dapat berbeda menurut status pegawai, jenis penghasilan, dan periode pajak. Karena itu, perusahaan sebaiknya menyiapkan dokumen berdasarkan kondisi masing-masing karyawan, bukan menggunakan daftar persyaratan yang sama untuk seluruh kasus.

Data Identitas Karyawan dan Status Perpajakannya

Data identitas membantu perusahaan memastikan bahwa administrasi perpajakan di lakukan atas penerima penghasilan yang tepat. Informasi ini juga mendukung pembuatan bukti potong dan pencatatan pajak.

Data yang dapat di perlukan antara lain:

  • Nama lengkap sesuai dokumen identitas.

  • Nomor Pokok Wajib Pajak (NPWP) atau informasi NIK yang di gunakan sesuai ketentuan.

  • Status kepegawaian, seperti pegawai tetap atau pegawai tidak tetap.

  • Tanggal mulai bekerja dan tanggal berhenti bekerja jika relevan.

  • Informasi status perpajakan yang di perlukan untuk penghitungan.

  • Data pendukung lain sesuai kategori penerima penghasilan.

Perusahaan perlu memeriksa konsistensi informasi tersebut dengan data kepegawaian. Kesalahan penulisan nama atau nomor identitas dapat menimbulkan kendala ketika membuat bukti potong atau mengelola data pada sistem perpajakan.

Informasi status perpajakan juga perlu di periksa sesuai kebutuhan penghitungan. Namun, perusahaan tidak boleh menganggap bahwa semua informasi identitas memiliki fungsi yang sama pada setiap metode penghitungan.

Pengelolaan data karyawan perlu memperhatikan keamanan dan kerahasiaan informasi pribadi. Akses sebaiknya di batasi kepada pihak yang berwenang menangani administrasi kepegawaian dan perpajakan.

Rekap Gaji, Tunjangan, Bonus, dan Pembayaran Lainnya

Rekap penghasilan merupakan dokumen penting untuk menentukan dasar penghitungan pajak. Data tersebut membantu perusahaan mengetahui jumlah penghasilan yang di terima karyawan selama periode tertentu.

Dokumen yang dapat di siapkan meliputi rekap gaji bulanan, slip gaji, daftar tunjangan, catatan bonus, serta rincian insentif. Jika terdapat pembayaran tambahan, perusahaan perlu memastikan bahwa transaksi tersebut sudah tercatat.

Pemeriksaan perlu di lakukan terhadap kesesuaian angka dalam sistem payroll dan dokumen pendukung. Jika terdapat perbedaan, perusahaan perlu mengidentifikasi penyebabnya sebelum penghitungan pajak di lakukan.

Contohnya, seorang karyawan menerima gaji tetap dan bonus kinerja pada bulan yang sama. Tim payroll perlu memastikan bahwa bonus tersebut tercatat dalam periode pembayaran yang benar dan memperoleh perlakuan pajak sesuai ketentuan.

Perusahaan juga perlu memperhatikan komponen penghasilan yang memiliki perlakuan khusus. Tidak semua pembayaran dapat di perlakukan dengan cara yang sama, sehingga klasifikasi penghasilan harus di lakukan secara cermat.

Rekap penghasilan yang rapi membantu mempercepat proses pemeriksaan. Dokumen tersebut juga berguna saat perusahaan melakukan rekonsiliasi payroll dan administrasi perpajakan.

Data Periode Kerja, Status Pegawai, dan Informasi untuk Penghitungan

Selain identitas dan penghasilan, perusahaan perlu menyiapkan informasi mengenai periode kerja karyawan. Data ini membantu menentukan metode penghitungan yang sesuai dengan kondisi penerima penghasilan.

Informasi yang mungkin di perlukan mencakup tanggal mulai bekerja, tanggal berhenti bekerja, perubahan status kepegawaian, dan riwayat penghasilan selama periode yang relevan. Kebutuhan pastinya bergantung pada kondisi karyawan dan ketentuan pajak yang berlaku.

Karyawan yang mulai bekerja di tengah tahun dapat memiliki kondisi penghitungan berbeda dari karyawan yang bekerja sepanjang tahun. Hal serupa dapat terjadi ketika karyawan berhenti bekerja sebelum masa pajak terakhir.

Perusahaan perlu memeriksa apakah terdapat perubahan gaji, perpindahan status, atau pembayaran tambahan selama periode tersebut. Informasi ini membantu memastikan bahwa penghitungan tidak hanya mengandalkan data gaji pada satu bulan.

Jika karyawan memiliki riwayat pemotongan dari pemberi kerja sebelumnya dan informasi tersebut relevan, dokumen pendukung dapat di perlukan untuk penghitungan tertentu. Perusahaan sebaiknya meminta data sesuai kebutuhan dan ketentuan yang berlaku.

Rekap Payroll dan Bukti Pemotongan Sebelumnya

Rekap payroll dan bukti pemotongan sebelumnya dapat membantu perusahaan memastikan konsistensi penghitungan dari satu periode ke periode berikutnya. Dokumen tersebut penting terutama ketika perusahaan melakukan penghitungan pada masa pajak terakhir.

Beberapa data yang dapat di periksa meliputi jumlah penghasilan bruto, nilai PPh 21 yang telah di potong, periode pemotongan, serta bukti potong yang sudah diterbitkan. Informasi tersebut membantu perusahaan mencocokkan catatan internal dengan administrasi perpajakan.

Jika terjadi perubahan data, perusahaan perlu memastikan bahwa pembaruan sudah tercermin dalam catatan yang di gunakan. Ketidaksesuaian antara rekap payroll dan bukti potong perlu di telusuri sebelum proses di lanjutkan.

Perusahaan juga sebaiknya menyimpan dokumen secara teratur berdasarkan masa pajak dan identitas penerima penghasilan. Pengarsipan yang baik mempermudah pencarian dokumen ketika di butuhkan untuk rekonsiliasi atau pemeriksaan.

Dokumen Pendukung untuk Rekonsiliasi dan Pemeriksaan Data

Rekonsiliasi membantu perusahaan memastikan bahwa data penggajian, pemotongan pajak, dan dokumen administrasi saling sesuai. Proses ini dapat di lakukan sebelum pelaporan maupun ketika perusahaan menemukan perbedaan dalam catatan.

Dokumen pendukung yang mungkin di perlukan meliputi daftar pembayaran gaji, bukti pembayaran bonus, catatan perubahan penghasilan, bukti pemotongan, serta catatan penyetoran dan pelaporan yang relevan.

Tim keuangan perlu memeriksa apakah jumlah yang tercatat dalam payroll sesuai dengan dokumen pajak. Jika terdapat selisih, perusahaan harus menelusuri sumber perbedaan dan menentukan langkah koreksi berdasarkan ketentuan yang berlaku.

Penggunaan sistem di gital dapat membantu menata dokumen dan mengurangi pekerjaan manual. Namun, sistem tetap membutuhkan data yang benar serta pemeriksaan oleh pihak yang bertanggung jawab.

Bagi perusahaan yang memiliki banyak karyawan atau administrasi payroll yang kompleks, pendampingan profesional dapat membantu meninjau kelengkapan data dan mengidentifikasi dokumen yang masih perlu di perbaiki. Dengan persiapan yang tepat, proses pembuatan PPh 21 dapat berjalan lebih teratur dan mendukung kepatuhan perpajakan perusahaan.

Klik Gambar Untuk Konsultasi Gratis

Pembuatan PPh 21 Profesional agar Pelaporan Coretax DJP Lebih Tertib

Bagaimana Proses Pembuatan dan Pelaporan PPh 21 Melalui Coretax DJP?

Pemeriksaan Data dan Penghitungan Pajak

Proses pembuatan PPh 21 di mulai dengan memeriksa seluruh data penghasilan karyawan. Perusahaan perlu memastikan bahwa data payroll sesuai dengan kondisi sebenarnya. Pemeriksaan ini mencakup gaji pokok, tunjangan, bonus, insentif, serta komponen penghasilan lain yang menjadi objek pajak.

Petugas pajak atau tim administrasi juga perlu memeriksa identitas karyawan. Data seperti NIK, NPWP jika tersedia, status pegawai, dan status perpajakan harus sesuai dengan dokumen pendukung. Ketidaksesuaian data dapat menyebabkan kesalahan penghitungan atau kendala saat membuat bukti potong.

Setelah pemeriksaan selesai, penghitungan PPh Pasal 21 di lakukan sesuai ketentuan yang berlaku. Perusahaan perlu memperhatikan jenis penerima penghasilan, periode pembayaran, dan metode penghitungan yang sesuai. Ketentuan mengenai tarif efektif rata-rata atau TER juga perlu di terapkan secara tepat sesuai kategori penerima penghasilan dan masa pajak.

Untuk pegawai tetap, penghitungan pada masa pajak selain masa pajak terakhir pada umumnya menggunakan TER bulanan. Pada masa pajak terakhir, penghitungan di lakukan berdasarkan ketentuan tarif Pasal 17 dengan memperhitungkan penghasilan selama tahun pajak. Karena itu, rekonsiliasi penghasilan tahunan menjadi bagian penting dalam proses administrasi PPh 21.

Pembuatan Bukti Potong Sesuai Ketentuan yang Berlaku

Setelah nilai pajak di periksa, perusahaan menyiapkan bukti pemotongan PPh 21 melalui sistem administrasi perpajakan yang berlaku. Bukti potong berfungsi sebagai dokumen yang menunjukkan penghasilan dan pajak yang telah di potong dari penerima penghasilan.

Dalam Coretax DJP, proses pembuatan bukti potong perlu mengikuti jenis dokumen yang sesuai dengan status penerima penghasilan. Perusahaan harus memastikan identitas penerima, masa pajak, jumlah penghasilan, serta nilai pemotongan telah diisi secara benar.

Untuk kebutuhan tertentu, data dapat di masukkan satu per satu atau di proses secara massal menggunakan format yang di dukung sistem. Pilihan metode bergantung pada kebutuhan perusahaan dan fitur yang tersedia. Sebelum bukti potong di terbitkan, lakukan pemeriksaan ulang untuk mengurangi risiko kesalahan data.

Dokumen yang sudah di terbitkan juga perlu di periksa kembali. Jika di temukan perbedaan, perusahaan perlu menanganinya sesuai mekanisme perubahan atau pembetulan yang berlaku. Simpan salinan bukti potong agar mudah di temukan saat karyawan membutuhkan dokumen perpajakan.

Penyetoran Pajak Apabila Terdapat Kewajiban Pembayaran

Tahap berikutnya adalah memastikan apakah terdapat pajak yang harus di setorkan. Jika hasil penghitungan menunjukkan adanya kewajiban pembayaran, perusahaan perlu menyiapkan proses penyetoran sesuai ketentuan dan batas waktu yang berlaku.

Pastikan jumlah yang akan di bayar sesuai dengan hasil penghitungan serta data pada administrasi perpajakan. Kesalahan nominal atau masa pajak dapat menimbulkan perbedaan pencatatan. Oleh sebab itu, lakukan pencocokan sebelum menyelesaikan pembayaran.

Perusahaan juga perlu menyimpan dokumen pendukung pembayaran. Bukti tersebut berguna untuk rekonsiliasi internal dan pemeriksaan apabila terdapat perbedaan data. Perlu di ingat bahwa proses pembayaran dan pelaporan merupakan tahapan berbeda yang saling berkaitan.

Penyampaian SPT Masa PPh 21/26 Melalui Sistem yang Berlaku

Setelah data pemotongan tersedia, perusahaan menyiapkan SPT Masa PPh 21/26. SPT ini di gunakan untuk melaporkan kewajiban pemotongan PPh Pasal 21 dan/atau Pasal 26 sesuai kondisi perusahaan.

Dalam Coretax DJP, pengguna perlu mengikuti alur penyusunan dan penyampaian SPT yang tersedia pada sistem. Periksa masa pajak, data bukti potong, jumlah penghasilan, serta nilai pajak yang di laporkan. Pastikan informasi pada SPT konsisten dengan catatan payroll dan administrasi pembayaran.

Jangan hanya mengandalkan data yang muncul secara otomatis. Perusahaan tetap perlu memeriksa kesesuaian informasi sebelum mengirimkan SPT. Apabila di temukan perbedaan, telusuri sumbernya terlebih dahulu agar koreksi di lakukan secara tepat.

Antarmuka dan prosedur teknis sistem dapat mengalami pembaruan. Karena itu, gunakan panduan resmi DJP yang paling baru saat menjalankan proses. Hal ini membantu perusahaan menghindari kesalahan akibat mengikuti petunjuk lama.

Pemeriksaan Status Pelaporan dan Penyimpanan Dokumen

Setelah SPT di sampaikan, periksa status pelaporan pada sistem. Pastikan proses pengiriman telah tercatat sesuai keterangan yang di tampilkan. Simpan bukti penerimaan elektronik atau dokumen konfirmasi yang tersedia sebagai arsip perusahaan.

Buat sistem penyimpanan yang teratur untuk dokumen payroll, bukti potong, bukti pembayaran, SPT Masa, dan dokumen pendukung lainnya. Pengarsipan berdasarkan masa pajak akan memudahkan proses pencarian data ketika di butuhkan.

Perusahaan juga sebaiknya melakukan rekonsiliasi berkala antara catatan keuangan, data penggajian, dan laporan pajak. Langkah ini membantu mendeteksi selisih lebih awal serta mempermudah persiapan pelaporan periode berikutnya.

Jika tim internal mengalami kendala dalam penghitungan, pembuatan bukti potong, atau pelaporan Coretax, bantuan profesional dapat menjadi pilihan. SAFT Indonesia menyediakan layanan pendampingan perpajakan untuk membantu perusahaan mengelola administrasi PPh 21 secara lebih terstruktur.

Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk mendiskusikan kebutuhan perusahaan. Dapatkan arahan mengenai proses pembuatan PPh 21 sesuai data dan kondisi bisnis Anda.

Klik Gambar Untuk Konsultasi Gratis

Jasa Pembuatan PPh 21 Profesional Surabaya dengan Biaya Sesuai Kebutuhan Perusahaan

Berapa Biaya Jasa Pembuatan PPh 21 dan Berapa Lama Prosesnya?

Faktor yang Memengaruhi Biaya Jasa PPh 21 Perusahaan

Biaya jasa pembuatan PPh 21 dapat berbeda untuk setiap perusahaan. Perbedaan tersebut bergantung pada kebutuhan administrasi, kompleksitas penghitungan, serta ruang lingkup pekerjaan yang diberikan kepada penyedia jasa. Karena itu, perusahaan sebaiknya memahami kebutuhan internal sebelum meminta penawaran.

Salah satu faktor utama adalah jenis layanan yang dibutuhkan. Perusahaan yang hanya memerlukan pemeriksaan penghitungan pajak mungkin membutuhkan layanan berbeda dari perusahaan yang memerlukan pengelolaan payroll, pembuatan bukti potong, hingga pelaporan SPT Masa PPh 21/26.

Kompleksitas penghasilan juga dapat memengaruhi pekerjaan. Penghasilan karyawan bisa mencakup gaji pokok, tunjangan, bonus, insentif, dan komponen lain yang perlu diperiksa sesuai ketentuan perpajakan. Semakin beragam komponennya, semakin banyak pemeriksaan yang mungkin diperlukan.

Selain itu, kondisi administrasi perusahaan turut menjadi pertimbangan. Data yang belum teratur, perbedaan catatan payroll, atau kebutuhan pemeriksaan masa pajak sebelumnya dapat menambah tahapan pekerjaan. Oleh sebab itu, estimasi biaya sebaiknya disusun berdasarkan kondisi nyata, bukan hanya jumlah karyawan.

Pengaruh Jumlah Karyawan dan Volume Transaksi terhadap Pekerjaan

Jumlah karyawan menjadi salah satu pertimbangan dalam menentukan ruang lingkup jasa PPh 21. Perusahaan dengan sedikit karyawan mungkin memiliki jumlah data yang lebih terbatas. Sebaliknya, perusahaan dengan banyak karyawan perlu mengelola lebih banyak informasi penghasilan dan bukti pemotongan.

Namun, jumlah karyawan bukan satu-satunya faktor penentu. Volume transaksi, frekuensi perubahan data, serta variasi status pegawai juga dapat memengaruhi tingkat pekerjaan. Perusahaan dengan jumlah karyawan yang sama belum tentu membutuhkan waktu pengolahan yang sama.

Misalnya, perusahaan dengan sistem payroll yang konsisten dapat menyediakan data secara terstruktur. Proses pemeriksaan mungkin lebih mudah karena informasi penghasilan telah direkap secara berkala. Sementara itu, perusahaan yang masih menggabungkan data dari berbagai sumber mungkin memerlukan tahap rekonsiliasi tambahan.

Kebutuhan penerbitan bukti potong juga perlu diperhitungkan. Penyedia jasa perlu mengetahui jumlah dokumen yang harus disiapkan dan metode pengolahan yang dapat digunakan. Informasi tersebut membantu penyusunan estimasi pekerjaan secara lebih realistis.

Pengaruh Kelengkapan Data Payroll terhadap Waktu Pengerjaan

Kelengkapan data payroll sangat berpengaruh terhadap kelancaran pembuatan PPh 21. Data yang lengkap dan konsisten membantu proses pemeriksaan, penghitungan, serta penyusunan dokumen pajak. Sebaliknya, data yang belum lengkap dapat menimbulkan pertanyaan dan pekerjaan tambahan.

Dokumen yang umumnya perlu disiapkan meliputi daftar karyawan, identitas perpajakan, rincian gaji dan tunjangan, bonus, status kepegawaian, serta catatan pemotongan sebelumnya jika relevan. Perusahaan juga perlu menyediakan informasi perubahan karyawan selama periode pajak.

Apabila terdapat selisih antara data payroll dan catatan keuangan, selisih tersebut perlu ditelusuri terlebih dahulu. Penyedia jasa tidak sebaiknya langsung memproses data yang belum jelas karena dapat meningkatkan risiko kesalahan penghitungan.

Lama pengerjaan tidak dapat ditentukan secara seragam untuk semua perusahaan. Waktunya bergantung pada volume data, kondisi dokumen, kompleksitas penghitungan, dan kecepatan konfirmasi dari pihak perusahaan. Karena itu, mintalah estimasi setelah penyedia jasa memahami kebutuhan dan kelengkapan dokumen.

Perbedaan Layanan Penghitungan, Bukti Potong, dan Pelaporan

Sebelum memilih jasa pembuatan PPh 21, perusahaan perlu memahami perbedaan ruang lingkup layanan. Setiap layanan memiliki tujuan dan tahapan pekerjaan yang berbeda.

Penghitungan PPh 21 berfokus pada pemeriksaan data penghasilan dan perhitungan pajak sesuai ketentuan yang berlaku. Layanan ini dapat membantu perusahaan mengevaluasi penghitungan berdasarkan gaji, tunjangan, bonus, status karyawan, serta ketentuan tarif yang relevan.

Layanan pembuatan bukti potong mencakup penyiapan dokumen yang merekam penghasilan dan pajak yang dipotong. Data penerima penghasilan dan nilai pemotongan harus diperiksa sebelum dokumen diterbitkan.

Sementara itu, layanan pelaporan mencakup penyiapan dan penyampaian SPT Masa PPh 21/26 melalui sistem perpajakan yang berlaku, termasuk Coretax DJP. Ruang lingkupnya dapat mencakup pemeriksaan konsistensi data dan pengecekan status pelaporan.

Perusahaan dapat memilih satu layanan atau menggabungkan beberapa layanan sesuai kebutuhan. Pastikan penawaran menjelaskan pekerjaan yang termasuk, dokumen yang harus disediakan, serta tanggung jawab masing-masing pihak.

Cara Meminta Estimasi Biaya Sesuai Kebutuhan Perusahaan

Untuk memperoleh estimasi yang relevan, siapkan informasi dasar sebelum menghubungi penyedia jasa. Informasi tersebut dapat mencakup jumlah karyawan, periode pajak yang akan ditangani, kondisi data payroll, serta layanan yang dibutuhkan.

Jelaskan apakah perusahaan hanya memerlukan penghitungan PPh 21 atau juga membutuhkan pembuatan bukti potong dan pelaporan SPT Masa. Sampaikan pula jika terdapat data yang belum lengkap atau periode sebelumnya yang perlu diperiksa.

Selanjutnya, mintalah rincian penawaran secara tertulis. Periksa apakah biaya mencakup pemeriksaan data, penghitungan, pembuatan bukti potong, pelaporan, dan pendampingan jika ditemukan kendala. Tanyakan juga estimasi waktu berdasarkan kelengkapan dokumen dan ruang lingkup pekerjaan.

SAFT Indonesia dapat menjadi pilihan bagi perusahaan yang membutuhkan pendampingan administrasi perpajakan. Diskusikan kondisi payroll dan kebutuhan pelaporan terlebih dahulu agar layanan yang dipilih sesuai dengan situasi perusahaan.

Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk berkonsultasi mengenai layanan pembuatan PPh 21. Sampaikan kebutuhan perusahaan untuk memperoleh informasi layanan dan estimasi yang sesuai.

Jasa Pembuatan PPh 21 Profesional Surabaya untuk Membantu Administrasi Pajak Perusahaan

Mengapa Menggunakan Jasa Pembuatan PPh 21 dari SAFT Indonesia?

Membantu Penghitungan dan Administrasi PPh 21 secara Lebih Terstruktur

Mengelola pajak karyawan membutuhkan ketelitian dan administrasi yang konsisten. Perusahaan perlu memperhatikan gaji, tunjangan, bonus, insentif, status pegawai, serta ketentuan perpajakan yang berlaku. Kesibukan operasional dapat membuat proses ini menyita waktu tim keuangan dan HR.

Melalui jasa pembuatan PPh 21, perusahaan dapat memperoleh pendampingan untuk menata proses penghitungan dan administrasi pajak karyawan. SAFT Indonesia membantu perusahaan memahami kebutuhan pengelolaan PPh Pasal 21 sesuai ruang lingkup layanan yang disepakati.

Penghitungan pajak perlu mempertimbangkan jenis penerima penghasilan dan komponen penghasilan yang relevan. Perusahaan juga perlu memahami penerapan tarif efektif rata-rata atau TER pada masa pajak yang sesuai. Untuk pegawai tetap, penghitungan pada masa pajak terakhir mengikuti mekanisme tersendiri berdasarkan ketentuan yang berlaku.

Administrasi yang tertata membantu perusahaan menyiapkan bukti potong, memeriksa data payroll, dan mendukung penyusunan SPT Masa PPh 21/26. Proses tersebut tetap memerlukan data yang benar serta konfirmasi dari pihak perusahaan.

Pendampingan Sesuai Kebutuhan Perpajakan Perusahaan

Setiap perusahaan memiliki kondisi administrasi yang berbeda. Ada perusahaan yang hanya membutuhkan bantuan penghitungan pajak karyawan. Ada pula perusahaan yang memerlukan pendampingan dalam pembuatan bukti potong dan pelaporan melalui Coretax DJP.

Karena itu, kebutuhan layanan sebaiknya ditentukan berdasarkan kondisi perusahaan. SAFT Indonesia dapat diajak berdiskusi untuk mengidentifikasi pekerjaan yang dibutuhkan dan dokumen yang perlu disiapkan.

Pendampingan dapat membantu tim internal memahami tahapan administrasi yang harus dilakukan. Perusahaan juga dapat mendiskusikan kendala, seperti perubahan data karyawan, perbedaan penghasilan, atau penyesuaian pencatatan pajak.

Sebelum memulai pekerjaan, jelaskan periode pajak yang akan ditangani dan kondisi dokumen yang tersedia. Informasi tersebut membantu penyedia jasa menilai ruang lingkup pekerjaan serta menyampaikan estimasi yang sesuai.

Membantu Memeriksa Konsistensi Data Payroll dan Dokumen Pajak

Data payroll menjadi dasar penting dalam penghitungan PPh 21. Informasi yang tidak konsisten dapat memengaruhi nilai pajak dan dokumen pelaporan. Oleh sebab itu, pemeriksaan data perlu menjadi bagian dari proses administrasi.

Data yang dapat diperiksa mencakup identitas karyawan, status kepegawaian, gaji, tunjangan, bonus, serta catatan pemotongan pajak. Perusahaan juga perlu memastikan data pada dokumen pajak sesuai dengan catatan penggajian dan informasi pendukung.

SAFT Indonesia dapat membantu meninjau konsistensi data sesuai ruang lingkup layanan yang disepakati. Jika ditemukan perbedaan, perusahaan perlu memberikan klarifikasi agar penanganannya memiliki dasar yang jelas.

Pemeriksaan tidak berarti semua risiko dapat dihilangkan. Namun, proses yang terstruktur dapat membantu menemukan ketidaksesuaian lebih awal dan mendukung perbaikan administrasi.

Konsultasi Mengenai Proses dan Kebutuhan Layanan

Perusahaan tidak harus langsung menentukan seluruh layanan sebelum berkonsultasi. Diskusi awal dapat digunakan untuk menjelaskan kondisi penggajian, jumlah karyawan, periode pajak, serta kendala yang sedang dihadapi.

Beberapa hal yang dapat ditanyakan meliputi kebutuhan penghitungan PPh 21, pembuatan bukti potong, pelaporan SPT Masa, dan penggunaan Coretax DJP. Perusahaan juga dapat meminta penjelasan mengenai dokumen yang perlu disiapkan.

SAFT Indonesia melayani kebutuhan konsultasi perpajakan sesuai layanan yang tersedia. Informasi awal yang lengkap akan membantu proses identifikasi kebutuhan dan pembahasan estimasi pekerjaan.

Cara Menghubungi SAFT Indonesia melalui WhatsApp atau Website

Jika perusahaan membutuhkan bantuan penghitungan, bukti potong, atau pelaporan PPh 21, langkah pertama adalah menyampaikan kebutuhan secara jelas. Siapkan informasi mengenai jumlah karyawan, periode pajak, kondisi payroll, dan layanan yang ingin digunakan.

Hubungi SAFT Indonesia melalui WhatsApp 088289190730 atau kunjungi safttax.com. Sampaikan kendala yang sedang dihadapi agar kebutuhan layanan dapat dibahas lebih terarah.

Jangan menunggu sampai dokumen menumpuk atau tenggat pelaporan semakin dekat. Mulailah menata administrasi pajak karyawan dengan proses yang lebih terencana. Konsultasikan kebutuhan perusahaan sekarang untuk memperoleh informasi layanan dan estimasi pekerjaan yang sesuai.

Pilih jasa pembuatan PPh 21 yang sesuai dengan kebutuhan administrasi perusahaan agar proses penghitungan, dokumentasi, dan pelaporan dapat dikelola secara lebih terstruktur.

Pembuatan PPh 21: Jawaban Lengkap tentang Penghitungan, Bukti Potong, dan Coretax

FAQ Seputar Pembuatan PPh 21 Surabaya

Apa yang Di maksud dengan Pembuatan PPh 21?

Pembuatan PPh 21 adalah proses administrasi untuk menghitung, memotong, mendokumentasikan, dan melaporkan Pajak Penghasilan Pasal 21 sesuai ketentuan yang berlaku. Pajak ini berkaitan dengan penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan tertentu.

Dalam perusahaan, proses tersebut biasanya melibatkan pemeriksaan data payroll, penghitungan pajak karyawan, pembuatan bukti potong, serta penyusunan SPT Masa PPh 21/26 jika di wajibkan.

Pembuatan PPh 21 bukan sekadar menghitung pajak dari gaji pokok. Perusahaan juga perlu memperhatikan tunjangan, bonus, insentif, status penerima penghasilan, dan ketentuan tarif yang relevan.

Siapa yang Perlu Membuat dan Melaporkan PPh 21?

Kewajiban pemotongan PPh 21 berlaku bagi pihak yang di tetapkan sebagai pemotong pajak menurut peraturan perpajakan. Pihak tersebut dapat mencakup pemberi kerja, instansi pemerintah, penyelenggara kegiatan, dana pensiun, atau pihak lain sesuai ketentuan.

Perusahaan yang membayar penghasilan kepada karyawan perlu memeriksa kewajiban pemotongan dan pelaporannya. Kewajiban setiap pihak dapat berbeda berdasarkan jenis penghasilan dan status penerima.

Karena itu, perusahaan sebaiknya memeriksa ketentuan yang sesuai dengan kegiatan usahanya. Jika belum memahami kewajiban tersebut, konsultasi dengan tenaga profesional dapat membantu memperjelas kebutuhan administrasi.

Bagaimana Cara Menghitung PPh 21 Karyawan?

Penghitungan PPh 21 dimulai dengan mengumpulkan data penghasilan dan status penerima penghasilan. Data tersebut dapat meliputi gaji, tunjangan, bonus, insentif, periode kerja, dan informasi perpajakan yang relevan.

Metode penghitungan mengikuti ketentuan untuk kategori penerima penghasilan. Untuk pegawai tetap, tarif efektif rata-rata atau TER di gunakan pada masa pajak selain masa pajak terakhir sesuai ketentuan. Pada masa pajak terakhir, penghitungan di lakukan berdasarkan mekanisme tahunan yang berlaku.

Perusahaan perlu memeriksa hasil penghitungan sebelum menerbitkan bukti potong. Penghitungan tidak sebaiknya hanya didasarkan pada persentase perkiraan tanpa memeriksa kategori dan ketentuan yang sesuai.

Apakah PPh 21 Tetap Perlu Di buat Jika Hasil Pemotongan Nihil?

Hasil penghitungan PPh 21 dapat nihil dalam kondisi tertentu. Namun, hasil nihil tidak otomatis berarti seluruh kewajiban administrasi dan pelaporan dapat di abaikan.

Perusahaan perlu menilai jenis penghasilan, status penerima, serta ketentuan pemotongan dan pelaporan yang berlaku. Periksa pula apakah terdapat kewajiban menyampaikan SPT Masa untuk periode tersebut.

Jika perusahaan menghadapi kondisi khusus, sebaiknya lakukan pemeriksaan berdasarkan panduan resmi DJP. Langkah ini membantu menghindari keputusan yang hanya didasarkan pada nilai pajak terutang.

Apakah Pembuatan PPh 21 Dapat Di bantu Konsultan Pajak?

Ya, perusahaan dapat menggunakan jasa profesional untuk membantu proses administrasi PPh 21. Ruang lingkup bantuan dapat mencakup pemeriksaan data payroll, penghitungan pajak, pembuatan bukti potong, hingga pendampingan pelaporan sesuai kesepakatan layanan.

Penggunaan jasa profesional dapat membantu tim internal memahami tahapan pekerjaan dan mengelola dokumen secara lebih terstruktur. Namun, perusahaan tetap perlu menyediakan data yang benar serta memberikan konfirmasi jika di perlukan.

Sebelum memilih penyedia jasa, tanyakan layanan yang tersedia, dokumen yang di butuhkan, estimasi biaya, dan batas pekerjaan yang di tangani. Pastikan juga pembagian tanggung jawab antara perusahaan dan penyedia jasa di jelaskan sejak awal.

Bagaimana Proses Pembuatan Bukti Potong PPh 21 di Coretax?

Proses pembuatan bukti potong dimulai dengan memeriksa identitas penerima penghasilan, masa pajak, rincian penghasilan, dan nilai pajak yang di potong. Setelah data siap, pengguna mengikuti alur pembuatan dokumen pada Coretax DJP sesuai jenis bukti potong yang di perlukan.

Sebelum dokumen di terbitkan, periksa kembali seluruh informasi yang di masukkan. Kesalahan identitas atau nominal dapat memerlukan tindak lanjut sesuai mekanisme pembetulan yang berlaku.

Setelah selesai, simpan bukti potong dan dokumen pendukung secara teratur. Fitur serta langkah teknis pada Coretax dapat berubah, sehingga pengguna perlu mengikuti panduan resmi DJP terbaru.

Apa Perbedaan PPh 21 Bulanan dan Penghitungan pada Masa Pajak Terakhir?

Penghitungan PPh 21 bulanan untuk pegawai tetap umumnya menggunakan TER pada masa pajak selain masa pajak terakhir. Mekanisme ini membantu menentukan pemotongan berdasarkan kategori penghasilan dan tarif yang berlaku.

Pada masa pajak terakhir, penghitungan di lakukan dengan memperhitungkan penghasilan selama tahun pajak dan menerapkan tarif sesuai ketentuan. Pajak yang telah di potong sebelumnya di perhitungkan untuk menentukan jumlah akhir yang harus di potong atau di sesuaikan.

Oleh karena itu, nilai pemotongan pada satu bulan belum tentu sama dengan hasil penghitungan pada masa pajak terakhir. Perusahaan perlu melakukan rekonsiliasi agar total penghasilan, pemotongan sebelumnya, dan perhitungan akhir tercatat dengan benar.

Butuh Bantuan Pembuatan PPh 21 untuk Perusahaan?

Mengelola PPh 21 membutuhkan data yang akurat, pemahaman ketentuan pajak, dan administrasi yang tertib. Jika tim Anda menghadapi kendala dalam penghitungan, pembuatan bukti potong, atau pelaporan melalui Coretax DJP, pertimbangkan pendampingan yang sesuai dengan kebutuhan perusahaan.

SAFT Indonesia siap membantu Anda mendiskusikan kebutuhan administrasi perpajakan perusahaan. Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk mendapatkan informasi layanan dan estimasi pekerjaan.

Jangan biarkan administrasi pajak karyawan menumpuk tanpa perencanaan. Konsultasikan kebutuhan Anda sekarang dan siapkan proses pembuatan PPh 21 secara lebih terstruktur.

Jasa Pembuatan PPh 21 untuk Administrasi Pajak yang Tertib

Pembuatan PPh 21 Profesional untuk Membantu Kepatuhan Pajak Perusahaan

Jasa Pembuatan PPh 21 untuk Administrasi Pajak yang Tertib

Apa Itu Pembuatan PPh 21 dan Mengapa Penting bagi Perusahaan?

Pembuatan PPh 21-merupakan bagian penting dalam administrasi perpajakan perusahaan. Proses ini mencakup penghitungan pajak penghasilan karyawan, pemotongan pajak, pembuatan bukti potong, serta pemenuhan kewajiban penyetoran dan pelaporan sesuai ketentuan yang berlaku. Perusahaan perlu mengelola proses tersebut secara cermat agar administrasi penggajian berjalan tertib.

PPh Pasal 21 berkaitan dengan pajak atas penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan tertentu. Penghasilan tersebut dapat berupa gaji, tunjangan, bonus, honorarium, dan pembayaran lain yang termasuk objek pajak. Besarnya pajak bergantung pada jenis penghasilan, status penerima penghasilan, serta ketentuan penghitungan yang berlaku.

Bagi perusahaan, pengelolaan PPh 21 bukan sekadar pekerjaan administratif. Proses ini juga mendukung transparansi penggajian, ketertiban dokumen, dan kepatuhan terhadap peraturan perpajakan. Karena itu, perusahaan perlu memastikan bahwa data karyawan dan komponen penghasilannya tercatat dengan benar.

Konsultasi Sekarang

Hub Wa 088289190730

Pengertian PPh Pasal 21 dan Penghasilan yang Menjadi Objek Pemotongan

PPh Pasal 21 adalah pajak atas penghasilan yang di terima orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan. Dalam praktik perusahaan, pajak ini paling sering berkaitan dengan pembayaran penghasilan kepada karyawan.

Komponen penghasilan yang perlu di periksa antara lain:

  • Gaji pokok yang di terima karyawan.

  • Tunjangan tetap maupun tidak tetap.

  • Bonus, insentif, dan komisi.

  • Honorarium atau pembayaran tertentu.

  • Penghasilan lain yang termasuk objek pemotongan sesuai peraturan.

Tidak semua pembayaran otomatis memperoleh perlakuan pajak yang sama. Jenis penghasilan, hubungan kerja, dan kondisi penerima dapat memengaruhi penghitungan. Oleh sebab itu, bagian keuangan perlu mengidentifikasi setiap komponen penghasilan sebelum menghitung pajak.

Perusahaan juga perlu memperhatikan status pegawai tetap, pegawai tidak tetap, dan penerima penghasilan bukan pegawai. Perbedaan kategori tersebut dapat memengaruhi mekanisme penghitungan PPh 21.

Siapa yang Berkewajiban Melakukan Pemotongan PPh 21?

Pihak yang melakukan pemotongan PPh 21 di tentukan berdasarkan ketentuan perpajakan. Dalam hubungan kerja, pemberi kerja pada umumnya memiliki kewajiban memotong pajak atas penghasilan karyawan sesuai aturan yang berlaku.

Tanggung jawab tersebut biasanya melibatkan beberapa bagian perusahaan. Tim HRD mengelola data kepegawaian, sedangkan tim payroll menyiapkan rincian penghasilan. Bagian keuangan atau pajak kemudian membantu memastikan penghitungan dan administrasi perpajakan berjalan sesuai prosedur.

Koordinasi antardepartemen sangat di perlukan. Perubahan gaji, pemberian bonus, karyawan baru, atau karyawan yang berhenti bekerja dapat memengaruhi penghitungan pajak. Jika informasi tersebut terlambat di perbarui, perusahaan berisiko menghasilkan perhitungan yang tidak sesuai.

Perusahaan dapat menggunakan jasa konsultan pajak untuk membantu mengelola administrasi tersebut. Bantuan profesional dapat berguna ketika jumlah karyawan cukup banyak atau struktur penghasilannya beragam. Meski demikian, perusahaan tetap perlu memastikan bahwa data yang di berikan lengkap dan akurat.

Perbedaan Penghitungan, Pemotongan, Penyetoran, dan Pelaporan PPh 21

Penghitungan, pemotongan, penyetoran, dan pelaporan merupakan tahapan berbeda dalam pengelolaan PPh 21. Memahami perbedaannya membantu perusahaan menghindari kesalahan administrasi.

Penghitungan PPh 21 adalah proses menentukan besarnya pajak berdasarkan penghasilan dan metode yang berlaku. Tahap ini membutuhkan data payroll yang benar serta penerapan tarif sesuai ketentuan.

Pemotongan PPh 21 merupakan tindakan memotong pajak dari penghasilan yang di bayarkan kepada penerima penghasilan. Nilai potongan perlu di catat agar sesuai dengan hasil penghitungan.

Penyetoran PPh 21 berkaitan dengan pembayaran pajak yang telah di potong apabila terdapat kewajiban setor. Perusahaan perlu memperhatikan jumlah pembayaran dan tenggat yang berlaku.

Pelaporan PPh 21 dil akukan untuk memenuhi kewajiban administrasi kepada Direktorat Jenderal Pajak melalui prosedur yang di tetapkan. Pelaporan perlu di dukung data dan bukti yang sesuai.

Keempat tahap tersebut saling berhubungan. Kesalahan penghitungan dapat memengaruhi jumlah pemotongan, sedangkan ketidaksesuaian data pembayaran dapat menimbulkan kendala saat pelaporan.

Risiko Kesalahan Administrasi dan Pentingnya Kepatuhan Pajak

Kesalahan dalam pengelolaan PPh 21 dapat menimbulkan masalah administratif bagi perusahaan. Contohnya adalah penggunaan data gaji yang tidak terbaru, kesalahan klasifikasi penghasilan, atau ketidaksesuaian antara rekap payroll dan bukti potong.

Masalah tersebut dapat menyulitkan rekonsiliasi pajak dan memperlambat penyelesaian administrasi. Perusahaan juga mungkin perlu melakukan pembetulan apabila di temukan kesalahan pada dokumen atau pelaporan yang telah di sampaikan.

Untuk mengurangi risiko, perusahaan perlu melakukan pemeriksaan data secara berkala. Rekap gaji, tunjangan, bonus, identitas karyawan, dan bukti pemotongan harus di periksa sebelum proses di selesaikan. Dokumentasi yang rapi juga memudahkan perusahaan menelusuri transaksi ketika di perlukan.

Penggunaan jasa pembuatan PPh 21 dapat menjadi pilihan bagi perusahaan yang membutuhkan bantuan dalam proses tersebut. Pendampingan profesional membantu menata administrasi, memeriksa kelengkapan data, dan mengidentifikasi potensi ketidaksesuaian sejak awal. Dengan demikian, pembuatan PPh 21 dapat di kelola secara lebih terstruktur sesuai kebutuhan perusahaan.

Bagaimana Cara Pembuatan dan Penghitungan PPh 21 Karyawan?

Penghitungan pajak karyawan membutuhkan data penghasilan yang lengkap dan metode yang sesuai dengan ketentuan perpajakan. Dalam proses pembuatan PPh 21, perusahaan perlu memeriksa komponen gaji, menentukan kategori penerima penghasilan, menghitung pajak, serta memastikan hasilnya sesuai sebelum membuat bukti potong.

Ketelitian pada setiap tahap membantu perusahaan mengurangi kesalahan administrasi. Proses ini juga memudahkan rekonsiliasi antara data payroll dan dokumen perpajakan.

Data Gaji, Tunjangan, Bonus, dan Komponen Penghasilan Lainnya

Langkah pertama adalah mengumpulkan data penghasilan karyawan untuk masa pajak yang bersangkutan. Data tersebut menjadi dasar untuk menentukan perlakuan pajak dan menghitung jumlah pemotongan.

Beberapa komponen yang perlu di periksa meliputi:

  • Gaji pokok sesuai data penggajian.

  • Tunjangan tetap dan tidak tetap.

  • Bonus, komisi, insentif, atau pembayaran tambahan.

  • Penghasilan lain yang berkaitan dengan pekerjaan.

  • Periode kerja dan perubahan status kepegawaian.

  • Informasi perpajakan yang di perlukan untuk menentukan penghitungan.

Perusahaan perlu memastikan bahwa seluruh data mencerminkan pembayaran yang sebenarnya. Jika karyawan memperoleh bonus atau mengalami perubahan gaji, informasi tersebut harus masuk dalam pemeriksaan payroll.

Data identitas dan status perpajakan juga perlu di periksa. Kesalahan informasi dapat memengaruhi administrasi bukti potong maupun proses penghitungan pajak. Karena itu, tim HRD, payroll, dan keuangan perlu berkoordinasi sebelum penghitungan dil akukan.

Cara Menentukan Metode dan Tarif Pemotongan yang Sesuai

Metode penghitungan PPh 21 tidak selalu sama untuk setiap penerima penghasilan. Perusahaan perlu mengidentifikasi kategori penerima, karakteristik penghasilan, dan masa pajak sebelum menentukan metode yang di gunakan.

Untuk pegawai tetap, penghitungan umumnya memperhatikan mekanisme Tarif Efektif Rata-Rata (TER) pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, penghitungan di lakukan menggunakan mekanisme tahunan sesuai ketentuan yang berlaku.

Sementara itu, penghitungan bagi pegawai tidak tetap atau bukan pegawai dapat mengikuti ketentuan yang berbeda. Oleh karena itu, perusahaan tidak sebaiknya menerapkan satu metode untuk seluruh penerima penghasilan tanpa pemeriksaan.

Dasar regulasi yang penting untuk di pahami adalah PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023. Kedua peraturan tersebut mengatur kerangka tarif dan tata cara penghitungan PPh 21.

Perusahaan juga perlu memperhatikan penghasilan yang di kecualikan, ketentuan khusus, serta perubahan regulasi apabila relevan. Pemeriksaan ini membantu memastikan tarif dan metode yang di gunakan memiliki dasar yang tepat.

Penggunaan Tarif Efektif Rata-Rata (TER) dan Penghitungan pada Masa Pajak Terakhir

Tarif Efektif Rata-Rata atau TER menyederhanakan penghitungan pemotongan PPh 21 untuk kategori penerima penghasilan tertentu. Tarif yang di gunakan di tentukan berdasarkan kategori dan besaran penghasilan bruto sesuai ketentuan.

Dalam mekanisme pegawai tetap, TER umumnya di gunakan untuk menghitung pemotongan pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, pajak di hitung kembali berdasarkan penghasilan yang relevan selama satu tahun atau bagian tahun pajak, kemudian di kurangi pemotongan yang telah di lakukan sesuai ketentuan.

Artinya, tarif bulanan tidak boleh langsung dianggap sebagai tarif pajak tahunan. Perusahaan perlu memperhatikan proses penghitungan pada masa pajak terakhir agar jumlah pajak yang di potong sesuai dengan kewajiban sebenarnya.

Pemeriksaan di perlukan terutama ketika karyawan menerima bonus, mengalami perubahan penghasilan, atau bekerja hanya selama sebagian tahun. Data penghasilan dan pemotongan sebelumnya harus tersedia untuk mendukung penghitungan.

Pemeriksaan Hasil Perhitungan Sebelum Di buatkan Bukti Potong

Sebelum bukti potong di buat, perusahaan perlu memeriksa hasil penghitungan dan memastikan seluruh data sudah sesuai. Pemeriksaan ini menjadi bagian penting dari pengelolaan administrasi pajak karyawan.

Beberapa hal yang perlu di periksa meliputi kesesuaian identitas, jumlah penghasilan bruto, tarif yang di gunakan, nilai pemotongan, dan periode pajak. Perusahaan juga perlu mencocokkan hasil penghitungan dengan rekap payroll.

Jika di temukan perbedaan, penyebabnya perlu di telusuri sebelum proses di lanjutkan. Periksa kemungkinan perubahan gaji, bonus yang belum tercatat, atau kesalahan memasukkan data.

Setelah data sesuai, perusahaan dapat melanjutkan pembuatan bukti potong dan tahapan administrasi berikutnya. Penggunaan jasa profesional dapat membantu perusahaan memeriksa perhitungan, menata dokumen, serta menyiapkan proses pembuatan PPh 21 secara lebih sistematis.

Apa Saja Dokumen dan Data untuk Pembuatan PPh 21?

Kelengkapan dokumen menjadi salah satu faktor penting dalam proses pembuatan PPh 21. Perusahaan membutuhkan informasi yang akurat untuk menghitung pajak, menyiapkan bukti potong, dan memenuhi kewajiban administrasi perpajakan.

Data yang di perlukan dapat berbeda menurut status pegawai, jenis penghasilan, dan periode pajak. Karena itu, perusahaan sebaiknya menyiapkan dokumen berdasarkan kondisi masing-masing karyawan, bukan menggunakan daftar persyaratan yang sama untuk seluruh kasus.

Data Identitas Karyawan dan Status Perpajakannya

Data identitas membantu perusahaan memastikan bahwa administrasi perpajakan di lakukan atas penerima penghasilan yang tepat. Informasi ini juga mendukung pembuatan bukti potong dan pencatatan pajak.

Data yang dapat di perlukan antara lain:

  • Nama lengkap sesuai dokumen identitas.

  • Nomor Pokok Wajib Pajak (NPWP) atau informasi NIK yang di gunakan sesuai ketentuan.

  • Status kepegawaian, seperti pegawai tetap atau pegawai tidak tetap.

  • Tanggal mulai bekerja dan tanggal berhenti bekerja jika relevan.

  • Informasi status perpajakan yang di perlukan untuk penghitungan.

  • Data pendukung lain sesuai kategori penerima penghasilan.

Perusahaan perlu memeriksa konsistensi informasi tersebut dengan data kepegawaian. Kesalahan penulisan nama atau nomor identitas dapat menimbulkan kendala ketika membuat bukti potong atau mengelola data pada sistem perpajakan.

Informasi status perpajakan juga perlu di periksa sesuai kebutuhan penghitungan. Namun, perusahaan tidak boleh menganggap bahwa semua informasi identitas memiliki fungsi yang sama pada setiap metode penghitungan.

Pengelolaan data karyawan perlu memperhatikan keamanan dan kerahasiaan informasi pribadi. Akses sebaiknya di batasi kepada pihak yang berwenang menangani administrasi kepegawaian dan perpajakan.

Rekap Gaji, Tunjangan, Bonus, dan Pembayaran Lainnya

Rekap penghasilan merupakan dokumen penting untuk menentukan dasar penghitungan pajak. Data tersebut membantu perusahaan mengetahui jumlah penghasilan yang di terima karyawan selama periode tertentu.

Dokumen yang dapat di siapkan meliputi rekap gaji bulanan, slip gaji, daftar tunjangan, catatan bonus, serta rincian insentif. Jika terdapat pembayaran tambahan, perusahaan perlu memastikan bahwa transaksi tersebut sudah tercatat.

Pemeriksaan perlu di lakukan terhadap kesesuaian angka dalam sistem payroll dan dokumen pendukung. Jika terdapat perbedaan, perusahaan perlu mengidentifikasi penyebabnya sebelum penghitungan pajak di lakukan.

Contohnya, seorang karyawan menerima gaji tetap dan bonus kinerja pada bulan yang sama. Tim payroll perlu memastikan bahwa bonus tersebut tercatat dalam periode pembayaran yang benar dan memperoleh perlakuan pajak sesuai ketentuan.

Perusahaan juga perlu memperhatikan komponen penghasilan yang memiliki perlakuan khusus. Tidak semua pembayaran dapat di perlakukan dengan cara yang sama, sehingga klasifikasi penghasilan harus di lakukan secara cermat.

Rekap penghasilan yang rapi membantu mempercepat proses pemeriksaan. Dokumen tersebut juga berguna saat perusahaan melakukan rekonsiliasi payroll dan administrasi perpajakan.

Data Periode Kerja, Status Pegawai, dan Informasi untuk Penghitungan

Selain identitas dan penghasilan, perusahaan perlu menyiapkan informasi mengenai periode kerja karyawan. Data ini membantu menentukan metode penghitungan yang sesuai dengan kondisi penerima penghasilan.

Informasi yang mungkin di perlukan mencakup tanggal mulai bekerja, tanggal berhenti bekerja, perubahan status kepegawaian, dan riwayat penghasilan selama periode yang relevan. Kebutuhan pastinya bergantung pada kondisi karyawan dan ketentuan pajak yang berlaku.

Karyawan yang mulai bekerja di tengah tahun dapat memiliki kondisi penghitungan berbeda dari karyawan yang bekerja sepanjang tahun. Hal serupa dapat terjadi ketika karyawan berhenti bekerja sebelum masa pajak terakhir.

Perusahaan perlu memeriksa apakah terdapat perubahan gaji, perpindahan status, atau pembayaran tambahan selama periode tersebut. Informasi ini membantu memastikan bahwa penghitungan tidak hanya mengandalkan data gaji pada satu bulan.

Jika karyawan memiliki riwayat pemotongan dari pemberi kerja sebelumnya dan informasi tersebut relevan, dokumen pendukung dapat di perlukan untuk penghitungan tertentu. Perusahaan sebaiknya meminta data sesuai kebutuhan dan ketentuan yang berlaku.

Rekap Payroll dan Bukti Pemotongan Sebelumnya

Rekap payroll dan bukti pemotongan sebelumnya dapat membantu perusahaan memastikan konsistensi penghitungan dari satu periode ke periode berikutnya. Dokumen tersebut penting terutama ketika perusahaan melakukan penghitungan pada masa pajak terakhir.

Beberapa data yang dapat di periksa meliputi jumlah penghasilan bruto, nilai PPh 21 yang telah di potong, periode pemotongan, serta bukti potong yang sudah diterbitkan. Informasi tersebut membantu perusahaan mencocokkan catatan internal dengan administrasi perpajakan.

Jika terjadi perubahan data, perusahaan perlu memastikan bahwa pembaruan sudah tercermin dalam catatan yang di gunakan. Ketidaksesuaian antara rekap payroll dan bukti potong perlu di telusuri sebelum proses di lanjutkan.

Perusahaan juga sebaiknya menyimpan dokumen secara teratur berdasarkan masa pajak dan identitas penerima penghasilan. Pengarsipan yang baik mempermudah pencarian dokumen ketika di butuhkan untuk rekonsiliasi atau pemeriksaan.

Dokumen Pendukung untuk Rekonsiliasi dan Pemeriksaan Data

Rekonsiliasi membantu perusahaan memastikan bahwa data penggajian, pemotongan pajak, dan dokumen administrasi saling sesuai. Proses ini dapat di lakukan sebelum pelaporan maupun ketika perusahaan menemukan perbedaan dalam catatan.

Dokumen pendukung yang mungkin di perlukan meliputi daftar pembayaran gaji, bukti pembayaran bonus, catatan perubahan penghasilan, bukti pemotongan, serta catatan penyetoran dan pelaporan yang relevan.

Tim keuangan perlu memeriksa apakah jumlah yang tercatat dalam payroll sesuai dengan dokumen pajak. Jika terdapat selisih, perusahaan harus menelusuri sumber perbedaan dan menentukan langkah koreksi berdasarkan ketentuan yang berlaku.

Penggunaan sistem di gital dapat membantu menata dokumen dan mengurangi pekerjaan manual. Namun, sistem tetap membutuhkan data yang benar serta pemeriksaan oleh pihak yang bertanggung jawab.

Bagi perusahaan yang memiliki banyak karyawan atau administrasi payroll yang kompleks, pendampingan profesional dapat membantu meninjau kelengkapan data dan mengidentifikasi dokumen yang masih perlu di perbaiki. Dengan persiapan yang tepat, proses pembuatan PPh 21 dapat berjalan lebih teratur dan mendukung kepatuhan perpajakan perusahaan.

Klik Gambar Untuk Konsultasi Gratis

Pembuatan PPh 21 Profesional agar Pelaporan Coretax DJP Lebih Tertib

Bagaimana Proses Pembuatan dan Pelaporan PPh 21 Melalui Coretax DJP?

Pemeriksaan Data dan Penghitungan Pajak

Proses pembuatan PPh 21 di mulai dengan memeriksa seluruh data penghasilan karyawan. Perusahaan perlu memastikan bahwa data payroll sesuai dengan kondisi sebenarnya. Pemeriksaan ini mencakup gaji pokok, tunjangan, bonus, insentif, serta komponen penghasilan lain yang menjadi objek pajak.

Petugas pajak atau tim administrasi juga perlu memeriksa identitas karyawan. Data seperti NIK, NPWP jika tersedia, status pegawai, dan status perpajakan harus sesuai dengan dokumen pendukung. Ketidaksesuaian data dapat menyebabkan kesalahan penghitungan atau kendala saat membuat bukti potong.

Setelah pemeriksaan selesai, penghitungan PPh Pasal 21 di lakukan sesuai ketentuan yang berlaku. Perusahaan perlu memperhatikan jenis penerima penghasilan, periode pembayaran, dan metode penghitungan yang sesuai. Ketentuan mengenai tarif efektif rata-rata atau TER juga perlu di terapkan secara tepat sesuai kategori penerima penghasilan dan masa pajak.

Untuk pegawai tetap, penghitungan pada masa pajak selain masa pajak terakhir pada umumnya menggunakan TER bulanan. Pada masa pajak terakhir, penghitungan di lakukan berdasarkan ketentuan tarif Pasal 17 dengan memperhitungkan penghasilan selama tahun pajak. Karena itu, rekonsiliasi penghasilan tahunan menjadi bagian penting dalam proses administrasi PPh 21.

Pembuatan Bukti Potong Sesuai Ketentuan yang Berlaku

Setelah nilai pajak di periksa, perusahaan menyiapkan bukti pemotongan PPh 21 melalui sistem administrasi perpajakan yang berlaku. Bukti potong berfungsi sebagai dokumen yang menunjukkan penghasilan dan pajak yang telah di potong dari penerima penghasilan.

Dalam Coretax DJP, proses pembuatan bukti potong perlu mengikuti jenis dokumen yang sesuai dengan status penerima penghasilan. Perusahaan harus memastikan identitas penerima, masa pajak, jumlah penghasilan, serta nilai pemotongan telah diisi secara benar.

Untuk kebutuhan tertentu, data dapat di masukkan satu per satu atau di proses secara massal menggunakan format yang di dukung sistem. Pilihan metode bergantung pada kebutuhan perusahaan dan fitur yang tersedia. Sebelum bukti potong di terbitkan, lakukan pemeriksaan ulang untuk mengurangi risiko kesalahan data.

Dokumen yang sudah di terbitkan juga perlu di periksa kembali. Jika di temukan perbedaan, perusahaan perlu menanganinya sesuai mekanisme perubahan atau pembetulan yang berlaku. Simpan salinan bukti potong agar mudah di temukan saat karyawan membutuhkan dokumen perpajakan.

Penyetoran Pajak Apabila Terdapat Kewajiban Pembayaran

Tahap berikutnya adalah memastikan apakah terdapat pajak yang harus di setorkan. Jika hasil penghitungan menunjukkan adanya kewajiban pembayaran, perusahaan perlu menyiapkan proses penyetoran sesuai ketentuan dan batas waktu yang berlaku.

Pastikan jumlah yang akan di bayar sesuai dengan hasil penghitungan serta data pada administrasi perpajakan. Kesalahan nominal atau masa pajak dapat menimbulkan perbedaan pencatatan. Oleh sebab itu, lakukan pencocokan sebelum menyelesaikan pembayaran.

Perusahaan juga perlu menyimpan dokumen pendukung pembayaran. Bukti tersebut berguna untuk rekonsiliasi internal dan pemeriksaan apabila terdapat perbedaan data. Perlu di ingat bahwa proses pembayaran dan pelaporan merupakan tahapan berbeda yang saling berkaitan.

Penyampaian SPT Masa PPh 21/26 Melalui Sistem yang Berlaku

Setelah data pemotongan tersedia, perusahaan menyiapkan SPT Masa PPh 21/26. SPT ini di gunakan untuk melaporkan kewajiban pemotongan PPh Pasal 21 dan/atau Pasal 26 sesuai kondisi perusahaan.

Dalam Coretax DJP, pengguna perlu mengikuti alur penyusunan dan penyampaian SPT yang tersedia pada sistem. Periksa masa pajak, data bukti potong, jumlah penghasilan, serta nilai pajak yang di laporkan. Pastikan informasi pada SPT konsisten dengan catatan payroll dan administrasi pembayaran.

Jangan hanya mengandalkan data yang muncul secara otomatis. Perusahaan tetap perlu memeriksa kesesuaian informasi sebelum mengirimkan SPT. Apabila di temukan perbedaan, telusuri sumbernya terlebih dahulu agar koreksi di lakukan secara tepat.

Antarmuka dan prosedur teknis sistem dapat mengalami pembaruan. Karena itu, gunakan panduan resmi DJP yang paling baru saat menjalankan proses. Hal ini membantu perusahaan menghindari kesalahan akibat mengikuti petunjuk lama.

Pemeriksaan Status Pelaporan dan Penyimpanan Dokumen

Setelah SPT di sampaikan, periksa status pelaporan pada sistem. Pastikan proses pengiriman telah tercatat sesuai keterangan yang di tampilkan. Simpan bukti penerimaan elektronik atau dokumen konfirmasi yang tersedia sebagai arsip perusahaan.

Buat sistem penyimpanan yang teratur untuk dokumen payroll, bukti potong, bukti pembayaran, SPT Masa, dan dokumen pendukung lainnya. Pengarsipan berdasarkan masa pajak akan memudahkan proses pencarian data ketika di butuhkan.

Perusahaan juga sebaiknya melakukan rekonsiliasi berkala antara catatan keuangan, data penggajian, dan laporan pajak. Langkah ini membantu mendeteksi selisih lebih awal serta mempermudah persiapan pelaporan periode berikutnya.

Jika tim internal mengalami kendala dalam penghitungan, pembuatan bukti potong, atau pelaporan Coretax, bantuan profesional dapat menjadi pilihan. SAFT Indonesia menyediakan layanan pendampingan perpajakan untuk membantu perusahaan mengelola administrasi PPh 21 secara lebih terstruktur.

Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk mendiskusikan kebutuhan perusahaan. Dapatkan arahan mengenai proses pembuatan PPh 21 sesuai data dan kondisi bisnis Anda.

Klik Gambar Untuk Konsultasi Gratis

Jasa Pembuatan PPh 21 Profesional dengan Biaya Sesuai Kebutuhan Perusahaan

Berapa Biaya Jasa Pembuatan PPh 21 dan Berapa Lama Prosesnya?

Faktor yang Memengaruhi Biaya Jasa PPh 21 Perusahaan

Biaya jasa pembuatan PPh 21 dapat berbeda untuk setiap perusahaan. Perbedaan tersebut bergantung pada kebutuhan administrasi, kompleksitas penghitungan, serta ruang lingkup pekerjaan yang diberikan kepada penyedia jasa. Karena itu, perusahaan sebaiknya memahami kebutuhan internal sebelum meminta penawaran.

Salah satu faktor utama adalah jenis layanan yang dibutuhkan. Perusahaan yang hanya memerlukan pemeriksaan penghitungan pajak mungkin membutuhkan layanan berbeda dari perusahaan yang memerlukan pengelolaan payroll, pembuatan bukti potong, hingga pelaporan SPT Masa PPh 21/26.

Kompleksitas penghasilan juga dapat memengaruhi pekerjaan. Penghasilan karyawan bisa mencakup gaji pokok, tunjangan, bonus, insentif, dan komponen lain yang perlu diperiksa sesuai ketentuan perpajakan. Semakin beragam komponennya, semakin banyak pemeriksaan yang mungkin diperlukan.

Selain itu, kondisi administrasi perusahaan turut menjadi pertimbangan. Data yang belum teratur, perbedaan catatan payroll, atau kebutuhan pemeriksaan masa pajak sebelumnya dapat menambah tahapan pekerjaan. Oleh sebab itu, estimasi biaya sebaiknya disusun berdasarkan kondisi nyata, bukan hanya jumlah karyawan.

Pengaruh Jumlah Karyawan dan Volume Transaksi terhadap Pekerjaan

Jumlah karyawan menjadi salah satu pertimbangan dalam menentukan ruang lingkup jasa PPh 21. Perusahaan dengan sedikit karyawan mungkin memiliki jumlah data yang lebih terbatas. Sebaliknya, perusahaan dengan banyak karyawan perlu mengelola lebih banyak informasi penghasilan dan bukti pemotongan.

Namun, jumlah karyawan bukan satu-satunya faktor penentu. Volume transaksi, frekuensi perubahan data, serta variasi status pegawai juga dapat memengaruhi tingkat pekerjaan. Perusahaan dengan jumlah karyawan yang sama belum tentu membutuhkan waktu pengolahan yang sama.

Misalnya, perusahaan dengan sistem payroll yang konsisten dapat menyediakan data secara terstruktur. Proses pemeriksaan mungkin lebih mudah karena informasi penghasilan telah direkap secara berkala. Sementara itu, perusahaan yang masih menggabungkan data dari berbagai sumber mungkin memerlukan tahap rekonsiliasi tambahan.

Kebutuhan penerbitan bukti potong juga perlu diperhitungkan. Penyedia jasa perlu mengetahui jumlah dokumen yang harus disiapkan dan metode pengolahan yang dapat digunakan. Informasi tersebut membantu penyusunan estimasi pekerjaan secara lebih realistis.

Pengaruh Kelengkapan Data Payroll terhadap Waktu Pengerjaan

Kelengkapan data payroll sangat berpengaruh terhadap kelancaran pembuatan PPh 21. Data yang lengkap dan konsisten membantu proses pemeriksaan, penghitungan, serta penyusunan dokumen pajak. Sebaliknya, data yang belum lengkap dapat menimbulkan pertanyaan dan pekerjaan tambahan.

Dokumen yang umumnya perlu disiapkan meliputi daftar karyawan, identitas perpajakan, rincian gaji dan tunjangan, bonus, status kepegawaian, serta catatan pemotongan sebelumnya jika relevan. Perusahaan juga perlu menyediakan informasi perubahan karyawan selama periode pajak.

Apabila terdapat selisih antara data payroll dan catatan keuangan, selisih tersebut perlu ditelusuri terlebih dahulu. Penyedia jasa tidak sebaiknya langsung memproses data yang belum jelas karena dapat meningkatkan risiko kesalahan penghitungan.

Lama pengerjaan tidak dapat ditentukan secara seragam untuk semua perusahaan. Waktunya bergantung pada volume data, kondisi dokumen, kompleksitas penghitungan, dan kecepatan konfirmasi dari pihak perusahaan. Karena itu, mintalah estimasi setelah penyedia jasa memahami kebutuhan dan kelengkapan dokumen.

Perbedaan Layanan Penghitungan, Bukti Potong, dan Pelaporan

Sebelum memilih jasa pembuatan PPh 21, perusahaan perlu memahami perbedaan ruang lingkup layanan. Setiap layanan memiliki tujuan dan tahapan pekerjaan yang berbeda.

Penghitungan PPh 21 berfokus pada pemeriksaan data penghasilan dan perhitungan pajak sesuai ketentuan yang berlaku. Layanan ini dapat membantu perusahaan mengevaluasi penghitungan berdasarkan gaji, tunjangan, bonus, status karyawan, serta ketentuan tarif yang relevan.

Layanan pembuatan bukti potong mencakup penyiapan dokumen yang merekam penghasilan dan pajak yang dipotong. Data penerima penghasilan dan nilai pemotongan harus diperiksa sebelum dokumen diterbitkan.

Sementara itu, layanan pelaporan mencakup penyiapan dan penyampaian SPT Masa PPh 21/26 melalui sistem perpajakan yang berlaku, termasuk Coretax DJP. Ruang lingkupnya dapat mencakup pemeriksaan konsistensi data dan pengecekan status pelaporan.

Perusahaan dapat memilih satu layanan atau menggabungkan beberapa layanan sesuai kebutuhan. Pastikan penawaran menjelaskan pekerjaan yang termasuk, dokumen yang harus disediakan, serta tanggung jawab masing-masing pihak.

Cara Meminta Estimasi Biaya Sesuai Kebutuhan Perusahaan

Untuk memperoleh estimasi yang relevan, siapkan informasi dasar sebelum menghubungi penyedia jasa. Informasi tersebut dapat mencakup jumlah karyawan, periode pajak yang akan ditangani, kondisi data payroll, serta layanan yang dibutuhkan.

Jelaskan apakah perusahaan hanya memerlukan penghitungan PPh 21 atau juga membutuhkan pembuatan bukti potong dan pelaporan SPT Masa. Sampaikan pula jika terdapat data yang belum lengkap atau periode sebelumnya yang perlu diperiksa.

Selanjutnya, mintalah rincian penawaran secara tertulis. Periksa apakah biaya mencakup pemeriksaan data, penghitungan, pembuatan bukti potong, pelaporan, dan pendampingan jika ditemukan kendala. Tanyakan juga estimasi waktu berdasarkan kelengkapan dokumen dan ruang lingkup pekerjaan.

SAFT Indonesia dapat menjadi pilihan bagi perusahaan yang membutuhkan pendampingan administrasi perpajakan. Diskusikan kondisi payroll dan kebutuhan pelaporan terlebih dahulu agar layanan yang dipilih sesuai dengan situasi perusahaan.

Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk berkonsultasi mengenai layanan pembuatan PPh 21. Sampaikan kebutuhan perusahaan untuk memperoleh informasi layanan dan estimasi yang sesuai.

Jasa Pembuatan PPh 21 Profesional untuk Membantu Administrasi Pajak Perusahaan

Mengapa Menggunakan Jasa Pembuatan PPh 21 dari SAFT Indonesia?

Membantu Penghitungan dan Administrasi PPh 21 secara Lebih Terstruktur

Mengelola pajak karyawan membutuhkan ketelitian dan administrasi yang konsisten. Perusahaan perlu memperhatikan gaji, tunjangan, bonus, insentif, status pegawai, serta ketentuan perpajakan yang berlaku. Kesibukan operasional dapat membuat proses ini menyita waktu tim keuangan dan HR.

Melalui jasa pembuatan PPh 21, perusahaan dapat memperoleh pendampingan untuk menata proses penghitungan dan administrasi pajak karyawan. SAFT Indonesia membantu perusahaan memahami kebutuhan pengelolaan PPh Pasal 21 sesuai ruang lingkup layanan yang disepakati.

Penghitungan pajak perlu mempertimbangkan jenis penerima penghasilan dan komponen penghasilan yang relevan. Perusahaan juga perlu memahami penerapan tarif efektif rata-rata atau TER pada masa pajak yang sesuai. Untuk pegawai tetap, penghitungan pada masa pajak terakhir mengikuti mekanisme tersendiri berdasarkan ketentuan yang berlaku.

Administrasi yang tertata membantu perusahaan menyiapkan bukti potong, memeriksa data payroll, dan mendukung penyusunan SPT Masa PPh 21/26. Proses tersebut tetap memerlukan data yang benar serta konfirmasi dari pihak perusahaan.

Pendampingan Sesuai Kebutuhan Perpajakan Perusahaan

Setiap perusahaan memiliki kondisi administrasi yang berbeda. Ada perusahaan yang hanya membutuhkan bantuan penghitungan pajak karyawan. Ada pula perusahaan yang memerlukan pendampingan dalam pembuatan bukti potong dan pelaporan melalui Coretax DJP.

Karena itu, kebutuhan layanan sebaiknya ditentukan berdasarkan kondisi perusahaan. SAFT Indonesia dapat diajak berdiskusi untuk mengidentifikasi pekerjaan yang dibutuhkan dan dokumen yang perlu disiapkan.

Pendampingan dapat membantu tim internal memahami tahapan administrasi yang harus dilakukan. Perusahaan juga dapat mendiskusikan kendala, seperti perubahan data karyawan, perbedaan penghasilan, atau penyesuaian pencatatan pajak.

Sebelum memulai pekerjaan, jelaskan periode pajak yang akan ditangani dan kondisi dokumen yang tersedia. Informasi tersebut membantu penyedia jasa menilai ruang lingkup pekerjaan serta menyampaikan estimasi yang sesuai.

Membantu Memeriksa Konsistensi Data Payroll dan Dokumen Pajak

Data payroll menjadi dasar penting dalam penghitungan PPh 21. Informasi yang tidak konsisten dapat memengaruhi nilai pajak dan dokumen pelaporan. Oleh sebab itu, pemeriksaan data perlu menjadi bagian dari proses administrasi.

Data yang dapat diperiksa mencakup identitas karyawan, status kepegawaian, gaji, tunjangan, bonus, serta catatan pemotongan pajak. Perusahaan juga perlu memastikan data pada dokumen pajak sesuai dengan catatan penggajian dan informasi pendukung.

SAFT Indonesia dapat membantu meninjau konsistensi data sesuai ruang lingkup layanan yang disepakati. Jika ditemukan perbedaan, perusahaan perlu memberikan klarifikasi agar penanganannya memiliki dasar yang jelas.

Pemeriksaan tidak berarti semua risiko dapat dihilangkan. Namun, proses yang terstruktur dapat membantu menemukan ketidaksesuaian lebih awal dan mendukung perbaikan administrasi.

Konsultasi Mengenai Proses dan Kebutuhan Layanan

Perusahaan tidak harus langsung menentukan seluruh layanan sebelum berkonsultasi. Diskusi awal dapat digunakan untuk menjelaskan kondisi penggajian, jumlah karyawan, periode pajak, serta kendala yang sedang dihadapi.

Beberapa hal yang dapat ditanyakan meliputi kebutuhan penghitungan PPh 21, pembuatan bukti potong, pelaporan SPT Masa, dan penggunaan Coretax DJP. Perusahaan juga dapat meminta penjelasan mengenai dokumen yang perlu disiapkan.

SAFT Indonesia melayani kebutuhan konsultasi perpajakan sesuai layanan yang tersedia. Informasi awal yang lengkap akan membantu proses identifikasi kebutuhan dan pembahasan estimasi pekerjaan.

Cara Menghubungi SAFT Indonesia melalui WhatsApp atau Website

Jika perusahaan membutuhkan bantuan penghitungan, bukti potong, atau pelaporan PPh 21, langkah pertama adalah menyampaikan kebutuhan secara jelas. Siapkan informasi mengenai jumlah karyawan, periode pajak, kondisi payroll, dan layanan yang ingin digunakan.

Hubungi SAFT Indonesia melalui WhatsApp 088289190730 atau kunjungi safttax.com. Sampaikan kendala yang sedang dihadapi agar kebutuhan layanan dapat dibahas lebih terarah.

Jangan menunggu sampai dokumen menumpuk atau tenggat pelaporan semakin dekat. Mulailah menata administrasi pajak karyawan dengan proses yang lebih terencana. Konsultasikan kebutuhan perusahaan sekarang untuk memperoleh informasi layanan dan estimasi pekerjaan yang sesuai.

Pilih jasa pembuatan PPh 21 yang sesuai dengan kebutuhan administrasi perusahaan agar proses penghitungan, dokumentasi, dan pelaporan dapat dikelola secara lebih terstruktur.

Pembuatan PPh 21: Jawaban Lengkap tentang Penghitungan, Bukti Potong, dan Coretax

FAQ Seputar Pembuatan PPh 21

Apa yang Di maksud dengan Pembuatan PPh 21?

Pembuatan PPh 21 adalah proses administrasi untuk menghitung, memotong, mendokumentasikan, dan melaporkan Pajak Penghasilan Pasal 21 sesuai ketentuan yang berlaku. Pajak ini berkaitan dengan penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan tertentu.

Dalam perusahaan, proses tersebut biasanya melibatkan pemeriksaan data payroll, penghitungan pajak karyawan, pembuatan bukti potong, serta penyusunan SPT Masa PPh 21/26 jika di wajibkan.

Pembuatan PPh 21 bukan sekadar menghitung pajak dari gaji pokok. Perusahaan juga perlu memperhatikan tunjangan, bonus, insentif, status penerima penghasilan, dan ketentuan tarif yang relevan.

Siapa yang Perlu Membuat dan Melaporkan PPh 21?

Kewajiban pemotongan PPh 21 berlaku bagi pihak yang di tetapkan sebagai pemotong pajak menurut peraturan perpajakan. Pihak tersebut dapat mencakup pemberi kerja, instansi pemerintah, penyelenggara kegiatan, dana pensiun, atau pihak lain sesuai ketentuan.

Perusahaan yang membayar penghasilan kepada karyawan perlu memeriksa kewajiban pemotongan dan pelaporannya. Kewajiban setiap pihak dapat berbeda berdasarkan jenis penghasilan dan status penerima.

Karena itu, perusahaan sebaiknya memeriksa ketentuan yang sesuai dengan kegiatan usahanya. Jika belum memahami kewajiban tersebut, konsultasi dengan tenaga profesional dapat membantu memperjelas kebutuhan administrasi.

Bagaimana Cara Menghitung PPh 21 Karyawan?

Penghitungan PPh 21 dimulai dengan mengumpulkan data penghasilan dan status penerima penghasilan. Data tersebut dapat meliputi gaji, tunjangan, bonus, insentif, periode kerja, dan informasi perpajakan yang relevan.

Metode penghitungan mengikuti ketentuan untuk kategori penerima penghasilan. Untuk pegawai tetap, tarif efektif rata-rata atau TER di gunakan pada masa pajak selain masa pajak terakhir sesuai ketentuan. Pada masa pajak terakhir, penghitungan di lakukan berdasarkan mekanisme tahunan yang berlaku.

Perusahaan perlu memeriksa hasil penghitungan sebelum menerbitkan bukti potong. Penghitungan tidak sebaiknya hanya didasarkan pada persentase perkiraan tanpa memeriksa kategori dan ketentuan yang sesuai.

Apakah PPh 21 Tetap Perlu Di buat Jika Hasil Pemotongan Nihil?

Hasil penghitungan PPh 21 dapat nihil dalam kondisi tertentu. Namun, hasil nihil tidak otomatis berarti seluruh kewajiban administrasi dan pelaporan dapat di abaikan.

Perusahaan perlu menilai jenis penghasilan, status penerima, serta ketentuan pemotongan dan pelaporan yang berlaku. Periksa pula apakah terdapat kewajiban menyampaikan SPT Masa untuk periode tersebut.

Jika perusahaan menghadapi kondisi khusus, sebaiknya lakukan pemeriksaan berdasarkan panduan resmi DJP. Langkah ini membantu menghindari keputusan yang hanya didasarkan pada nilai pajak terutang.

Apakah Pembuatan PPh 21 Dapat Di bantu Konsultan Pajak?

Ya, perusahaan dapat menggunakan jasa profesional untuk membantu proses administrasi PPh 21. Ruang lingkup bantuan dapat mencakup pemeriksaan data payroll, penghitungan pajak, pembuatan bukti potong, hingga pendampingan pelaporan sesuai kesepakatan layanan.

Penggunaan jasa profesional dapat membantu tim internal memahami tahapan pekerjaan dan mengelola dokumen secara lebih terstruktur. Namun, perusahaan tetap perlu menyediakan data yang benar serta memberikan konfirmasi jika di perlukan.

Sebelum memilih penyedia jasa, tanyakan layanan yang tersedia, dokumen yang di butuhkan, estimasi biaya, dan batas pekerjaan yang di tangani. Pastikan juga pembagian tanggung jawab antara perusahaan dan penyedia jasa di jelaskan sejak awal.

Bagaimana Proses Pembuatan Bukti Potong PPh 21 di Coretax?

Proses pembuatan bukti potong dimulai dengan memeriksa identitas penerima penghasilan, masa pajak, rincian penghasilan, dan nilai pajak yang di potong. Setelah data siap, pengguna mengikuti alur pembuatan dokumen pada Coretax DJP sesuai jenis bukti potong yang di perlukan.

Sebelum dokumen di terbitkan, periksa kembali seluruh informasi yang di masukkan. Kesalahan identitas atau nominal dapat memerlukan tindak lanjut sesuai mekanisme pembetulan yang berlaku.

Setelah selesai, simpan bukti potong dan dokumen pendukung secara teratur. Fitur serta langkah teknis pada Coretax dapat berubah, sehingga pengguna perlu mengikuti panduan resmi DJP terbaru.

Apa Perbedaan PPh 21 Bulanan dan Penghitungan pada Masa Pajak Terakhir?

Penghitungan PPh 21 bulanan untuk pegawai tetap umumnya menggunakan TER pada masa pajak selain masa pajak terakhir. Mekanisme ini membantu menentukan pemotongan berdasarkan kategori penghasilan dan tarif yang berlaku.

Pada masa pajak terakhir, penghitungan di lakukan dengan memperhitungkan penghasilan selama tahun pajak dan menerapkan tarif sesuai ketentuan. Pajak yang telah di potong sebelumnya di perhitungkan untuk menentukan jumlah akhir yang harus di potong atau di sesuaikan.

Oleh karena itu, nilai pemotongan pada satu bulan belum tentu sama dengan hasil penghitungan pada masa pajak terakhir. Perusahaan perlu melakukan rekonsiliasi agar total penghasilan, pemotongan sebelumnya, dan perhitungan akhir tercatat dengan benar.

Butuh Bantuan Pembuatan PPh 21 untuk Perusahaan?

Mengelola PPh 21 membutuhkan data yang akurat, pemahaman ketentuan pajak, dan administrasi yang tertib. Jika tim Anda menghadapi kendala dalam penghitungan, pembuatan bukti potong, atau pelaporan melalui Coretax DJP, pertimbangkan pendampingan yang sesuai dengan kebutuhan perusahaan.

SAFT Indonesia siap membantu Anda mendiskusikan kebutuhan administrasi perpajakan perusahaan. Hubungi WhatsApp 088289190730 atau kunjungi safttax.com untuk mendapatkan informasi layanan dan estimasi pekerjaan.

Jangan biarkan administrasi pajak karyawan menumpuk tanpa perencanaan. Konsultasikan kebutuhan Anda sekarang dan siapkan proses pembuatan PPh 21 secara lebih terstruktur.